


近段时间以来,内地利率的下行趋势让不少人心生忧虑,然而,在这片市场波澜中,香港友邦保险公司却逆势而上,对旗下部分产品实施了收益率的上调举措,这一举动迅速在网络上引发了热议与关注。
其实,细究之下,这并不突兀,鉴于近年来美元投资市场的稳健表现,友邦等保险公司经过深思熟虑与综合评估后,作出了这一战略调整。
此番升级的焦点,落在了友邦保险的明星产品——“盈Y3”多元货币计划上。自今年1月荣耀问世以来,该计划近期再度焕发新生,不仅在预期收益上实现了全面跃升,更在功能服务上进行了贴心优化,让我们一同来揭开它的神秘面纱。
“盈Y3”此番升级,最为引人注目的莫过于其预期收益的大幅提升。
在前20年的投资周期中,提升效果尤为显著:
10年期预期收益由原先的2.54%跃升至2.8%,增幅高达0.26个百分点;而20年期预期收益也稳健攀升至5.67%,较之前提升了0.1个百分点。
这一变化对投资者而言,意味着更加可观的长期回报。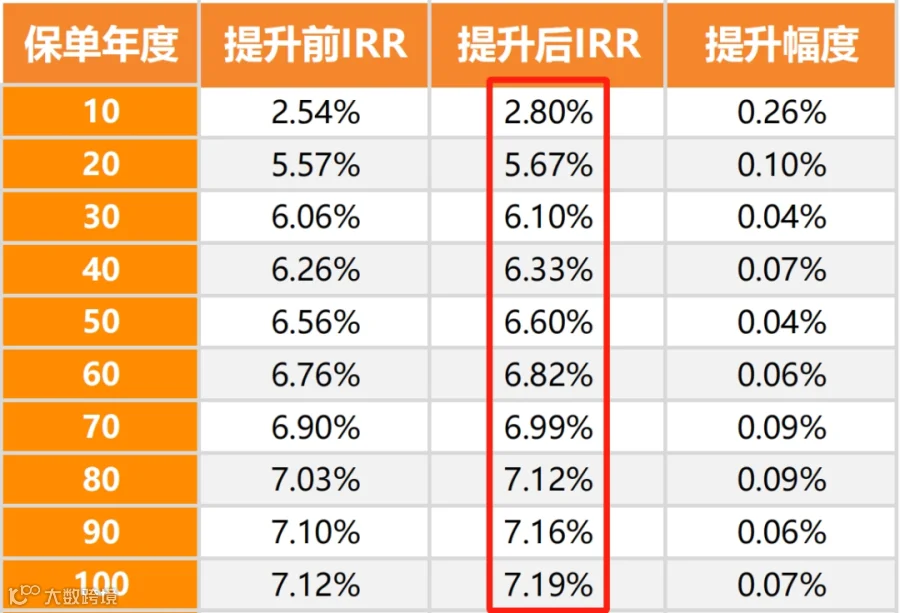
以0岁男婴为例,若选择10万美元、分5年缴清保费的投保方案,我们可以清晰地看到升级前后的收益对比:
虽然在前30年间,两者间的收益差距尚不明显,仅维持在1至3万美元之间;但随着时间的推移,这种差距逐渐拉大,至40年时已拉开13万美元的差距,50年则扩大至19万美元,60年更是激增至80万美元,而到了70年,这一差距已惊人地达到261万美元。
除了收益上的显著提升,“盈Y3”在功能设计上同样亮点纷呈。
01. “566”快速提取
比如5年交保单,最快6年就可以开始提取总保费的6%,终身提取。
以0岁男宝,5万美金/5年交为例,一共交25万美金,
第6年开始,每年提取1.5万美金,提取到100岁,一共提取142万美金,账户上还剩下1989万美金;
如果将这份25万美金的保单用作教育金规划的话,那可以等到20岁孩子上大学期间,每年提取8万美金,一共32万美金;

30岁再一次性领取30万美金,用作结婚基金;到了55岁退休,每年提取15万美金补充养老金,
到85岁,一共提取32+30+450=512万美金,账户上还剩下924万美金。

这么一大笔钱自己用估计不太现实,这个时候就可以使用“保单拆分”的功能,可以把一张保单拆分成几份,
一份自己养老使用,另一份给女儿当嫁妆,另外一份留给儿子,传承家庭财富,
比起遗嘱的复杂性,通过保单对财富进行传承分配显得灵活很多,而且也保护了隐私。
02. 货币转化提前至2年
除此之外,「盈Y3」还有8种货币可以转换,第2个保单年度末可以开始转化,从原先要求第3年才能转换,提前到了第2年。
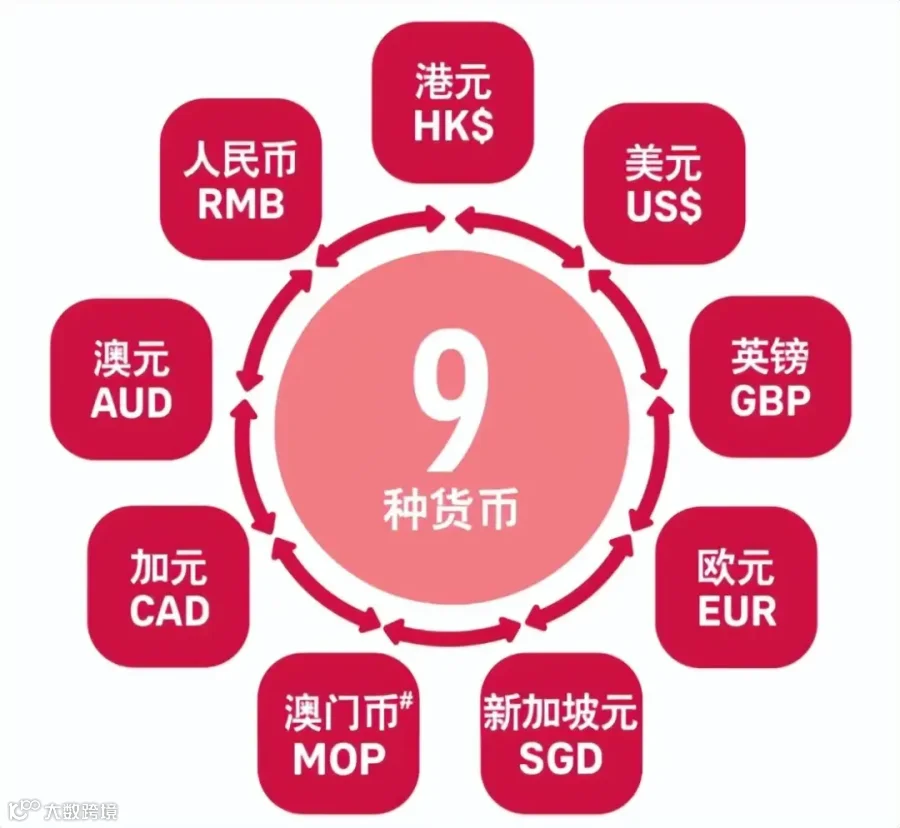
这对有明确跨境需求的人来说是好事,等于减少了货币兑换的时间,而且不需要亲自操作,保险公司会搞定一切,
所以,这个功能对移民、海外留学或者海外投资计划的家庭来说还是很方便的。
......
但值得一提的是,不同币种的预期回报是不一样的,而且转换的货币投资策略和汇率有可能不一样,收益可能会发生变化。
可话说回来,「盈Y3」的这次新升级主要还是在收益上,保证收益并没有发生任何变化,提升的只有预期收益,
而预期收益是不保证的,实际分红收益还得看保险公司的投资能力。
