


富兰克林曾诙谐地说道:“在这个世界上,税收和死亡是仅有的两个无法逃避的事情。”
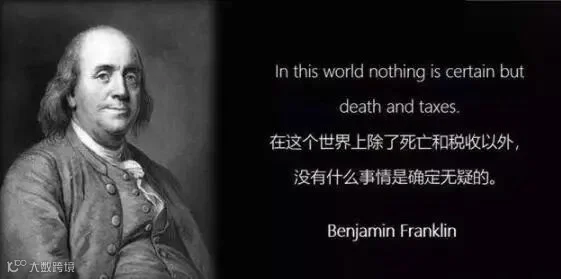
然而在大众的认知里,似乎只有生命的终结才是真正无法避免的。对于税收,很多人觉得似乎总有办法可以规避。这种纳税人的普遍心态,正是在经济全球化的背景下,国际避税和逃税行为频繁出现的重要心理因素。
香港作为亚洲重要的金融中心,凭借其完善的金融市场和健全的法律体系,展现出独特的优势。随着香港对高端人才的吸引力不断增强,大陆的富裕人士也开始热衷于在香港购买保险产品,将移民和保险结合起来作为一种标准配置。他们所追求的不仅仅是风险保障或者一点小利益,更看重的是资产转移在避税、避债和避险方面的潜在功能。
一、香港保险的避税机制:
1.个人所得税豁免:
目前香港保单的分红收益无需缴纳个人所得税。
在国内投保的有现金价值的保单(包括寿险、重疾险、储蓄保险)无需交税,在香港投保的保单同样如此。根据《中华人民共和国个人所得税法》,保险理赔免征个人所得税。
所以,无论是在国内还是海外购买的寿险、重疾险、储蓄险保单,在获得赔偿时都无需缴纳税款。
总之,大陆居民购买香港保险,无论何种类型的保险,都无需缴纳任何税款。
2.遗产税规避:
香港目前没有遗产税,而内地虽然尚未正式征收遗产税,但遗产税法早在 1950 年就被列入税政实施要则,随时可能启动。通过合理规划香港保险,可以有效规避遗产税,保护并传承家族财富。
我国在 1950 年颁布的《全国税政实施要则》中设立了 14 个税种,其中就有遗产税。
遗产税的数额非常庞大,例如 2022 年,韩国著名企业三星电子的长公主李富真贷款缴纳遗产税上了热搜,贷款 1000 亿韩元(约 5 亿人民币)用于缴纳遗产税。
三星集团会长李健熙 2020 年去世后,遗产包括股票、房地产、美术品和现金等,总价值约高达 26 万亿韩元(约合人民币 1416 亿元),其中三星旗下子公司股票市值相当于 19 万亿韩元(约合 949 亿元人民币)。2021 年,李健熙的遗属申报遗产税 12 万亿多韩元(约合人民币 699 亿元),并申请分 5 年缴清。
请注意,12 万亿韩元(699 亿人民币)不是遗产,而是遗产税!这将刷新韩国历史上最高额继承税纪录。
所以,关于遗产税的传闻,尽管官方多次否认,但富豪们仍然难以安心。不过,在香港,投资者可以选择购买保险产品来实现财富的增值和保护。
二、香港保险的避债功能:
1.在香港,保险产品在面对债务问题或法律争议时,能够有效地实现资产隔离。因为在某些特定情况下,债权人很难对保险金提出索赔。
2.香港的保险结构设计非常灵活。
例如,如果将非法定继承人指定为受益人,那么保险金就不会被视为遗产,从而避免了用于偿还债务的风险。
3.由于香港与内地的法律体系存在差异,跨境债务的执行相对困难。这种法律上的差异进一步增强了香港保险在资产隔离方面的效果。
三、香港保险的避险特性及应用:
1.在全球资产配置方面,香港的保险产品提供了多种货币选择,使得投资者可以在全球范围内分散投资风险,实现资产的保值和增值。
2.在风险管理与传承方面,香港的保险市场非常成熟,产品种类丰富,包括重疾险、储蓄险以及投资连结险等,能够满足不同风险偏好和需求。同时,这些保险产品还为家族财富管理和传承提供了有效的途径。
3.在应对经济不确定性方面,香港的保险产品在经济下行周期中展现出了避险功能。
四、通过保险杠杆的作用,家族资产可以实现倍增,从而实现长期稳健的增长。
野村证券香港私人银行部董事曾表示,曾经遇到过大陆富人想买价值达 1 亿美元的寿险,保单价值高到任何一家保险公司都不愿独自承担,要分到几家以分散风险。
香港保险经纪称,大陆高净值人士更常见的保单金额是 1000 万美元,按照全球其他国家的标准也是很高的金额。这些人都很有生意头脑,在经济放缓的大背景下,他们最在意的就是如何让自己的资产不贬值。
对于普通中产而言,因为担心内地的政策多变,如果持有多套房产,将面临未来不确定的房产税、物业税、地税等一系列支出,不如用房产的钱购买保险,同样是留给子女,保险因杠杆作用,使资产迅速倍增,且无后顾之忧。
五、如何最大化利用香港保险的 “三避” 功能:
1.专业咨询与规划:寻求保险顾问的专业指导,结合个人的财务状况和需求,选择最合适的保险产品,并进行合理的保险架构规划。
2.持续监控与调整:由于市场和政策环境不断变化,应定期对保险规划进行审查,并适时进行调整以适应新的情况。
3.跨法域考虑:在考虑到香港与内地法律体系差异的情况下,跨境资产配置和保险规划需要特别注意两地法律的适用性。
