一、香港储蓄计划掀起投资新风潮
由于中国内地经济增速减缓、财富市场起伏不定、银行政策有所变动等多种因素的作用,高净值人群正遭遇着前所未有的投资风险与挑战。他们迫切需要探寻新的投资途径,来保障财富能够稳定增长。
就在这时,香港储蓄计划凭借自身独特的长处,吸引了大量投资者的关注。尤其是其“分期缴纳 20 万,连续缴纳 5 年,总计缴纳 100 万,40 年变成 1 个亿”这种极具吸引力的回报,更是令人心动万分。
高净值人群之所以热衷于对美元资产进行配置,主要是源于对全球经济形势的深入了解。他们深知,美元作为全球首要的储备货币,其地位短期内无法被撼动。所以,把部分资产配置为美元资产,不但有利于分散投资风险,还能够在一定程度上抵御由汇率波动造成的损失。
而在众多的境外投资途径里,香港保险凭借其具有的多元化、稳健性、全球化等特点,成为了高净值人群的热门之选。他们通过购置香港保险,不仅能够达成财富的保值增值,还能够享受到全球化的产品服务、满足境内外子女教育等多样化需求。
二、一个小目标的典型案例
北京的张先生对此道理心知肚明,对时事的把控也极为精准。于是,在今年 6 月初投保了香港多元货币计划,每年存入 20 万美元,存 5 年,总计 100 万美元!
张先生选择大额保单主要有 5 个原因:
1) 比内地产品更具优势
香港保险同期同类的复利收益率是内地的两三倍,内地长期复利收益率仅约 3.5%左右,实际上保险公司承诺的往往还难以达到。并且内地监管部门最新出台规定,未来所有 3.5%利率的增额终身寿产品都将全部下架,停售所有预定利率高于 3.0%的传统寿险,以及预定利率高于 2.5%的分红保险、最低保证利率高于 2.0%的万能保险,内地预定利率 3.5%的产品将成为历史。
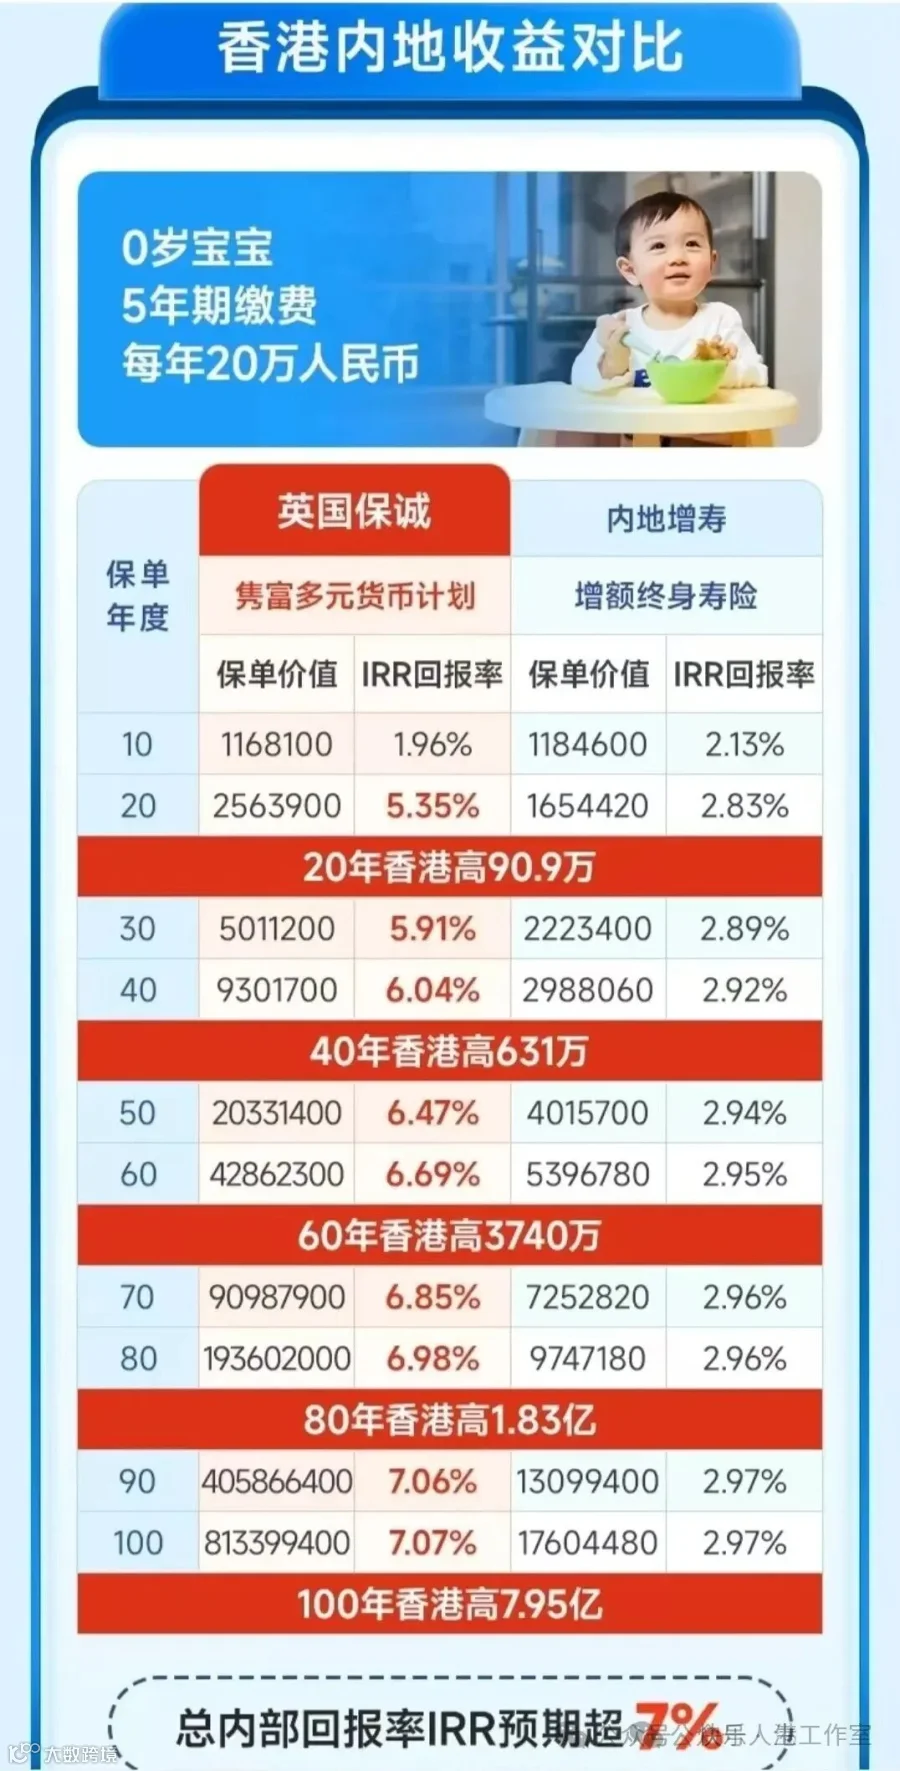
香港保险采用复利分红模式。长期复利达 7%,而且这部分收益持续稳定产生,后期资金会呈指数式增长;而内地年金险长期客户回报约 3%,几十年后,两者在绝对金额上的差距极大。
我们来看一下,即便内地复利收益为 4%,与香港保单 7%相比,100 年会相差多少倍呢

如上图所示:
到第 30 年时:香港保险的收益增长达 7.1 倍,而内地保险仅增长 3.1 倍,二者相差 2 倍!
到第 50 年时:香港保险的收益增长达 57 倍,而内地保险仅增长 6.8 倍,二者相差 8 倍!
到第 100 年时:香港保险的收益增长达 811 倍,而内地保险仅增长 48.5 倍,二者相差 16 倍之多!
2) 合理合法配置境外资产
香港的储蓄险均以美元计价。美元是全球通用货币,也是多个国家的储备货币。
香港保险属于离岸资产,且不在征税范围内,可避债避税。
香港的保险公司更注重个人隐私,尊重并保护个人财产;各大保险公司均注册在百慕大地区,资金更安全且保密。
3) 可见的价值增长
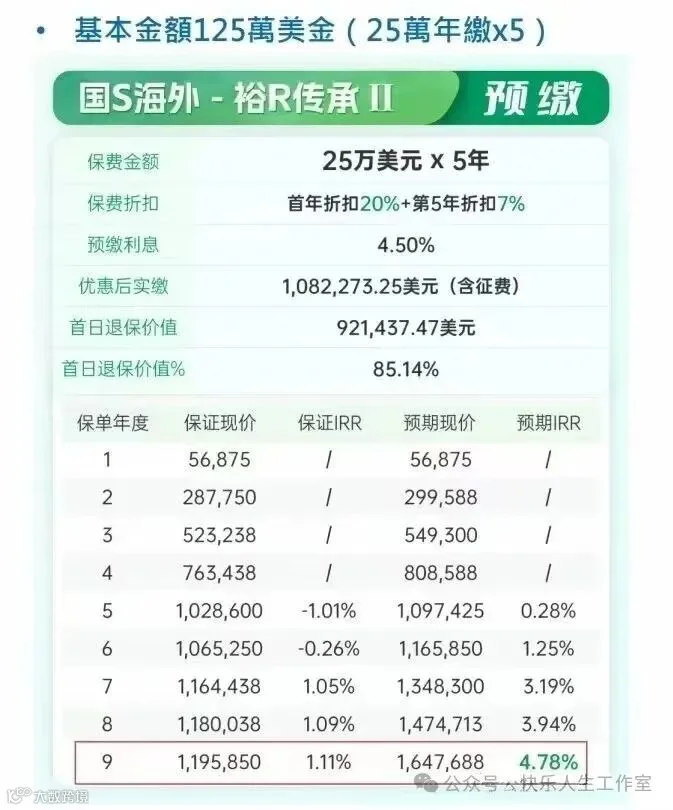
让我们来看一下张先生这张大额保单能带来哪些收益:

从上图能够看出:
到 20 年时,账户价值为 230 万美元;
到 30 年时,账户价值为 470 万美元;
到 40 年时,账户价值为 933 万美元;
到 50 年时,账户价值为 1934 万美元;
到 60 年时,账户价值为 4068 万美元;
到 70 年时,账户价值为 8621 万美元;
到 80 年时,账户价值为 1.83 亿美元;
到 90 年时,账户价值为 3.89 亿美元。
保单账户价值在第 19 年就能实现翻倍,往后每 10 年都会翻倍!到 80 年时,保单金额达到 1.83 亿美元,是本金的 183 倍。
4) 强大的隔离能力
倘若张先生的业务经营出现问题,保单户口不会被强制执行。
5) 绝佳的传承手段
在将财富遗传给下一代时,不存在任何遗产税。香港保单在传承方面有一个绝佳的特性:能够指定受益人和分配比例。这样的传承安排,不像遗嘱需要去公证处公证,也不像其他安排方式需要所有合法继承人同意,极好地保护了财产的隐私和安全,还能够最便捷地依照本人意愿进行分配。
写在最后
总体来说,香港保单以美元为主要货币,其背后的保险公司凭借全球性的运营策略,展现出稳健的盈利能力和风险控制能力。香港的金融投资环境全球化,能有效规避单一国家或地区的风险,实现稳定的投资回报。
其中,储蓄型保险作为一种长期投资计划,其安全性与长期回本承诺备受瞩目。香港分红储蓄险在20年的持有期内,能提供约5%的年化复利收益率,部分热销产品甚至能达到7%左右的年化复利收益率,这一回报率相对于国内理财产品具有显著优势。
在不确定的货币走势面前,香港保险提供的长期稳定高回报及其全面的保障功能,成为了投资者更为看重的因素。这种既能保值增值,又能提供全面保障的保险产品,无疑为投资者提供了更为安心和高效的投资选择。