偶尔会有朋友询问关于香港保险的相关事宜,今天把大家比较关心的一些问题进行了整理和汇总,具体如下:
01.内地人去香港买保险是否合法?
首先,国内的法律并没有禁止内地人去香港购买保险,也就是法无禁止即可行。
根据香港法例第 41 章《保险公司条例》,任何在香港获得授权的保险公司,在香港推广人寿保险都是合法的,不管销售对象是香港本地人、外国人还是中国内地人。
需要注意的是,只有投保人亲自到香港办理投保,才受到香港法律的保护,如果人没去就不受法律保护。
当然,在香港买保险是不受内地法律保护的,如果有纠纷只能在香港处理。
02.香港的保险公司会倒闭破产吗?
全球的保险公司都存在破产重组的风险,但是对于经营人寿保险业务的保险公司,世界各国政府都不允许其倒闭,国际上通常的做法是让更有财力和实力的大型保险公司进行并购重组,并承接其原有客户保单的保障责任和义务。
香港政府对香港保险业的监管非常严格,如果有人寿保险公司经营不佳、濒临破产,香港政府就会出面处理,和内地一样,都设有保险保障基金,用来保障在香港销售的保单不遭受损失。
03.外汇政策会产生影响吗?
我国目前对外汇是有管制的,每人每年有 5 万美元的购汇额度限制,未来在境外缴纳保费和领取理赔款可能会因为外汇管制而不太方便。
投保人缴纳保费不能刷银联卡买保险,一般需要在香港开设银行账户。
04.香港保险的优势在哪里?
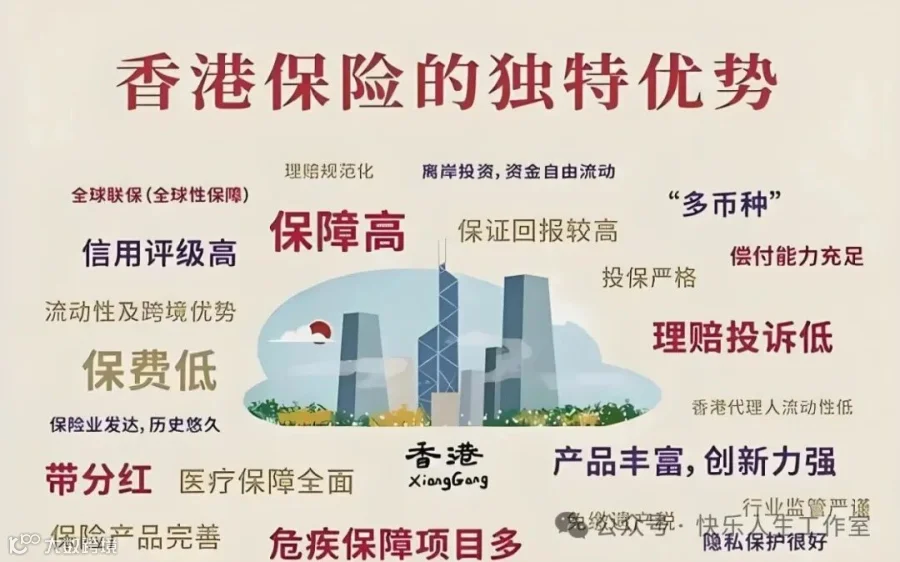
香港是全球三大金融中心之一(包括美国纽约、英国伦敦、亚洲香港)。
在香港开展保险业务的,大多是世界顶级的跨国保险公司,再加上香港完善的法制,经营更加稳健,也相对更讲诚信。
香港保险是面向全球进行投资的,投资的渠道多、范围广、限制少,客户和公司的利益都能得到保障。
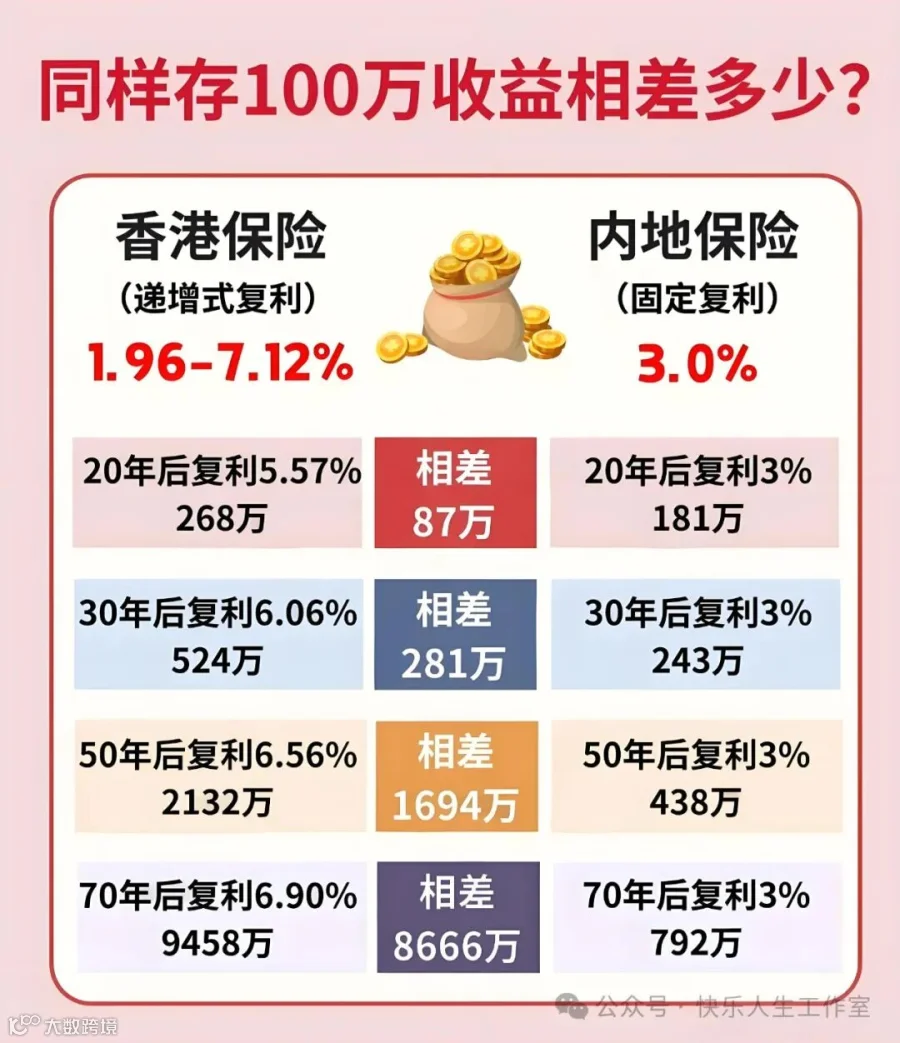
所以在香港投保能够享受较低的保费和较高的投资回报。热门的储蓄险长期收益率可以达到 6 - 7%。
05.香港保险能避债吗?
按照香港法律,人寿保单不受债务的约束。
由于香港和内地的金融体系以及司法体系存在差异,内地法律不能强制执行香港的保单,理论上是有避债作用的。
06.香港保险能避税吗?
关于所得税:在内地和香港,投保人领取的保险赔偿金和分红等都不需要交税;
关于遗产税:在内地和香港,受益人对保单的赔偿金都不需要交税。
07.汇率波动对香港保险有什么影响?
汇率波动对保费和收益都有影响,这是事实。
如果未来资金还是在内地使用,购买港险可能不划算;如果在国外使用,港险一般是用美元购买,美元相对稳定,港险就更合适。
08.内地人怎么理赔?
除了身故理赔,客户的理赔等服务不需要亲自到香港的保险公司办理。
香港保险业实行代理制度,每个客户都有一个保险代理人或者经纪人专门服务。
如果有需要,客户可以选择下面两种理赔方式:
1.客户把相关材料寄给保险中介服务商,由其提交给保险公司进行理赔。
2.客户直接和香港保险公司的客服部联系,打电话或者发邮件,把索偿资料寄给保险公司进行理赔。
保险公司会把理赔款直接转到客户本人的香港银行账户。
另外,可以通过保险公司的官网了解自己保单账户的数据,并且每年都会收到红利派发的电子邮件。
09.出现诉讼怎么处理?
一是香港保险索偿投诉局可以直接处理争议金额不超过 120 万港币的理赔纠纷,不需要诉讼。调解服务的范围扩大到了非香港居民,也就是所有境外人士,包括中国内地的客户。
二是到香港法院起诉,香港的法律体系和内地不同,起诉的流程需要符合当地的流程要求。
10.为什么储蓄分红险一般第 10 年之后才开始提取?
保险资金的投资需要时间来增值,提前领取会削弱本金的增值能力,一般 10 年左右才能回本,保底收益通常小于 1%,前三年退保现价可能是 0,高收益需要长期积累,最好是 20 年后提取对投保人来说才有较好的收益。
11.香港保险保单可以选择哪些货币种类?
一般是港币或者美元,其中储蓄分红险还可以选择人民币、澳元、加元、欧元、英镑、新加坡元、澳门元等 9 种货币进行投保,而且在保单的存续期内还可以自由转换币种。
目前因为美元加息的影响,美元保单的收益相对更高,也最受欢迎。
12.香港保单拆分是什么意思?
香港的储蓄保单可以无限次拆分,指的是把一张保单拆分成多张,分给其他家人。

怎样挑选到最为合适的公司和产品?
想要深入了解香港保险和新加坡保险的朋友,可以扫码添加好友,私信联系!