


一、给孩子投保香港重疾险
众所周知,一旦小孩生病,就会面临一个残酷的现实:两位家长必须有一人陪同孩子,倘若双方都是经济支柱,家庭收入就会中断一半;更为麻烦的是,还需应对由此产生的各种花销,如异地交通费、小孩的补课费、康复费、补品支出、租房费等等,长年累月下来,足以压垮一个家庭。
除了保费低、保障范围广、保额递增、分红高等优势之外,香港保险对于儿童投保的优势更为显著。
香港大部分重疾险保额为复利分红,如同滚雪球般利滚利,时间如同催化剂,小朋友由于投保时间早,保险周期长,所以分红更高。
要知道,香港重疾险的预期内部收益率(IRR)可达 4.5%。
友情提醒:
少儿配置重疾险要遵循三个思路:
1)选择终身重疾产品,最好带有分红。
由于宝宝的投保年龄很小,成本相对较低,选择终身型的重疾产品,价格与消费型相比高不了多少,但保障却大幅提升。
2)选择多重保障,最好有儿童特定疾病。
随着医疗技术的发展,重疾的治愈率会越来越高,选择多重保障的产品,能为孩子的未来提供周全的保障,比如癌症多次赔付等。
3)保额要递增。
保额固定不变是内地保险的一大缺陷,试想 50 万保额,30 年之后能发挥多大作用?50 年后呢?这样的保额是否有些鸡肋呢?
二、给孩子投保香港储蓄险
大家应该都知道香港储蓄险的 IRR 甚至高达 7% 以上。
近年来,香港保险逐渐成为内地投资客海外投资的首选,特别是香港储蓄分红储蓄险。
明星赴港买保险已成为一道独特的风景,高净值家庭乘坐飞机、高铁赴港投保,大家心照不宣,品牌靠口碑相传。

香港保险采用复利计息,投保越早后期收益增长越快!为儿童投保,会有足够多的时间进行复利滚存,年纪小的客户绝对更适合香港储蓄分红险!
很多来香港投保的客户是为了给孩子配置储蓄分红保险。
一方面为孩子的将来做储备;
另一方面为自己将来的养老做储备。
这些都是非常明智的家长,大家都知道配置保险要趁早。
下面通过一个例子来说明时间和复利的强大作用。
举例说明
王小姐和李小姐是一对亲密的闺蜜。
2020 年二人相继生下自己的小宝贝,欢喜之余,两人探讨给孩子做一个全面的保障,包括健康保障和教育金储备。经过多方对比,她们看中了非常火爆的复利分红的香港美元保单,王小姐当即决定赴港给孩子买一份 5 万美元的储蓄保单,而李小姐则犹豫不决,两年后才选择赴港购买。如图所示是两人保单的收益差距。
仅仅投保时间相差 2 年,保单收益就相差了上千万。这其中很大一部分原因在于复利这个神奇的因素,提前做好储备。
复利的威力会让人惊叹不已,这也是小朋友投保香港保险的绝对优势,生命周期长,保单周期长,分红就会高得离谱。
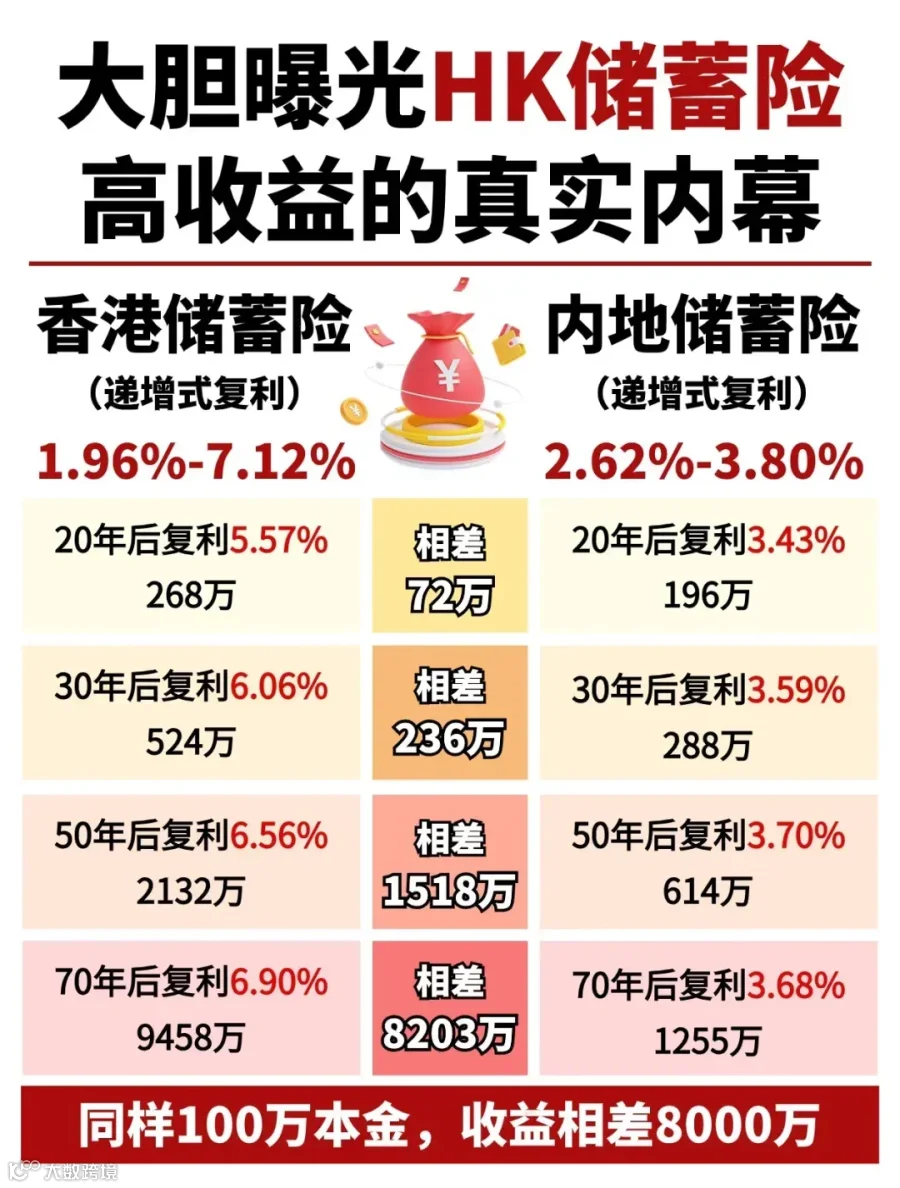
如今,内地利率持续下行:
关于时间和复利的作用,巴菲特曾这样说:“人生就像滚雪球,关键是要找到足够湿的雪,和足够长的坡。” 这里的 “雪” 就是财富存放的点,“足够湿” 就是收益,“长坡” 就是时间。
巴菲特的滚雪球理论中点明了复利的两个关键要素:一是收益,二是时间。
香港储蓄分红保险恰恰符合这一要件,如果在孩子出生时储备一份,那么在以后的海外留学教育金方面就无需担忧了!
写在最后
在文章的最后,给大家展示一张图:这个 8 月,国家都在增持美元,大家自行体会吧!
在此建议有条件的家庭为孩子购买一份香港 “储蓄 + 重疾” 保险,买的是安心和未来。
更是告诉孩子:“爸爸妈妈不会缺席每一个重要时刻!”
