2024年3月12 日,备受市场关注的新加坡友邦,推出了自家的 IUL 指数型寿险产品!
产品特点方面,都是 IUL 指数型寿险,本质上大致相同,不过有一些相对突出的亮点,在此分享一下!
一、产品的主要亮点
1)固定账户:前面三年有固定 4.3%的年利率回报,保底利率为 2%!
2)指数账户:封顶收益为 9%,演示利率是 6.1%(属于均衡演示利率,不算特别高,较为合理均衡)
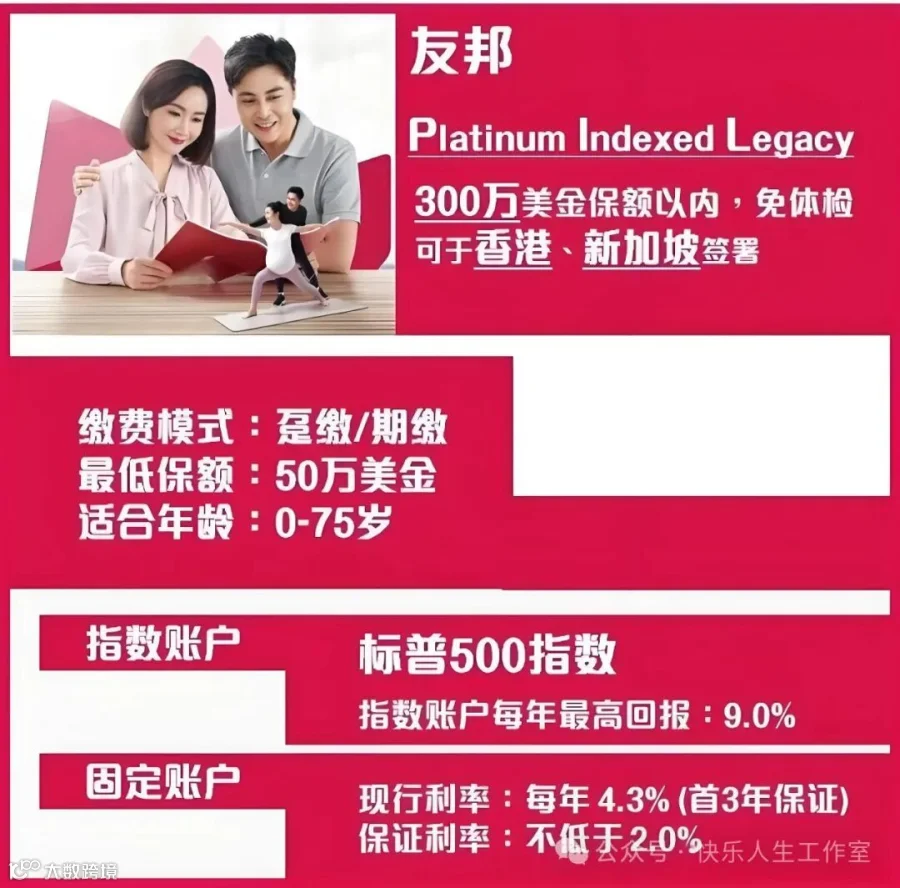
3)固定账户和指数账户之间的保费分配比例是自由的;而新加坡宏 L 则是有几种固定的配置比例可供选择!
4)11 个保单年度后,每年提取现金价值的 8%不影响保额!新加坡宏 L 则是在现金价值的 5%以内提取,不影响保额!
5)免体检额度为 300 万美金,最低投保额度是 50 万美金起。
6)投保年龄为 0 - 75 岁,保单周期年龄可达 122 岁。

二、产品数据对比
1)保费情况对比:
在整付保费、保额为 1000 万美金的情况下,不同年龄和性别的保费对比!
看看主流的两家,即新加坡宏利和友邦,二者的保费差距不算大!
宏利在 IUL 产品方面的历史经验更为丰富,百慕大的宏利 IUL 于 2019 年左右推出,而新加坡的宏利于 2023 年左右就有了。并且两个区域的宏利 IUL,其团队运营是统一的!
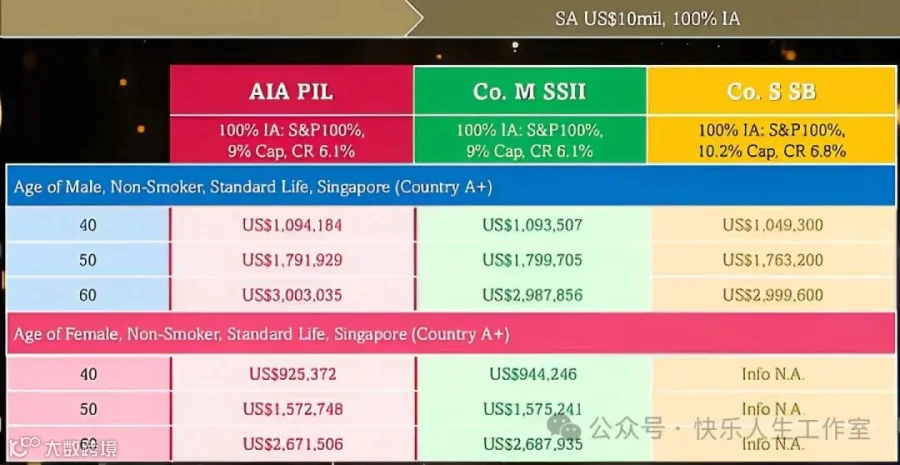
2)50 岁男士,不吸烟,保额 1000 万美金
对应的整付保费、指数账户的演示利率、指数账户的现金价值回报:从下图的数据表现来看,友邦和宏利的差距不算大。

三、除了新加坡,还有百慕大和美国
实际上,除了新加坡的 IUL,百慕大 IUL 、美国 IUL 也一直存在!而且很多专业的产品细节和优势,如果不是长期从事相关工作的人士,是很难真正给客户解释清楚的!
比如:
提领优势:美国 IUL>百慕大 IUL>新加坡 IUL
指数策略多样化:美国 IUL 最多最全面
产品优势:百慕大的免体检额度高,同公司下演示利率更高!
累计退保保底利率更高!
并且百慕大是可以完全远程签单,在家就能完成的海外人寿保单!