


2024年市场热卖的香港储蓄分红险:
一、六个维度对比
1)保证收益+预期总收益的维度,
2)早期提取的维度
3)分红实现率的维度
4)产品功能的维度
5)保司历史的维度
6)市场占有率的维度
一、保证收益+预期总收益
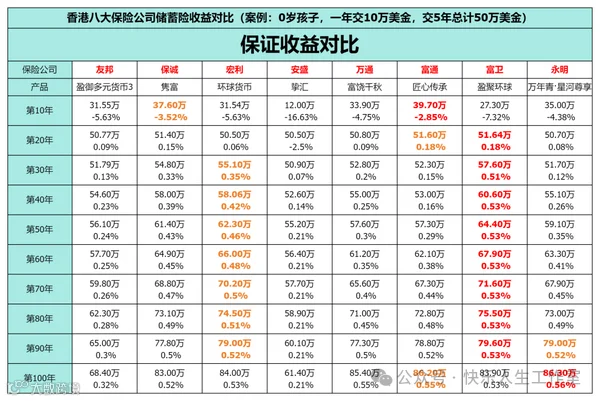
我们就分别来看看这8大保险公司的保证收益和预期收益。

二、早期提取对比
随着各大保险公司产品的陆续更新升级,储蓄险提前领取的年限越来越靠前,甚至缴费未完毕都可以提取。
①566:从第6年起每年提取总保费的6%
保诚目前已经支持566提取,后期会陆续更新,宏利目前只能做565提取。
永明>富通>万通>友邦>保诚(预估)>安盛>富卫>宏利(提取少)

②从第11年起每年提取总保费的8%
永明>富通>万通>安盛>友邦>宏利>保诚>富卫
三、分红实现率
上面第一、二点都是预期收益测算,那么我们最终实际能拿到多少收益呢,分红实现率这个指标就非常关键了!
保险公司的所有分红保险产品必须每年公布分红实现率/总现金价值比率,也就是保单的实际分红与预期分红的比率,客户可以通过保险公司的官网查询每年的分红履行情况。实现率越高,预期收益越高。

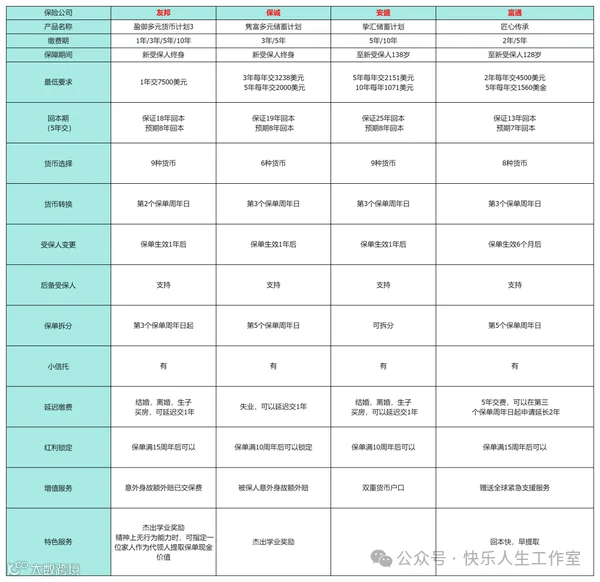
四、产品功能对比

五、保险公司历史

六、2023年各家保险公司市场占有率
2023年总保费排名:友邦>宏利>富通>保诚>富卫>安盛>永明>万通
2023年标准保费排名:友邦>保诚>宏利>安盛>永明>富通>富卫>万通

总结一下:全面对比之后就能明白,每家保险公司的分红储蓄险本质上差不多。从这产品最关键的指标——预期总收益就能看得很明白,也就是本文第一点提到的表格。能看到,各家的预期总收益不管在啥时候,几乎都特别接近。
这里面的原因是:
第一,分红储蓄险其实不复杂,和保险关系不大,也没啥需要精细计算的,它就是个长期的投资账户。
第二,这个投资账户的配置逻辑很简单,因为追求的是超长期回报,所以核心策略就是跟着市场走就行。
长期来看,股票收益 8%,债券收益 5%。只要把 70%的资产投在股票,30%的资产投在债券,长期的预期收益就是 7.1%,这不就是各家分红储蓄险产品给出的数值吗?
第三,这些产品不需要多厉害的投资能力,而且投资经理们不敢乱搞,要是错过了某个关键的上涨阶段,最终收益可能差很多。所以从逻辑和历史数据来看,时间长了,各家保险公司的结果不会有大差别,除非管理出问题。
二、那香港分红储蓄险的价值在哪,又该怎么选呢?
第一,它投资全球的股票、债券和不动产市场,降低了单一市场的不确定性,能参与到全球资本增值的过程中。
第二,它牺牲了短期的流动性,换来了长期较高收益的确定性,体现了延迟满足的价值。
第三,客户花点钱(其实就是从收益里扣除了保险公司的成本和利润),就能得到全球资产配置服务,还有丰富的产品功能,像财富传承和分配功能,挺合理的。
第四,产品的核心功能差别不大,那具体怎么选就看个人喜好了。有人看重创新功能,有人看重稳定的过往表现,有人在乎服务体验,也有人看感觉。
第五,不过对于越来越早的提前领取期限这个创新功能,我不太赞同。虽然给客户提供了更灵活的选择,但实际上违背了分红储蓄险的初衷,还会大大影响产品的长期收益,不划算。还不如另外专门配置一些中短期现金流的产品。
多关注市场,抓住当下。花少点钱,买收益更高的香港保险!
