如何挑选契合自身的香港储蓄险?
友邦、宏利、保诚、安盛等,哪家表现更优?
一、先来认识一下香港保险业的重要地位。
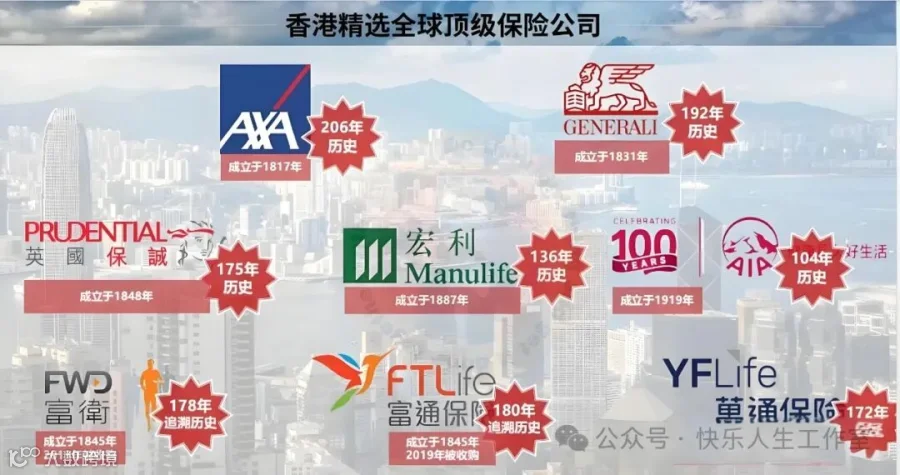
香港保险业在全球范围内堪称璀璨之星,于全球保险业中占据着举足轻重的地位,尤其在亚洲地区更是独占鳌头,位列第一。
在这片金融沃土之上,保险公司不断推陈出新,凭借创新的保险产品引领潮流,吸引着全球各地的目光。其中,储蓄型保险因其潜在的高收益与稳健的保障功能,成为众多投资者的心仪之选。
近年来,随着内地经济迅猛发展以及居民财富的持续积累,越来越多的内地人士将目光投向香港,寻求更为多元化、高效的资产配置方式。
储蓄型保险作为香港保险市场的明星产品,以其独特优势赢得了大量内地客户的青睐。它不仅能为投资者提供长期稳定的收益,还能在关键时期为家庭提供坚实保障,成为许多人规划未来、实现财富增值的重要工具。
二、如何挑选一款适合自己的储蓄型保险产品?
在香港选择储蓄型保险时,需综合考量多方面因素,以确保所选产品能够满足个人的财务规划与风险承受能力。
以下是五个关键的选择标准和建议:
1、保险公司实力与信誉
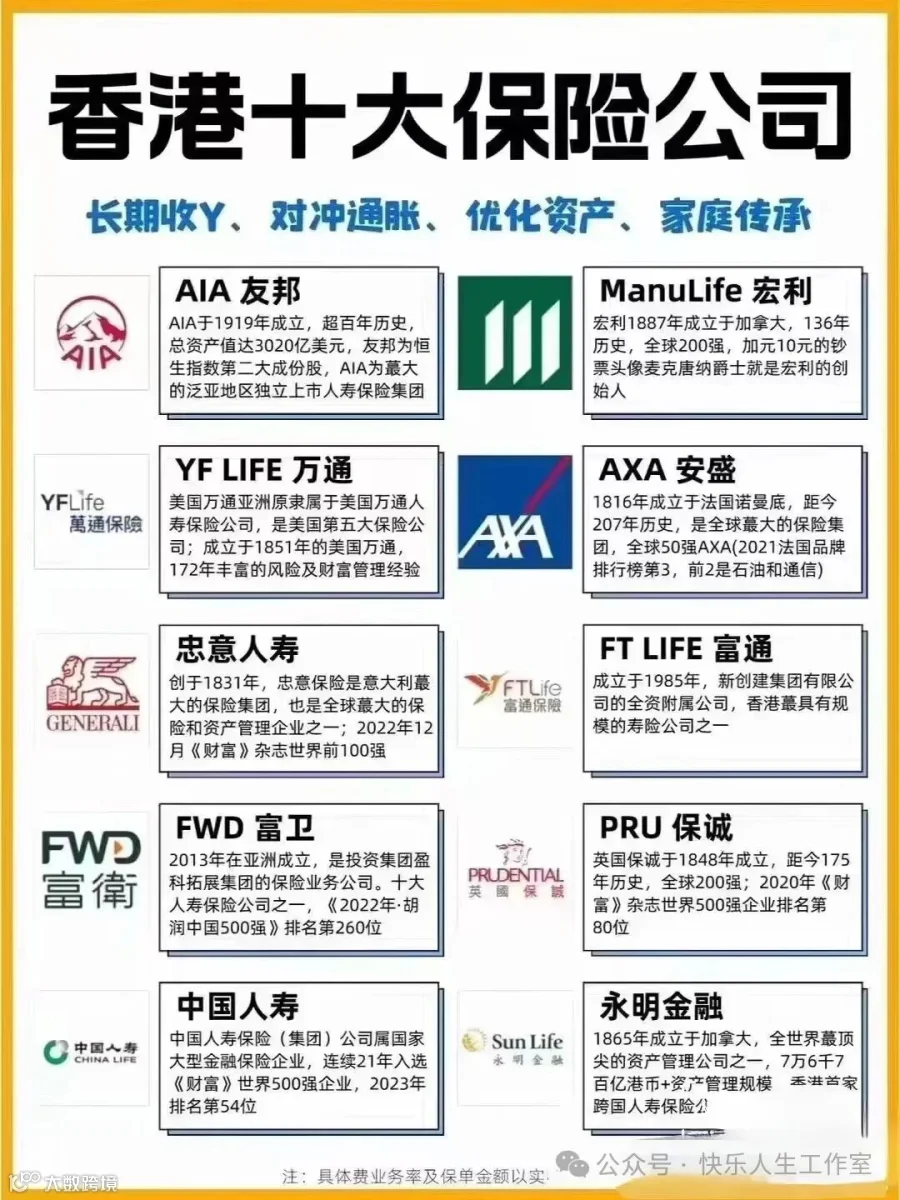
1.品牌声誉:应选择具有良好品牌声誉和长期稳健经营的保险公司,例如保诚、友邦、宏利等国际品牌,以及中银、国寿等中资品牌。这些公司在市场上往往拥有突出的口碑和品牌影响力。
2.财务实力:评估保险公司的偿付能力、金融信用评级以及资产规模。标准普尔、穆迪和惠誉等国际评级机构的评级是评估保险公司财务实力的重要参考依据。
2、产品特性与收益
1.收益结构:香港储蓄型保险通常由保证收益和非保证(分红)收益两部分组成。保证收益较低但稳定可靠;非保证收益则依据保险公司的经营状况和投资收益情况而定,可能带来更高的潜在回报。
2.回本期与预期收益:关注产品的回本期和预期总收益。回本期短的产品适合需要快速回笼资金的投资者,而预期总收益高的产品则适合追求长期增值的投资者。例如,宏利宏挚传承以 6 年回本期和长期预期回报最高可达 7.19% 的表现,在市场上脱颖而出。

3.提领功能:考虑产品的提领灵活性以及提领后的剩余现金价值。部分产品提供 “566” 提领模式,即五年缴清的保单,自第六年起每年可提取相当于总保费 6% 的金额,且提领后剩余现金价值较高。
3、投资灵活性与风险控制
1.货币选择:根据个人需求和风险承受能力,选择支持多种货币或单一货币的储蓄型保险。多币种保单通常具有无限传承功能和货币转换功能,可根据市场情况和个人需求进行灵活调整。
2.投资组合:了解保险公司对投资组合的管理能力和投资策略。稳健的投资组合有助于降低风险并提高收益稳定性。
3.风险控制措施:关注保险公司是否提供保费保证、最低保证利益等风险控制措施,以确保在不利市场环境下也能获得一定的保障。
4、费用与成本
1.初始保费:依据个人的经济状况和投资计划,选择合适的初始保费金额。
2.后续费用:了解产品的管理费、手续费等后续费用结构,以及这些费用对总成本效益的影响。
5、客户服务与理赔
1.售后服务:选择提供高质量售后服务的保险公司,以确保在投保后能够得到及时、专业的支持和帮助。

2.理赔流程:了解保险公司的理赔流程、效率和服务质量,以便在需要时能够顺利获得理赔款项。
写在最后挑选储蓄性保险产品是一项重要的决策,需要我们认真对待。 希望大家都能找到适合自己的产品,为自己和家人的未来奠定坚实的财务基础。在财富管理的道路上,以储蓄型保险为助力,开启更加美好的人生篇章。 记得在选择过程中多咨询专业人士,多比较不同产品,为自己的财富保驾护航。