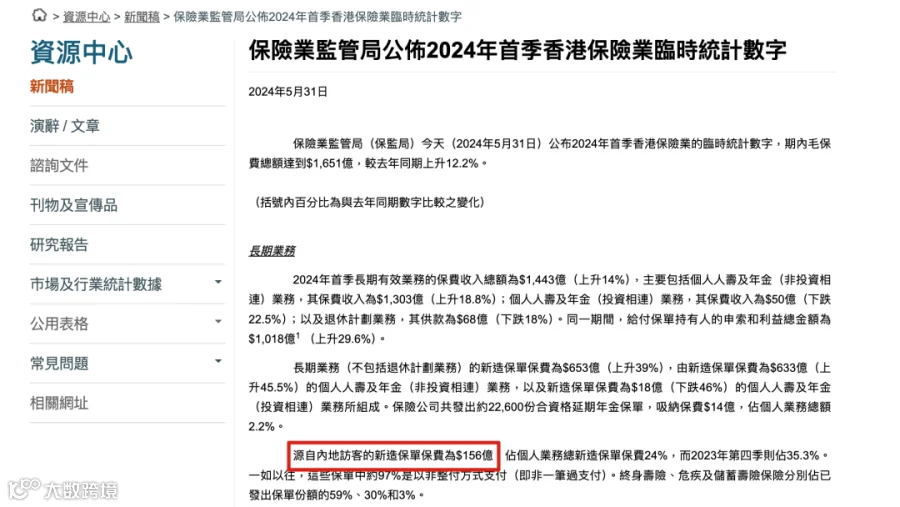
 2024 年第一季度,全港新单保费达 651 亿港元,其中内地访客赴港投保的保费为 156 亿港元,同比大幅上升 62.5%;
2024 年第一季度内地访客赴港投保的总保费数据,已然超越了 2016 年,仅位居 2017 年之后。
仅仅三个月的时间,内地居民便贡献了 156 亿港元!
有客户向我询问:香港保险究竟有着怎样的魅力,能让高净值客户不辞辛劳、不远千里地赴港投保呢?
二、50 万即可保障人的一生。
我列举出一组数据,告知他,50 万能够变为 6640 万,这便是香港保险的魅力所在:
孩子刚刚出生时,为其直接挑选一款香港储蓄险,每年投入 10 万美金,连续投入 5 年,总计投入 50 万美金。此后无需再有任何操作,便能够获得 6660 万美金。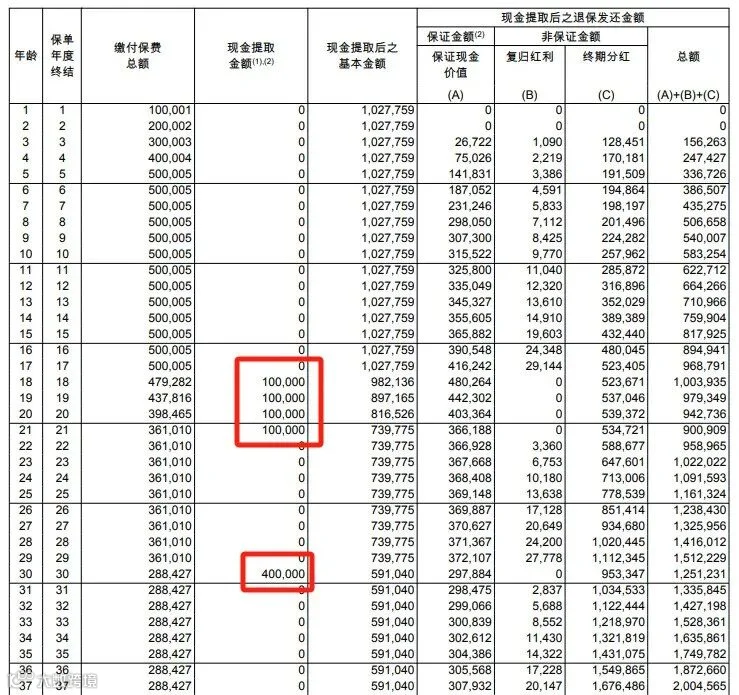
孩子在 0 岁时投保;
在第 18 至 21 岁期间,每年可提取 10 万美金(约合 73 万人民币),用于支付学费和生活费,也可以选择出国留学!
孩子 30 岁时,到了成家立业之际,再取出 40 万美金(约合 292 万人民币),作为婚嫁金,用于买车买房,而且这都属于他的婚前财产,不必担忧孩子婚后情感出现问题导致财产失去保障。
孩子 60 岁至 100 岁时,处于退休养老阶段,每年提取 50 万美金作为养老金的补充,提取 30 年,共计 1500 万;
在 100 岁离世之后,能够留下 5060 万传承给子孙后代,实现财富的传承!
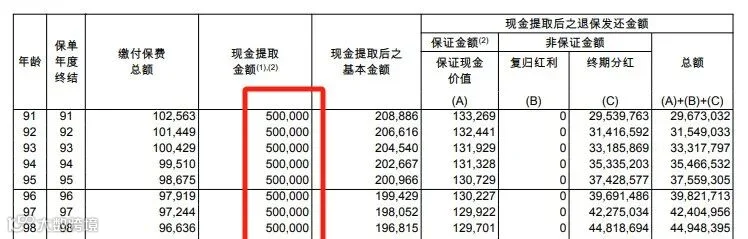
本金为 50 万美金,18 岁至 21 岁获得 40 万,30 岁获得 40 万,60 岁后的养老金为 1500 万,去世后的遗产还有 5060 万。
如此一来,我们只需缴纳保费,50 万美金便能换来 6640 万美金!!
这就是香港保险的魅力所在,毕竟只需交钱,之后便无需再做任何事情,保险公司自会有专业的投资团队为我们服务。
将财富交由专业的国际性保险公司进行打理,剩下的只需交给时间这个催化剂,复利的威力会令人惊叹不已,保单周期越长,分红就会高得超乎想象。
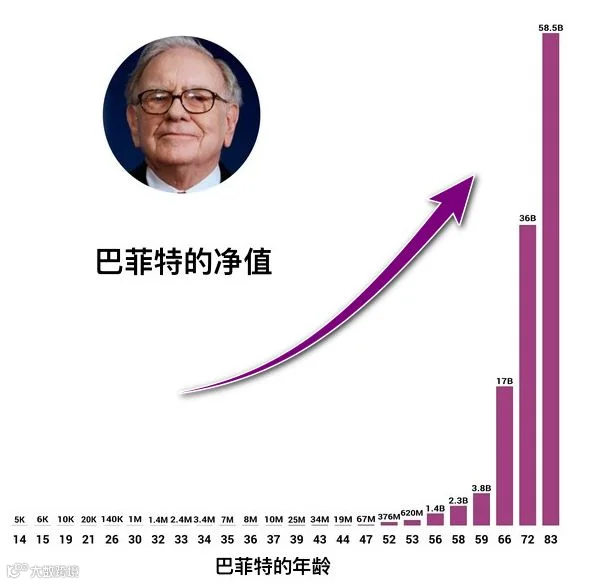
将复利效应发挥到极致的,例如 “股神” 巴菲特。
从下图可以看出,随着巴菲特年龄的增长,他的财富呈现出爆发式增长。巴菲特 90% 的财富,都是在其 60 岁之后获得的。
对于许多人而言,香港保单是应用复利的最佳选择,所以众多内地朋友不远千里赴港投保,为自己和孩子配置一款复利产品。
三、香港保险的保单功能
我以 “香港某主流储蓄分红险” 为例,介绍港险的保单功能。
1、多元货币转换功能
1)拥有 8 种货币,可自由转换
从第 3 个保单周年日起,客户能够从美元、人民币、港元、英镑、欧元、新加坡元、澳元、加元这 8 种货币中自由选择,满足客户的环球发展规划。

2、财富世代传承
1)可无限次更改受保人
在持有保单达到规定时间后,能够选择转换受保人;保单将为新受保人提供人寿保障至 128 岁,实现 “代代相传”,成为真正的 “传家宝”。
2)保单延续选项(至受益人)
保单持有人可指定一位受益人,在受保人身故后成为新的保单持有人和受保人,以延续保单的效力。
3)保单分拆
在持有规定时间后,每年可进行一次保单拆分,将财富指定分配给爱人和孩子,或者调整资产分配、开展海外规划。
写在最后
高净值客户除了看重香港保险的高收益之外,同样也看重香港保险可以配置各国货币资产。毕竟,当前人民币的通货膨胀浮动较大。
对于普通人来说,人民币贬值、存款降息的影响并不是很大;但对于高净值人群而言,人民币不断贬值,也就意味着资产在不断缩水。
最后,在美联储降息预期之下,收益可观且渠道安全的投资已经不多见了,这正是香港保险的魅力所在!