✅ 1.这款产品的优势有哪些?
👍保费尚未交完,就能够开始支取款项了!
👍2 年缴费预期 6 年回本,收益高达 7.21%!
👍5 年缴费预期 7 年回本,收益高达 7.18%!
👍拥有 9 种保单货币,处于行业领先水平!
👍保费假期长达 4 年,在市场上处于领先地位!
👍能够更快地进行保单分拆、货币转换以及更改受保人,领先于主流产品!
👍首创市场独有的 12 种「终身年金」权益,打造终身现金流!
并非友邦、保诚或永明,这款产品鲜有人提及,一直不温不火。
但倘若你对资金流动性要求较高,期望锁定终身现金流,那可千万不要错过。
✅2.呈递增式领取,具有超强的资金流动性。
2 年缴费的情况下,1 年后就可以开始提取现金;
5 年缴费的情况下,2 年后就可以开始提取现金。
交完第一年就能开始领钱,这样的速度在市场上无人能及。
💥如图一案例所示:
年交 8 万美元,5 年缴费,选择从第 2 年开始领钱。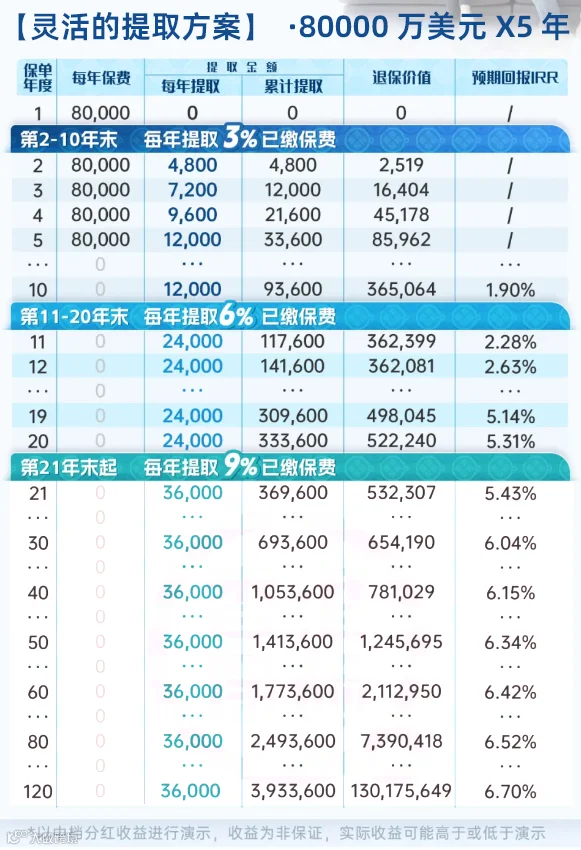
第 2 年末至第 10 年末:
每年可领取 3% 的已缴保费,
即每年领取 4800 美元至 1.2 万美元;
第 11 年末至第 20 年末:
每年可领取 6% 的已缴保费,
即每年领取 2.4 万美元;
第 21 年后:
每年可领取 9% 的已缴保费,即每年领取 3.6 万美元。
🔥🔥🔥非常适合用于规划孩子的教育金,能够顺应孩子初高中、大学的费用增长支出。
总结而言,与市场上的短期快返储蓄险相比,它的开始提取时间是最早的;与市场上的中长期储蓄险相比,同样进行 “369” 提取,它剩余的预期现价又是最多的。提取后,收益依然高达 6.7%!
✅3.终身现金流,保证一生都有稳定收入。
完全不必担心领着领着钱就没了。它有 12 种「终身年金」权益可供任选,确保你一生都有钱花。
以 35 岁年交 5 万美元,交 5 年,60 岁行使「1 / 定额终身年金」方案为例。
随着分红收益的累积,
60 岁时保单的预期现金价值为 927018 美元,预期内部回报率 IRR 为 5.85%。
从 61 岁起,每年可领取 64298 美元,直至终身;
68 岁时,年金总收入达到 514385 美元,是本金的 2 倍;
75 岁时,年金总收入为 964472 美元,已经超过转年金时的保单现金价值;
一直领取至终身,累计已领取 385.8 万美元,是总保费的 1543%!
活多久领多久,无惧长寿风险,有效抵御通胀。
🔥🔥🔥非常适合想要规划终身现金流、为养老提前做好充分准备的朋友。
在8月底前投保,
✅2 年预缴可享受 8% 的保证利率;
✅5 年预缴可享受 5% 的保证利率;
✅保费折扣力度大,持续到第 3 年,合计高达 30%。
 如何消除香港保险的信息差距?
 怎样挑选到最为合适的公司和产品?
 想要深入了解香港保险和新加坡保险的朋友,可以扫码添加好友,私信联系!