2024年的香港保险确实火的不行!
更神奇的,是几个月前一份20亿元的巨额保单!

全球最贵,让香港直接打破了美国硅谷的吉尼斯世界纪录。
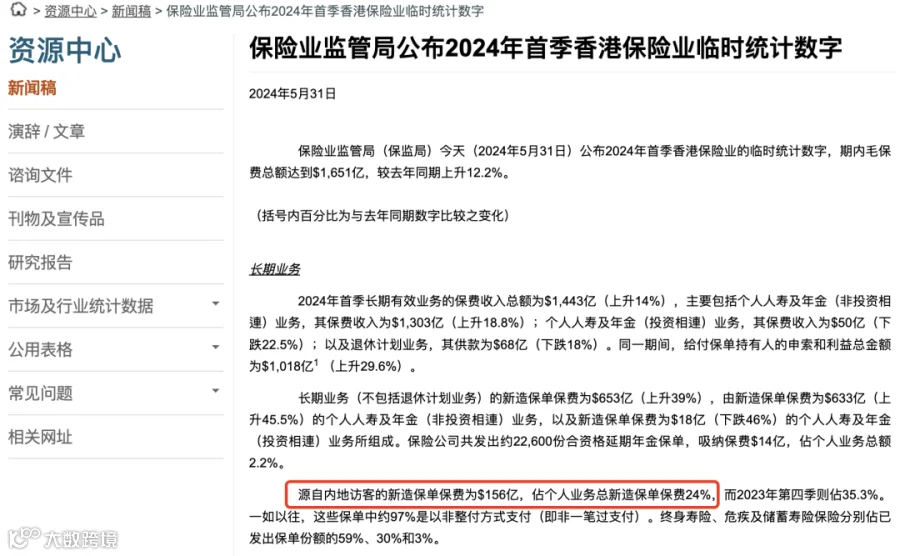
2019年前内地赴港投保,主要是配置重疾险。但2023年通关以来,香港保险再度火爆的原因,已经变成了中高净值家庭资产避险。
从新增保单保费来看,终身寿险(包括分红险储蓄险和杠杆寿)占比达77.5%,短期储蓄险次之,占比为14.5%。其中被大肆追捧的,是分红储蓄险。

没办法,香港分红储蓄险的优势实在太明显了:

2024年第一季度赴港投保数据出来后,一朋友在问,是什么样的魅力使得一群高净值人群不远千里赴港投保?
一组数据告诉他:50万变6660万,这就是香港保险的魅力:
孩子刚出生,选择一款香港分红险,每年投入10万,投入5年,总共投入50万,之后什么都不要做,就可以获得6660万。
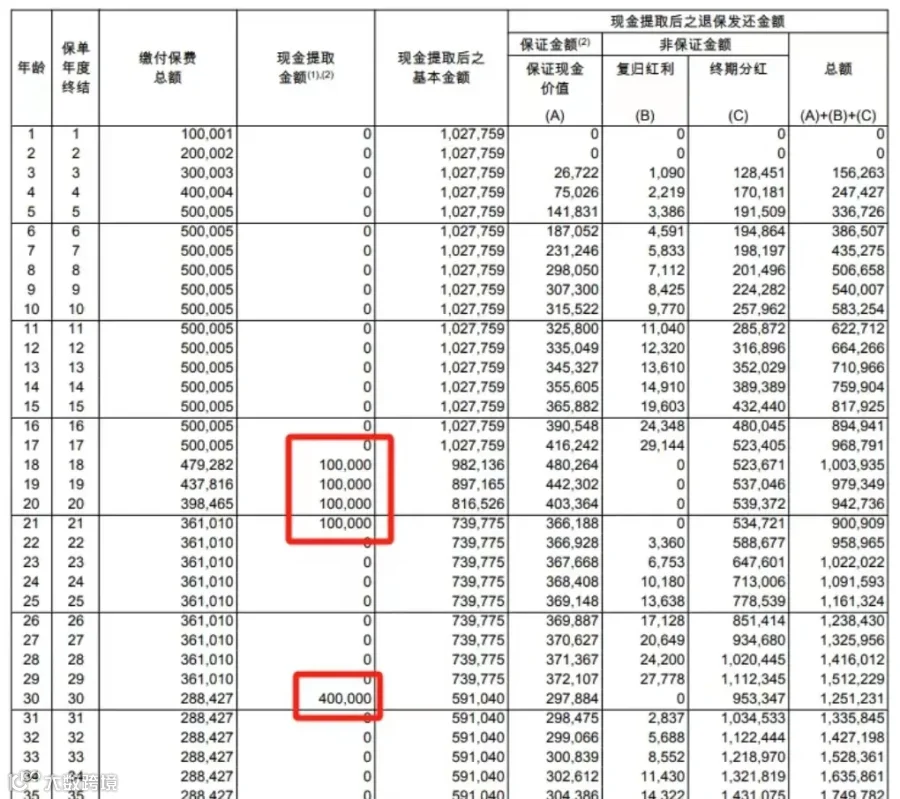
孩子18-21岁上大学期间,每年提取10万作为学费、生活费。提取4年,共计40万;
孩子30岁时,成家立业,一次性提取60万作为婚嫁金;
孩子60岁-100岁时,退休养老,每年提取50万作为养老金补充,提取30年,共计1500万;
100岁去世之后,可以留下5060万传给子孙后代,实现财富传承

投入50万→获得40万+60万+1500万+5060万=6660万,这就是香港保险的魅力。
在保险领域,复利指的是投资者在购买具有现金价值的保险产品时,可以获得一定的投资回报,并且这些回报会被重新投资,从而产生更多的收益。
香港的保险市场相对成熟,提供了广泛的现金价值型保险产品,这些产品通常具有较高的分红率和保单周期长的特点。这些优势让香港的保险产品在投资回报方面具有很大的优势。
香港政府对保险业的监管也非常严格,保障消费者的权益。这也让投资者更加愿意选择香港的保险产品
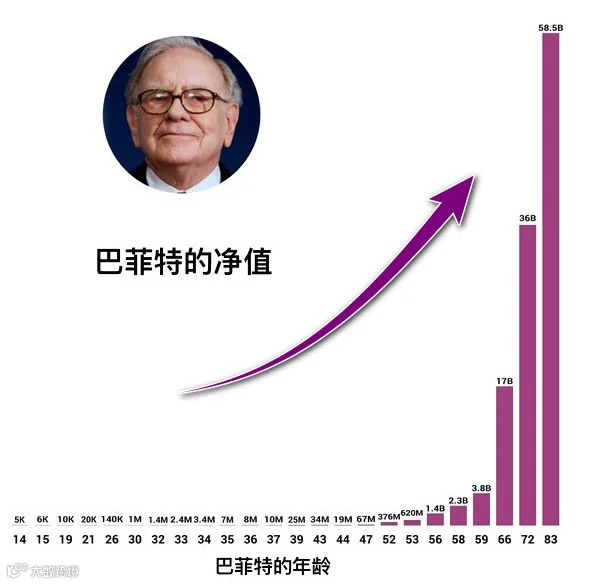
把复利效应发挥到极致的,比如“股神”巴菲特。
从下图可以看到,随着巴菲特年龄的增长,他的财富呈现爆发式增长。巴菲特90%的财富,都是在其60岁之后获得的。
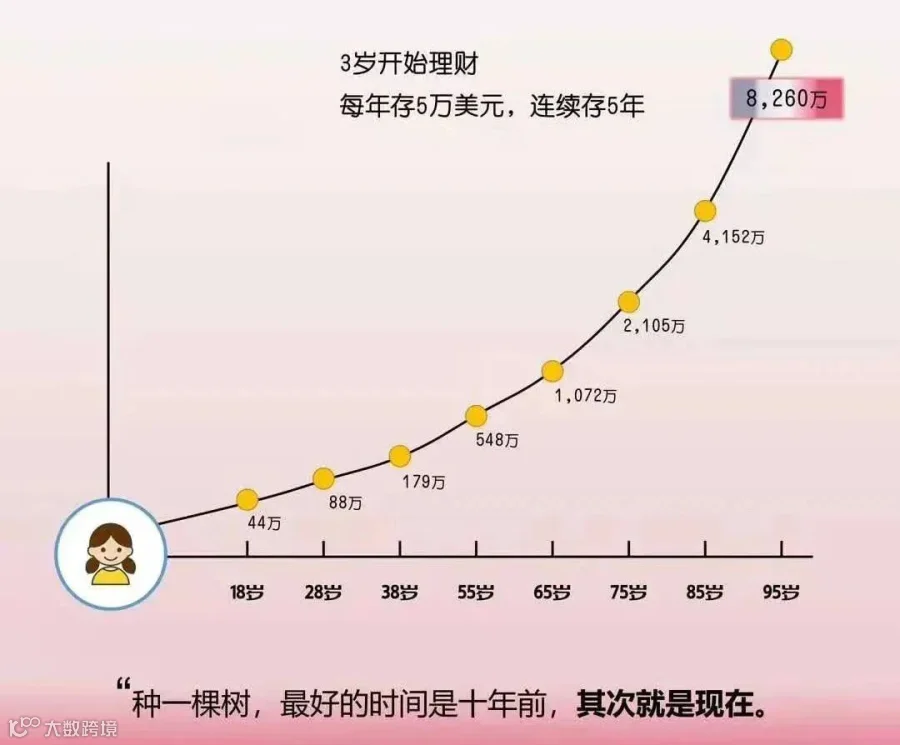
之前有这么一个故事,一对好闺蜜A小姐和B小姐,在2020年相继生下自己的小天使,欢喜之余亦开始探讨为孩子做一个周全的保障。经过多方比对,共同看中了非常火爆的复利分红的香港美元保单。
A小姐2021年即赴港给孩子买了一份5万美元的储蓄保单。而B小姐则犹豫不定,最终未能成行。
B小姐两年的时间先后考察了国内的保险和其他投资产品,发现作为孩子终身财富规划还是香港保单更胜一筹,于是B小姐在2023年给孩子买了一份与A小姐同样的产品,金额也是5万美元。
此时B小姐给孩子投保的年龄已经是3岁了,与闺蜜A小姐的宝宝投保同种产品,同样的金额,同种缴费期,那么相隔2年,收益差距大吗?

说到底,现在爆火的香港房产、保险、开户都是海外资产配置的一种手段,重点不是载体,而是把钱挪出去。
资产荒的当下,想上车的赶紧啦,宜早不宜迟👇👇