一、近期处理了两起香港重疾险的理赔事宜。
一位是来自上海的客户,获赔了 25 万美金(约 180 万人民币),这位客户当时在香港向两家公司投保,总共持有 2 张重疾险保单。
一位是来自成都的客户,获赔了 120 万美金(880 多万人民币),该客户当时在香港向两家保险公司投保,一共拥有 3 张重疾险保单。
据说她在内地还获得了 200 多万的理赔,这样一来,这位客户重疾险的理赔金额就超过 1000 万人民币了,您没听错,是 1000 多万人民币,并且客户确诊的还是最轻的那种癌,俗称“喜癌”。
客户重疾理赔的其中两张支票
支票一:理赔金额为533238.93美金
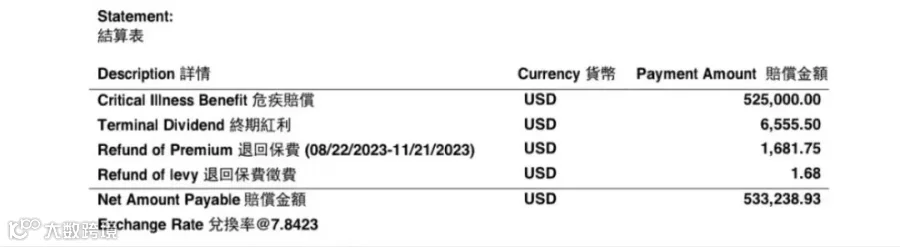
支票二:理赔金额为230013.31美金

受到这两个大额理赔的触动,我感觉自己对重疾险的理解太过浅显,尚未真正把握重疾险的核心要义。重疾险的确是收入损失险,或许是因为太多保险业务员自身收入不高,无法从高收入客户的角度去思考,只能依据自己的经济状况去衡量客户的情况,最终不少客户仅仅购买了 30 万人民币、50 万人民币、100 万的重疾保额。
对于许多年收入达到 100 万、200 万的客户而言,这 30 万、50 万的重疾险保额实在是用处不大。按照年收入 100 万的客户来说,专业的观点是做到 500 万重疾保额才比较合理。最为关键的是,随着客户年龄的不断增长,身体健康状况逐渐变差,慢慢地这些收入不错的客户就失去了购买更高重疾保额的机会!
这里给大家做了1份保额较高的香港重疾险计划书,如果你年收入达到50万,建议可以参考一下
35岁 女 不抽烟 重疾基本保额66.66万美金,25年交 ,年交保费21144美金 保终身 带分红、

这款重疾险前保额理赔有高杠杆,后期退保有相当不错收益,收益和保障兼顾,让客户做到既要又要!
前10年,额外赠送50%的重疾保额
如果前10年发生重疾,理赔金额就最少99.99万美金+预期分红。
如果第11年开始后发生重疾,那么理赔金额就是最少66.66万美金+预期分红
同时,保单还有保证现金价值,随着年份不断增加,客户的退保价值(保证现金价值+预期分红)会不断增加,等到保单的第27年,预期总的退保价值57万美金已经高于总的保费52.9万美金了!
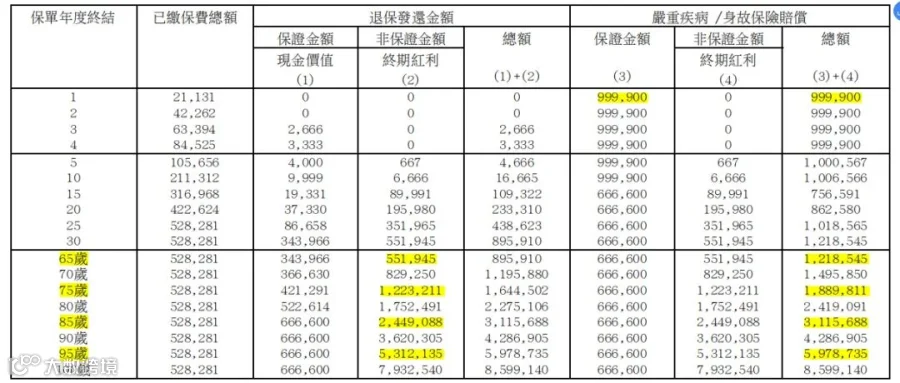
客户的总保费是 528281 美金。
在 65 岁时,退保价值是 89.6 万美金,重疾或身故的理赔金额为 122 万美金。
到 75 岁,退保价值为 164 万美金,重疾或身故的理赔金额是 189 万美金。
85 岁时,退保价值达 312 万美金,重疾或身故的理赔金额为 312 万美金。
95 岁,退保价值为 598 万美金,重疾或身故的理赔金额是 598 万美金。
100 岁,退保价值是 856 万美金,重疾或身故的理赔金额为 856 万美金。
二、接下来说这款重疾险的主要保障功能
1)高杠杆的重疾保障
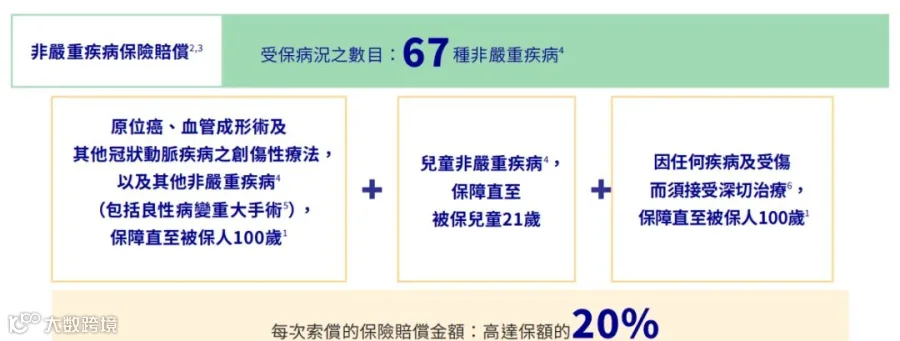
1、首次确诊63种重疾中的一种,可赔付66.66万美金,如果首次确诊重疾是在保单的前10年里,那么可赔付66.66万美金+33.33万美金=99.99万美金+累积分红

2、确诊67种轻症中的一种,可赔付5万美金,轻症可多次赔付,每次赔付上限是5万美金
2).癌症、心脏病、中风的多次赔付

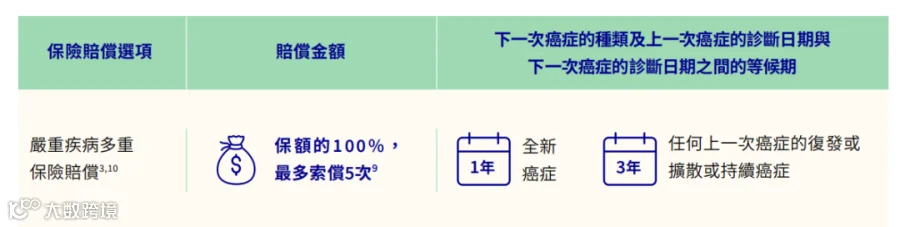
1、在首次确诊重疾之后,能够提供癌症的多次赔付,累计最多可达 5 次(首次不计算在内)。癌症多次赔付的金额依旧是 66.66 万美金。
前后两次相同癌症的二次理赔间隔期是 3 年,两次不同癌症的二次间隔期为 1 年。
如果上一次癌症持续超过 3 年,也视作达到 3 年,可以进行二次理赔。
2、首次确诊重疾之时起,提供中风、心脏病的多次赔偿,最多累计 2 次,而心脏病、中风的二次赔付金额照旧是 66.66 万美金(二次出现的心脏病、中风要和第一次发病的部位不一样)。
3)癌症持续津贴
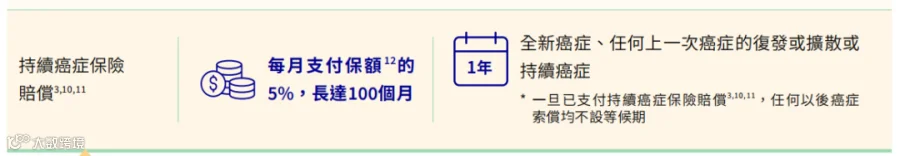
客户在首次癌症理赔 1 年后,如果癌症病情严重、治疗费用高昂以至于家庭难以承受,那么在癌症积极治疗阶段,客户能够选择每月领取 3.33 万美金的癌症持续津贴,最长可领 100 个月,直至积极治疗结束。
4)入住ICU也能当重疾或轻症赔付
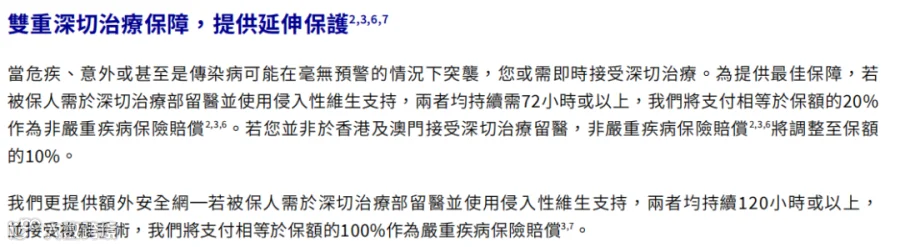
客户因疾病或意外入住ICU满72小时当轻症可理赔5万美金,入住ICU满120小时可理赔66.66万美金。
5)老年痴呆保障和照顾津贴
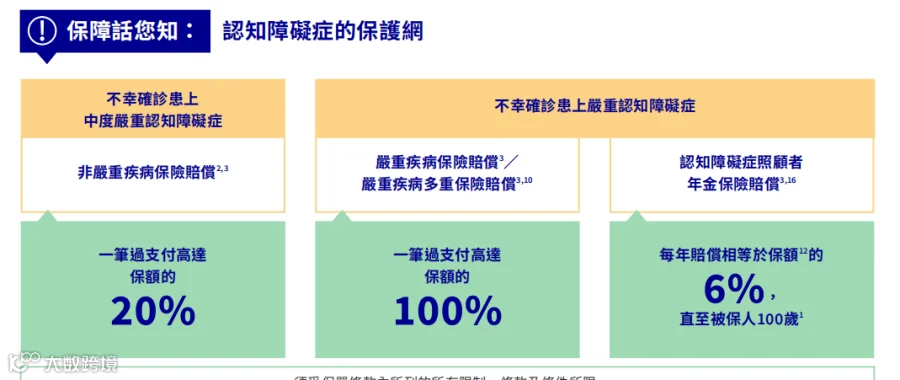
客户在85岁前不幸确诊为老年痴呆,可赔付66.66万美金+累积分红,且确诊后每年还可以领取4万美金的照顾津贴直到终身。
6)重疾保费豁免功能
任何时候只要理赔金额超过100%保额,后续保费免交,保单继续有效,其他部分的保障继续可以享受直到终身。
7)儿童保单投保人身故保费豁免
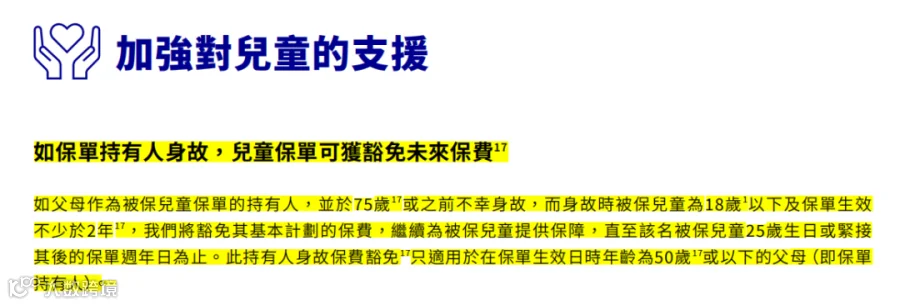
如果父母给孩子投保,父母在投保2年后不幸身故,那么孩子保单的保费豁免,保单继续有效(注意该项保障对于作为父母的投保人身体健康没有要求,只要保单生效满2年,该项保障就生效了)
写在最后
重疾险确诊就可赔付的特性,决定了它不是一般意义上用来做治疗费用的,重疾险的理赔款可以让客户可以在资金、心态和就医上得到最大程度的自由,以求在治疗上有最好的效果,可以早日重启自己,继续再战属于自己的人生!