最近,香港的重疾险特别火,原因是它不光能保重疾,还能当理财工具用。听说 25 岁的时候投入 8 万美元,到 80 岁没出险退保能有 85 万美元,本金能翻 10 倍。
实际情况到底是啥样呢?
咱们一起来瞧瞧:
为了更有说服力,我这次选了友邦、保诚、安盛、万通、宏利这 5 家香港保险公司的热门重疾险来一起测评,整理成下面的图:

一、 基础保障
上面这 5 款产品在基础保障方面,都是香港市场上重疾险里的第一梯队呢。不过各个产品之间又有很多不一样的小细节和侧重点。
1.重疾保障
在重疾多次赔付这方面,保诚和万通能赔 5 次,友邦和宏利能赔 8 次,安盛最多能赔 12 次。不过得说一下哈,重疾险赔付次数可不是越多就越好,因为多次得重疾是小概率事件,而且多次赔付也会有一些赔付限制。除了看赔付次数,还得看看赔付的保额是多少。
比如友邦、保诚、安盛、万通、宏利这 5 款产品,重疾都是赔 100% 的保额,但是额外赔付的保额不一样哦。其中,友邦要是 30 岁前投保,头 10 年额外赔付 50%,30 岁后是 35%。保诚、安盛、宏利要是 65 岁前投保,头 10 年额外赔付 50%。而万通最高额外赔付能到 80%(年龄小于 30 岁的时候),最低是 10%(56 岁到 70 岁的时候)。
2.轻疾保障
说完了重疾保障,咱也得看看早期疾病(轻症)保障。从数量上看,这 5 款产品差不太多,但是赔付比例不一样。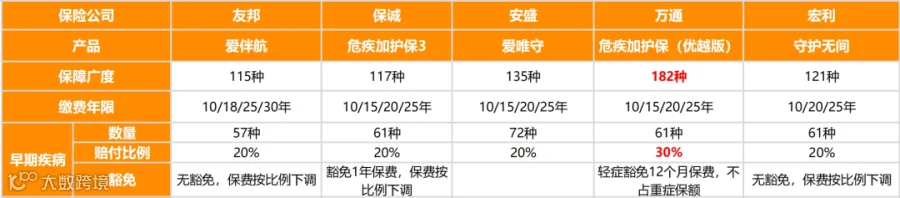
其中,万通给了 30% 的轻症赔付,比市场上常见的 20% 轻症赔付高多了。而且万通的 “危疾加护保” 轻症赔付不占重症的保额,这可真是个大变化。在这之前,香港的重疾险轻症是要占重疾保额的,这一点老被大家吐槽,现在万通算是补上了香港重疾险的这个短板。
3.重疾持续治疗津贴
友邦、保诚、安盛、万通、宏利这 5 家保险公司的重疾险都有癌症重疾持续治疗津贴。不过友邦、保诚、宏利这 3 款重疾险的重疾持续治疗津贴里没有心梗 / 中风保障。不过友邦和安盛给了老年痴呆保障津贴,也算是稍微弥补了一下上面这个保障的不足吧。
4.其他
老实说,友邦、保诚、安盛、万通、宏利这 5 款产品在基础保障上的差别还有很多呢。比如保诚在孕期没有保障,安盛、万通没有 ICU 保障……
二、 保费保额
经过上面的分析,咱们对这 5 款产品的基础保障有了个初步了解。那这几款产品哪个更划算呢?
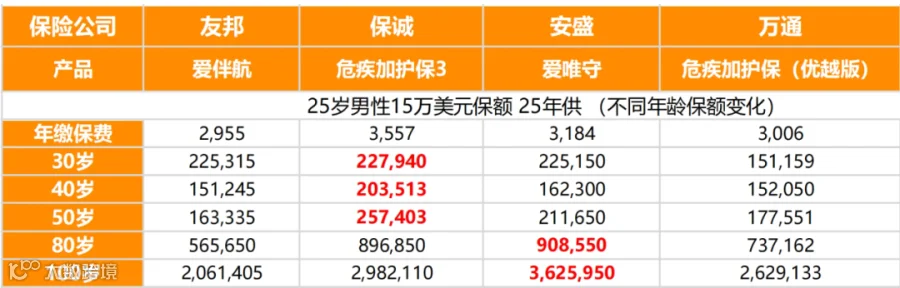
以 25 岁男性,买 15 万美金保额,分 25 年交为例,咱们来看看具体的保费情况:

1.保费
从上面的图能看到,年缴保费最高的是保诚,要 3557 美元。最低的是友邦,2955 美元。其次是万通,3006 美元。
按保费从高到低排列是:保诚、宏利、安盛、万通、友邦。
不过,咱们不光要看保费,还得看两个数据:保额和现金价值。
为啥呢?
因为香港的重疾险保额和现金分红会随着年龄增长而增加。又因为各个保险公司的投资策略不一样,所以产品的保额和现金分红的增长速度也不一样。
那肯定是保费低、保额和现金分红高的产品最好。
那谁才是性价比之王呢?咱们接着看。
2.保额
从保额来看,前期最高的是保诚,50 岁的时候保额是 25 万美金。
后期最高的是安盛,80 岁保额是 90 万美金,100 岁的时候是 362 万美金。
要是按保额从高到低排列,分别是:安盛、保诚、宏利、万通、友邦。
3.退保现金价值
那退保现金价值是啥情况呢?
40 岁退保,现金价值从高到低分别是:万通、保诚、宏利、安盛、友邦。
50 岁退保,现金价值从高到低分别是:保诚、万通、安盛、宏利、友邦。
80 岁退保,现金价值从高到低分别是:安盛、宏利、保诚、万通、友邦。
到 80 岁的时候,友邦的现金价值高达 49 万美元,年交保费 2955 美元,25 年一共交 73875 美元,本金翻了 6.6 倍。
安盛的现金价值是 85 万美元,年交保费 3184 美元,25 年一共交 79600 美元,算下来本金翻了 10 倍。
万通的现金价值是 67 万美元,年交 3006 美元,25 年一共交 75150 美元,本金翻了 8.93 倍。
所以说,25 岁投入 8 万美金,不是所有的重疾险产品到 80 岁的时候本金都能翻 10 倍,有的只能翻 6 倍、8 倍。
三、赔付情况
聊完了产品和价格,咱们也得说说赔付情况,毕竟这关系着咱们的钱好不好拿到手。
因为赔付难度是由好多因素决定的,所以只能尽量做到相对客观。
从官方公布的数据来看,2023 年友邦总共赔了 79 亿港元,重疾占比 30.38%,赔了 24 亿,比有些保险公司的总理赔还高。虽然友邦没公布理赔率,但是从身边的情况来看,友邦的理赔比较容易,能排进前三。2023 年保诚总共赔了 66 亿港元,总理赔数量是 13 万宗,整体成功理赔率是 96%。

2023 年万通总共赔了 10 亿港元,总理赔数量是 3 万宗,整体成功理赔率是 95%。2023 年宏利总共赔了 51 亿港元,危疾理赔数量是 2200 宗,理赔金额是 9.07 亿港元,成功理赔率是 86.59%。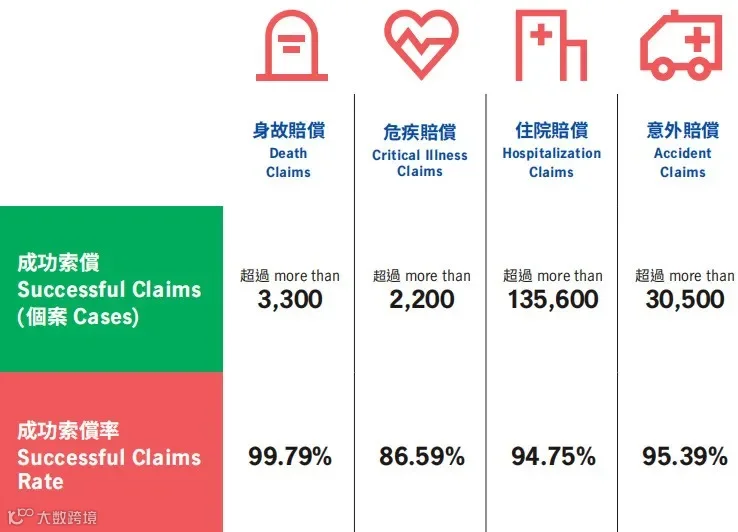
而且身故理赔率、住院理赔率、意外理赔率分别是 99.79%、94.75%、95.39%。
从整体来看,这几家保险公司的理赔率都挺高的,平均理赔率在 95% 左右。
四、 理赔流程
重疾险的理赔流程大概分四个步骤:
1.向保险公司提交理赔申请,告诉保险公司病情。
2.保险公司核实后确定理赔类型,客户准备并提交需要的材料。(危疾保障理赔:理赔申请表、医生报告(医生签字、盖章)、确诊报告书及相关医疗报告)。
(身故理赔:理赔申请表、死亡证明书、保单原件、身份证明材料、索赔权利证明文件等)。
3.把材料快递给保险公司,要是有需要再补充。
4.保险公司审核材料,如果投保的时候信息准确无误,就支付理赔款。如果前期如实告知,后期资料准备得全,一般情况下 1 到 2 个月就能收到保险公司的理赔款。
收款的话,可以选择支票兑现,也可以选择支票托收。
写在最后
友邦、保诚、安盛、万通、宏利这 5 家保险公司的重疾险都有自己的优点和缺点。
保费少的,后期保额就会少一点,现金价值也少一点。
综合来看,性价比最高的是万通,保费低,后期的保额和现金价值也还可以,而且它的轻症不占重疾额度,这点很人性化。
其次是友邦,保费低但保障没减少,理赔体验也不错。
当然,如果看重后期保额、现金价值的,安盛、保诚、宏利更合适,不过价格也会贵一点。
另外我还发现一件事,很多人本来是打算去香港买一份储蓄险的,也会顺便买一份重疾险,因为有些保险公司会给一些额外的优惠。
这时候就可以选择和储蓄险同一家的重疾险,既享受了优惠又多了一份保障。
不过这些优惠可不是一直都有的,有配置需求的可以提前来问问我。