大数跨境

7家香港主流储蓄险:领提密码,你想知道的都在这里!

7家香港主流储蓄险:领提密码,你想知道的都在这里! 快乐人生工作室
2024-09-01
1
导读:许多人在购买香港保险时,通常把考察的重点放在香港保险的收益、分红实现率以及保单功能上,却常常忽略了香港保单的

许多人在购买香港保险时,通常把考察的重点放在香港保险的收益、分红实现率以及保单功能上,却常常忽略了香港保单的 “领提密码”。 对于 “领提密码” 这个词,不少朋友可能都比较陌生,但它却关系到未来我们能够领取多少以及什么时候领取。


领提密码的妙用

1)首先说一说什么是提领。在我们持有的保单中,从账户上提取一部分钱出来,用于日常生活。2)那么什么是提领密码呢?比如最常见的「566」提领密码:缴纳五年保费,从第六年开始可以每年领取总保费的 6%,一直领取到终身,账户中始终有钱,并且还会持续增长。 这种领提方式也使得更多人将其作为养老金来使用,或者为孩子购买当作教育金,到了特定时间后,就能够每年领取一笔钱,终身享有保障。


这个例子大家想必都很熟悉,在投保的时候经纪人一般都有提及过。像这样的领提密码还有很多,并且每家保险公司都各不相同。3)是不是所有的产品都能够进行提领呢?答案是肯定的,但并非所有的产品都能在前期快速领取。 有些公司在前期可以做到 556、567 等模式,而有些公司只能做到 566。4)为什么有些公司领提快,有些公司领提慢呢?以英式分红的保单为例。 英式分红里面会有两种分红,一种叫复归 / 归原红利,另一种叫终期红利。复归红利更像是一个灵活账户,分红一旦下发就会确定或者比较稳定。而终期红利则比较像一个基金,它每年的价值其实会有所浮动。今年给出的数字是 100,明年在极端情况下可能是 -100。(这只是一个极端例子,实际上分红保险都比较稳定,不会那么极端)这两种红利的多少差别在每家保险公司是不一样的。 如下图所示,同样是 150005 年的案例。

第一个产品的复归红利显著高于第二个产品。 因此,复归红利更高的产品通常在前期能够实现更高的提领额度。所以,在投保香港保险的时候,记得向保险公司询问有哪些领提密码,这对我们未来领取保险金会很有帮助。
下面一起来看看香港各家领提密码都有啥吧!

7家香港主流保险:领提密码

01


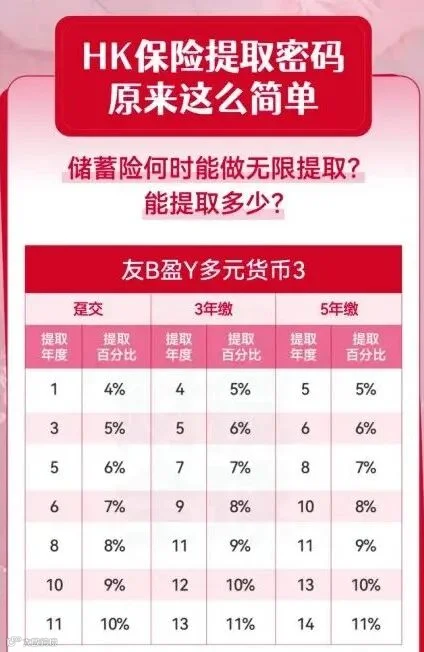
友邦——盈御多元货币计划3


友邦的盈御 3, 若选择趸交,最早在第一年便可以领取,每年可领取总保费的 4%。 3 年交的情况下,最早在保单第 4 年可以领取,每年领取总保费的 5%。 5 年交时,最早在保单第 5 年能够领取,同样每年领取总保费的 5%。

02


安盛——挚汇储蓄计划
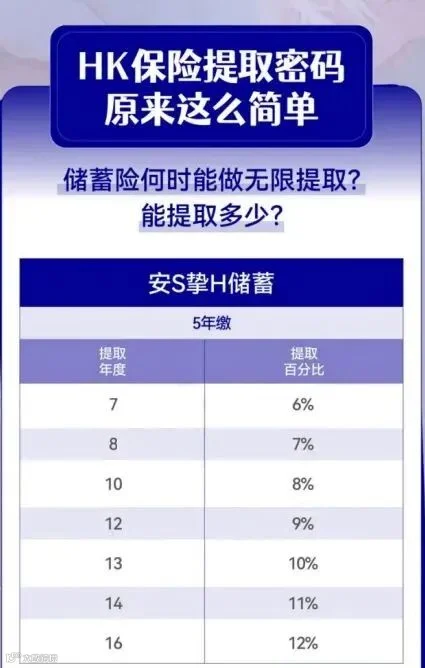


安盛-挚汇储蓄5年交,最早在保单第7年就能领取,每年领取6%的总保费!

03


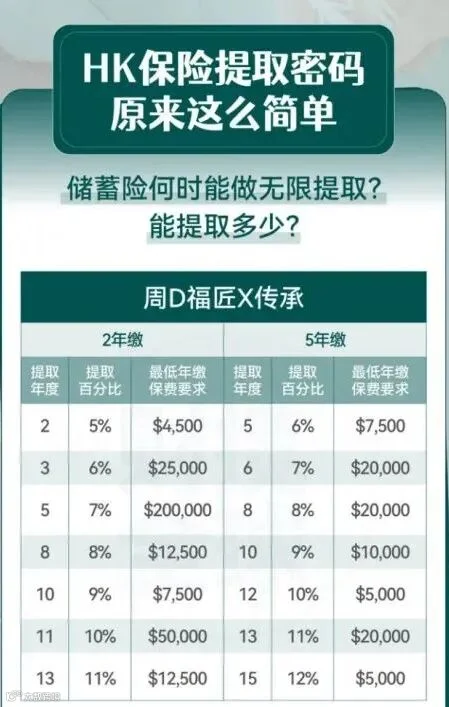
周大福-匠心传承储蓄寿险计划(尊尚版)


周大福-匠心传承2年交,最早在保单第2年就能领取,每年领取5%的总保费!

5年交,最早在保单第5年就能领取,每年领取6%的总保费!

04


宏利-宏挚传承保障计划
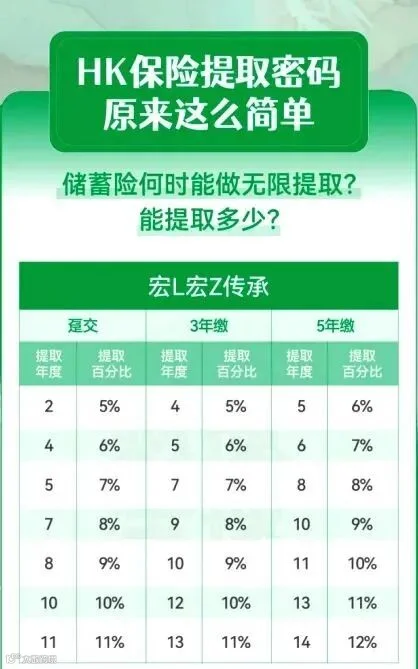

宏利的宏挚传承, 若选择趸交,最早在第二年便可以领取,每年领取总保费的 5%。 3 年交的情况下,最早在保单第 4 年可以领取,每年领取总保费的 5%。 5 年交时,最早在保单第 5 年能够领取,每年领取总保费的 6%。


05


保诚-隽富多元货币
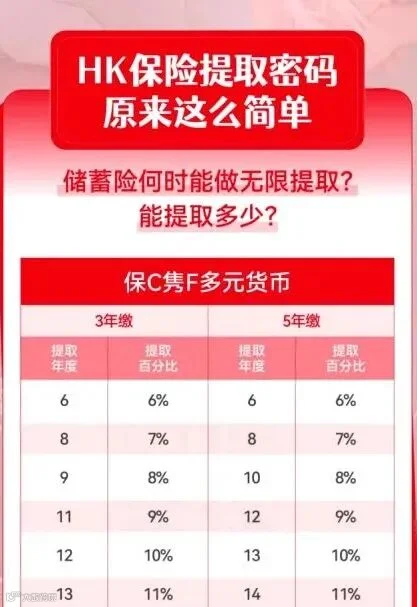
保诚-隽富多元货币,3年交,最早在保单第6年就能领取,每年领取6%的总保费!
5年交,最早在保单第6年就能领取,每年领取6%的总保费!

06


富卫-盈聚天下寿险计划


富卫的盈聚天下寿险计划, 若选择趸交,最早在第一年便可以领取,每年领取总保费的 5%。 2 年交的情况下,最早在保单第 3 年可以领取,每年领取总保费的 6%。 3 年交时,最早在保单第 4 年可以领取,每年领取总保费的 6%。 5 年交时,最早在保单第 5 年能够领取,同样每年领取总保费的 6%。


07
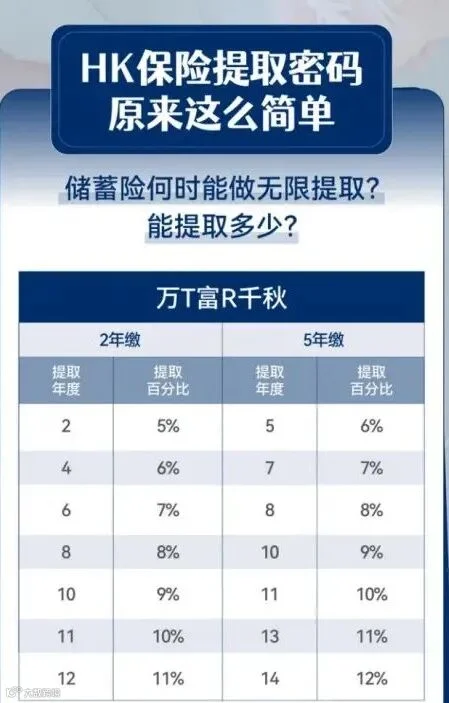

万通-富饶千秋储蓄计划


万通的富饶千秋储蓄计划,2 年交时,最早在保单第 2 年便可以领取,每年领取总保费的 5%。5 年交时,最早在保单第 5 年能够领取,每年领取总保费的 6%。总的来讲各个保险公司的提领状况由于产品结构的不同而有所差异,所以应当依据自身的需求来选择适宜的产品。 在考虑提领密码的时候,一定要综合考量自身的财务规划以及市场环境的变化,从而确保做出最为明智的决策。

【声明】内容源于网络
0
0
快乐人生工作室
1234
内容 3162
粉丝 0
快乐人生工作室 1234
总阅读18
粉丝0
内容3.2k