


前不久,招商银行发布了《2023 中国私人财富报告》,仔细读完整个报告,能够察觉到千万富豪的资产配置有了一些变化:短期内选择持有现金观望,减少房产持有,增加理财险的配置。
高净值人群在金融需求方面着重强调一个“稳”字,对于安全、稳健产品的需求被提及的频率超过了以往的各项个人需求。将近六成的高净值人群觉得持有安全稳健的产品是最为重要的需求之一,这一比例达到了新的高度。
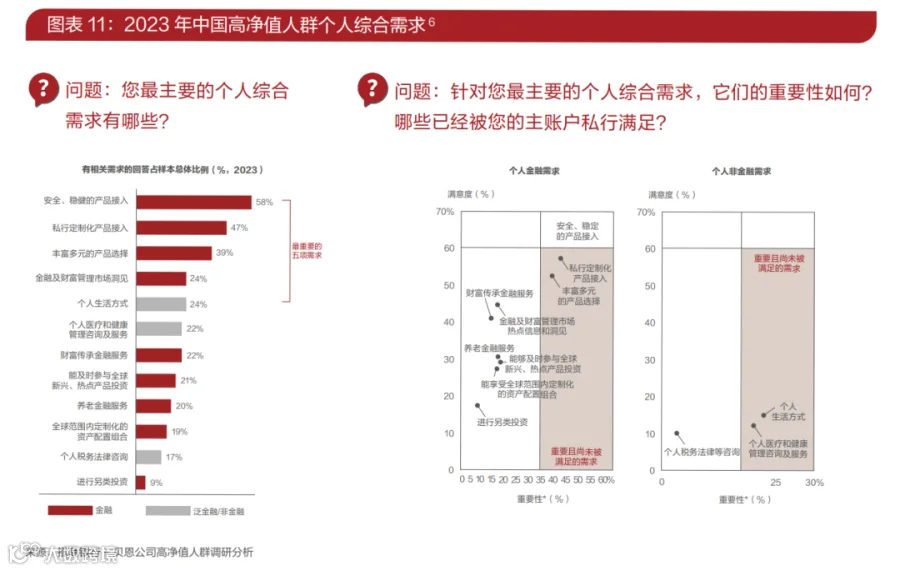
报告中,不管是在保证财富安全方面,还是资产传承方面,保险都牢牢占据了C位:
超过70%的高净值人士已经开始或已在准备财富传承,当中,82%的人选择用保险来传承财富。

报告同时指出,在未来的两年,更多高净值人群倾向于提高保险在整体资产配置中的占比,特别是长期寿险,像增额终身寿险、年金险等等。
这里不得不提及今年再度火爆的香港保险。上半年,香港新单保费达到 1030 亿港元,其中内地访客新造业务保费达到 319 亿港元,同比大幅增长 5815%!
那么,内地客户前往香港购买保险的原因是什么?
01、收益高
香港的保险公司是在全球范围内运营的,其投资的渠道、项目、地区以及比例,都比内地保险公司有更多的选择。而且境外市场成熟,法律体系完善,能够为客户获取较高的回报,分红率可达 6 - 7%。
在如今内地各大银行持续降低利率,保险行业整体下调预定利率的情况下,对于追求较高收益的客户而言,收益高且安全的香港储蓄类保险无疑是最优之选。
02、多币种配置
多币种配置本身就是一种规避风险的手段,美元作为世界通用的主流货币,与黄金、石油挂钩。不管未来世界局势怎样变化,手握当下主流货币必然更具优势。
作为世界三大金融中心之一的香港,在贸易和货币流通方面都十分自由。香港保险是以美元/港币作为计价单位的产品,并且能够在人民币、美元、港元、英镑、澳元、加元之间,无限制地进行转换。
内地中高净值的朋友,能够更有效地抵御人民币汇率贬值的风险,为家庭资产的增值保值做出长远规划。
03、养老规划
许多人都会选择用香港保险来进行养老规划,为何呢?首先,保单的设定属于长储蓄产品,那么您购买这款产品的第一步,必然是接受这笔钱是闲置的,或者是准备在未来使用的。
这就特别适合养老规划,每年存一笔钱,存 5 年。直接保障了养老生活,而且不会降低您当下的生活质量,何乐而不为呢?
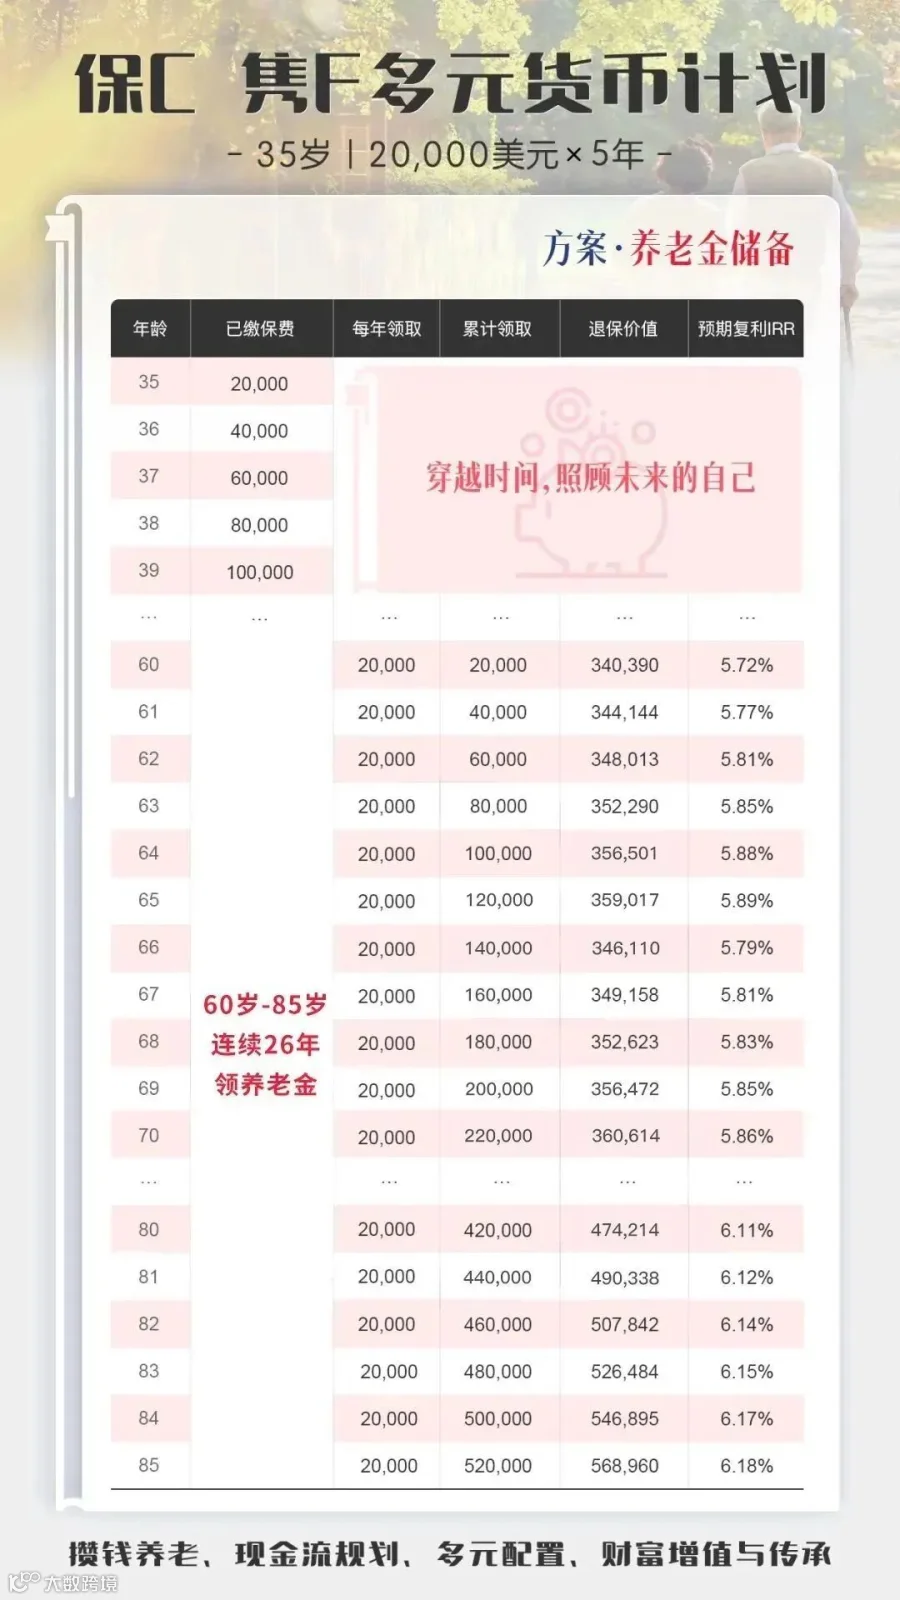
从 35 岁开始,每年交 2 万美元,交 5 年。
60 岁开始每年能够提取 2 万美金用于养老支出,其余的继续复利。连续提取 26 年之后,账户内还依然存有近 57 万美金。
04、子女规划
上面提到过,这是一款长期的储蓄产品,难道还有比从 0 岁就开始为未来做规划和投资更划算的吗?
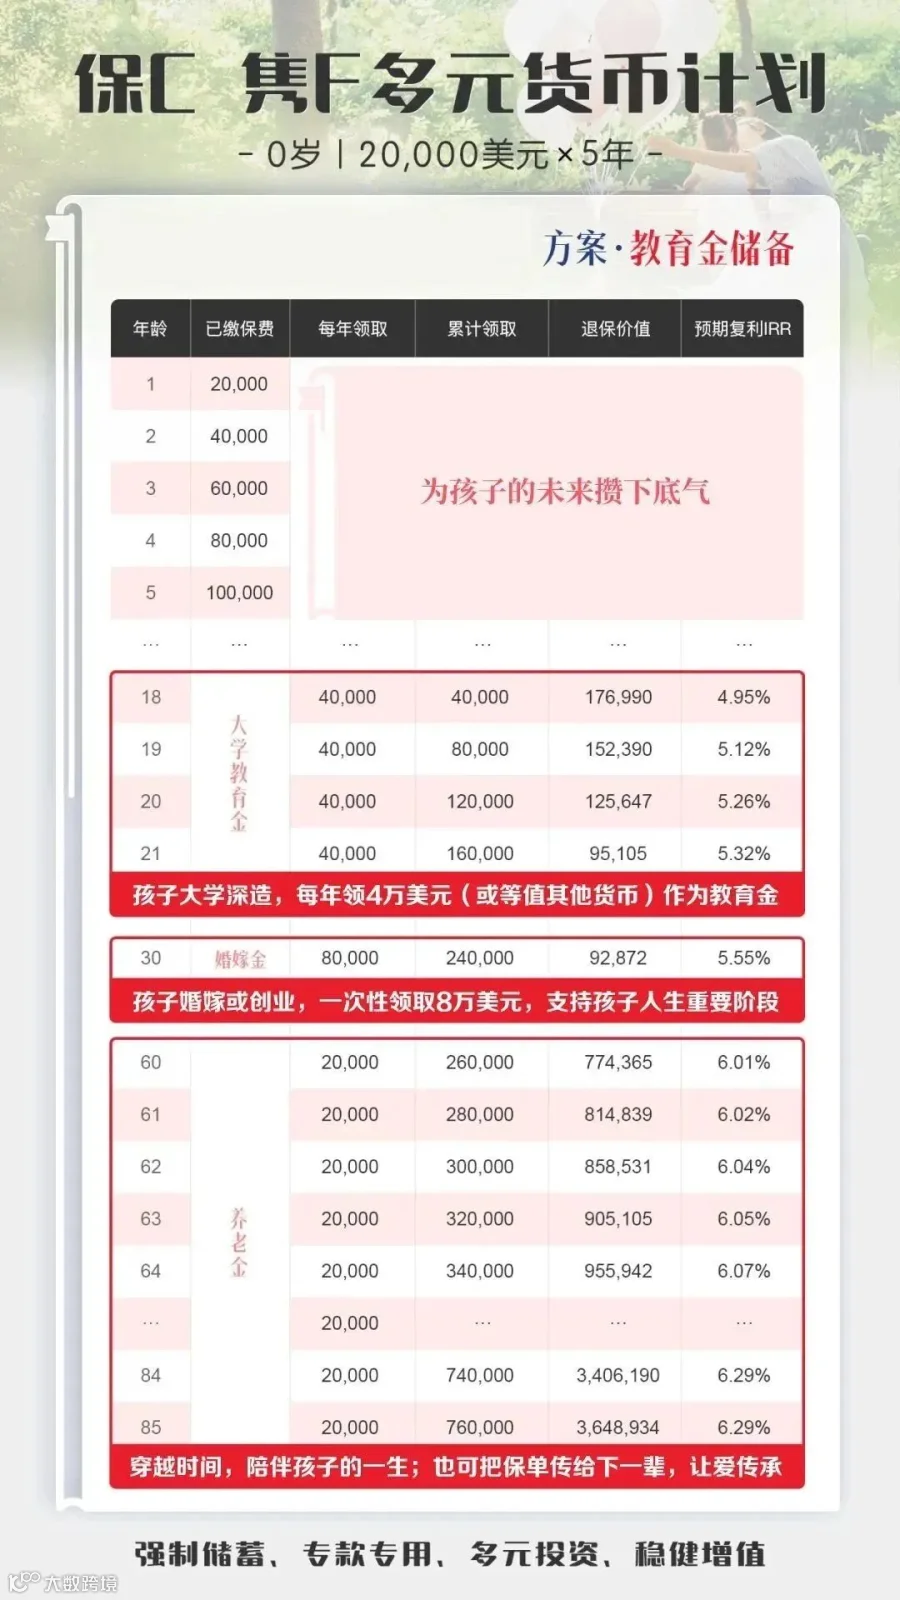
产品本身的提取是自由的,不管孩子在大学期间,还是创业、成家等任何人生阶段,都能够随时从保单中提取资金,为孩子在未来人生的各个重要阶段提供了所需的现金流支持。
对于刚出生的 0 岁宝宝的规划,5 万美元缴费 5 年。
如此一来,婚嫁、教育、养老都包含了,从出生就拥有了圆满的保障。
05 离岸资产配置
香港作为我国的特别行政区,具有独特的制度以及天然的优势。香港特别行政区依据相关法律的规定实行高度自治,拥有行政管理权、立法权、独立的司法权以及终审权。
内地法院的判决对于香港特别行政区的法院不具备约束力。另外,内地的执法部门无法在香港特别行政区行使任何司法管辖权。
因此,香港保险可以说是绝对安全的……
比如此前的张兰家族信托被击穿的案件,得以幸免的就是两张价值 2 亿+的香港保险。
类似的例子还有众多,像国美的成功脱险就是如此。

06、婚姻财富规划
许多父母都会采用购买香港保险的形式,将财富确定在自己子女名下,这样一来权属明确,日后还能够预防由于婚姻风险所造成的财富流失。
按照香港《已婚者条例》的规定,香港夫妻在婚后实行分别财产制,夫妻双方对于婚前财产和婚后所得财产各自享有独立的财产权。
所以,保险的特性再加上香港法律的支持,会让这部分保险资产的权属变得更加清晰、明确。
07、财富传承规划
中国当下拥有着全球规模最大的富豪群体之一,怎样安全地把家族财富传承下去,已经成为富豪们普遍需要面对的问题。而香港保险作为一种十分出色的财富传承工具,受到了富豪们的喜爱。
每一份香港保单,都会清晰地注明被保人、受益人,这些都是具有法律效应的,能够实现定向传承。
并且,投保人凭借保单能够指定多名受益人,还能够安排好受益人的先后顺序以及每一位受益人的受益份额。即便被保险人突然去世且没有留下遗嘱,也能够确保依照投保人的意愿,将资产指定传承给想要传承的人,避免可能引发的家庭纠纷。
还能够进行保单分拆,就是能够把一份保单拆分成多份,分别传给不同的孩子或家人。哪份多、哪份少,完全由自己决定。将来孩子还能够把他的这份保单再次拆分,传给自己的孩子们。这个功能为财富传承提供了更多的灵活性和便利性。
08、规避遗产税
这个话题已经被提及很多年了,我们无法确定未来一定会征收遗产税,也不能断言未来一定不征收遗产税。
但是在条件成熟的情况下,在共同富裕的大背景之下征收遗产税仍然有很大的可能性,今年遗产税就被提及了三次。
它的影响力有多大?三星继承人的例子就相当典型。

遗产税的开征流程是,继承人需要先交税,之后才能继承遗产。所以,准备充裕的税源极为重要,要是在规定时间内交不上税,这部分遗产就得贡献给社会了。
同时,要提醒大家的是,遗产税和赠与税是同步出台的,而且税率相同,所以在很多国家,遗产税和赠与税被合称为遗赠税。
因此,想要通过赠与的方式来规避遗产税是行不通的。而且依据遗产税草案,开征遗产税的时候会追查过去 5 年内的赠与财产,这在更大程度上把漏洞给堵住了。
在这样的大趋势下,通过香港保险来准备遗产税税源是十分明智的选择,即便没有开征遗产税,这部分钱也能够用于子女教育、养老等其他方面。
总之,对高净值家庭来说,香港保险是一个相当好用的工具。
如何消除香港保险的信息差距?
想要深入了解香港保险和新加坡保险的朋友,可以扫码添加好友,私信联系!
