作为规避风险的优质资产——黄金,其价格的飞涨与国际局势存在较大关联,除却宏观环境不谈,针对普通人而言,黄金是否适宜进行长期投资呢?与香港保险相比,哪个更为合适呢?
就避险角度而言,实物黄金着实是理想的品类,不但能够抵御通胀,还可在战争时期换取面包,乃至拿到船票机票。
然而在和平年代,实物黄金属于最差的投资品类之一。实物黄金的保存与储存均为巨大的成本支出,并且风险较高。交易变现也较为繁琐,部分交易成本是难以接受的。举例来说,在内地银行购置的金条,倘若并非存储于银行内,诸多银行也会拒绝回购。
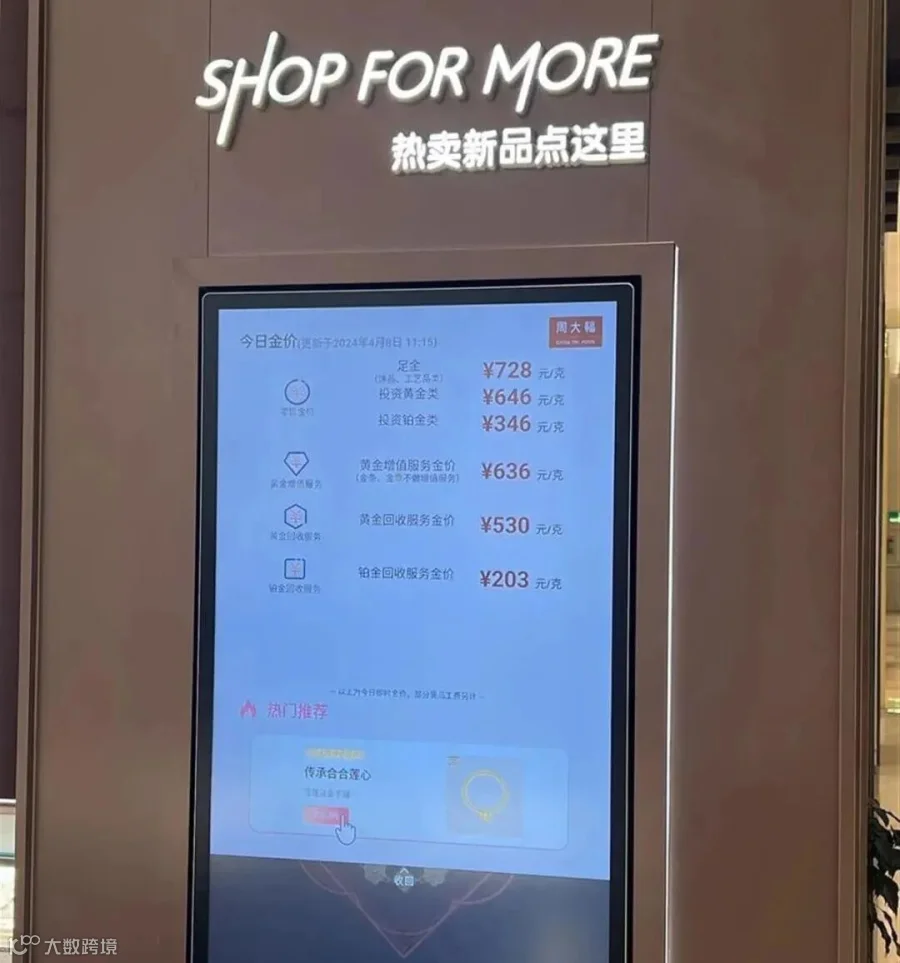
还有一个颇为重要的点是,黄金的销售价格与回购价格差距极大,以周大福为例,销售价为 728 元每克,回购价则是 530 元每克。
2011 年黄金价格登临高点之后,接着便是一轮长达 8 年的下跌震荡周期。2020 年 8 月 4 日登上 2000 美元之后,即刻迈入到疫情影响下的快速震荡周期。

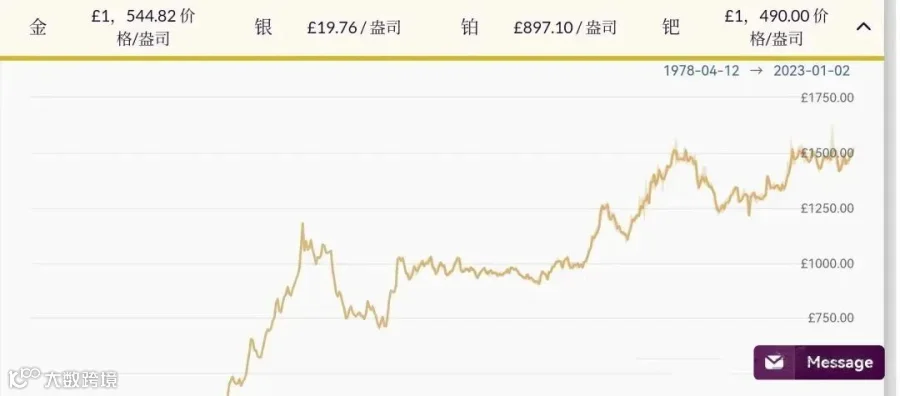
审视伦敦黄金现货价格于不同区间内的价格变动,10 年间变化达到 42%,就算运气上佳,于最低点介入、最高点出货,那么年平均收益也仅为 4.2%。
况且绝大部分人是追涨杀跌,难以尽享所有红利,反而存在被套进去的可能。
所谓乱世购置黄金,除开历史级别层面的乱世之外,在其余绝大多数时段内,黄金并未有甚好的表现,从长期来看甚至还无法跑赢通胀。
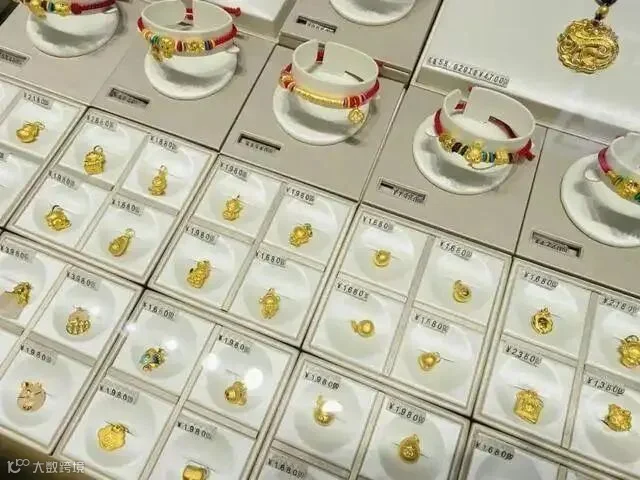
图片来源:周大福柜台黄金饰品现场拍摄图
无论是黄金、股市还是期货等市场,震荡、不确定是最大的特点。
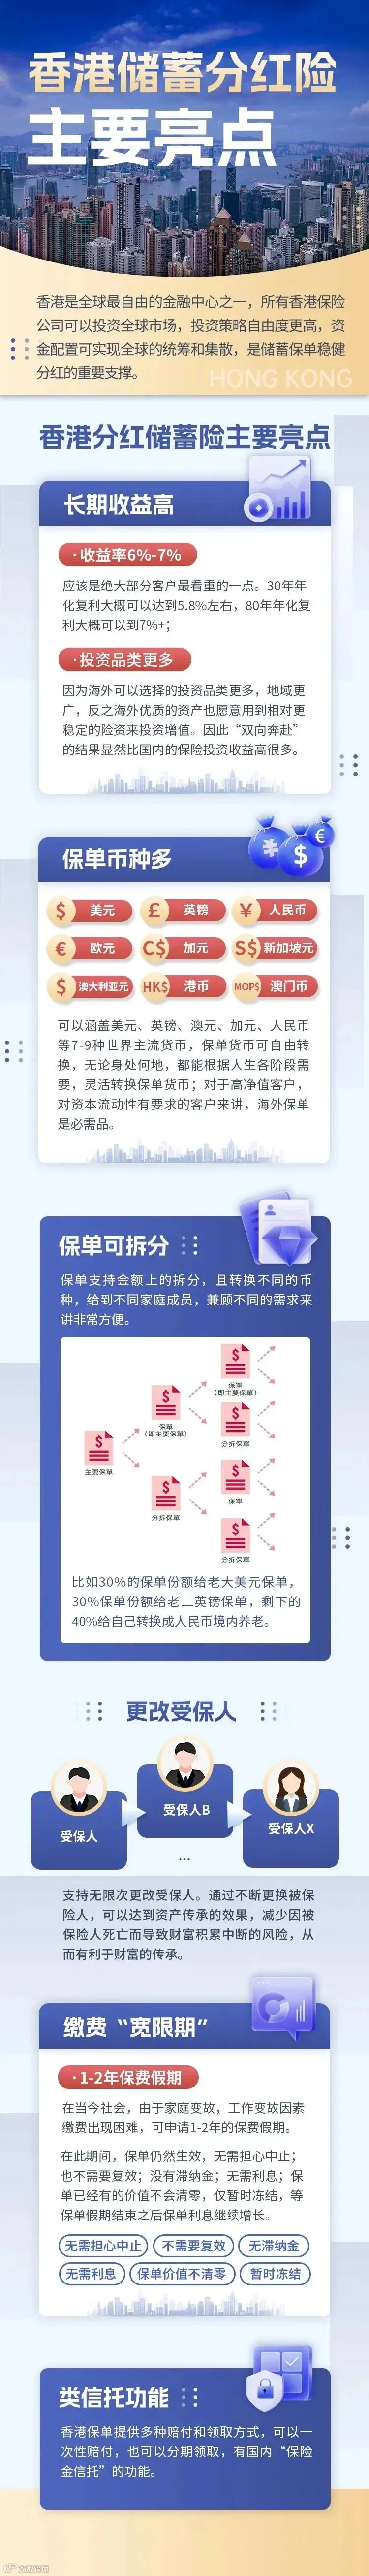
而香港分红险基本相反,长期、稳定、持续的收益更适合大部分人进行长期投资。

香港分红险的长期预期内部回报率基本维持在 6%-7%,且不断有新产品的分红突破既有产品。
购置香港保险,犹如购入一个投资组合。依托香港成熟的金融体系,以及保险公司历经百年持续优化升级的管理机制,借助这些经验丰富的投资者,使资产拥有一个风险低、收益高的优良去处。
香港储蓄分红险其他优势
1. 合理合法配置境外美金资产
香港储蓄险一律以美元计价。美元是全球流通货币,亦为多国储备货币。香港保险属离岸资产,且不在征税范围内,可避债免税。香港的保险公司更为注重个人隐私,尊重并守护个人财产;各大保险公司均注册于百慕大地区,资金更为安全且保密。
2. 锁定风险,规避潜在遗产税
美金储蓄分红型保险旨在为客户的长远未来进行规划,如子女教育、养老等。若期望在短期内实现一定的资产增值并取用,香港储蓄分红险并非最佳选择。
在内地与香港,许多人购买保险,尤其是大额寿险,一个重要原因是身故理赔金免税(包括资本利得税和遗产税)。
除了免税这一极具吸引力的功能外,保险产品在传承方面具有绝佳特点:可指定受益人和分配比例。如此传承安排,不同于遗嘱需去公证处公证,或其他安排需所有合法继承人同意,它极好地保障了财产的隐私与安全,还能最便捷地依照本人意愿分配。

3. 高回报与低风险并存
香港保险采用复利分红模式,其复利约为 6.5%,等同于单利至少 10%以上,此收益持续稳定,后期资金呈指数化增长;而内地年金险的长期客户回报仅在 3%左右。几十年后,两者的绝对金额差距显著。
香港作为自由贸易港及亚洲金融中心,其投资渠道无限制,可在全球范围投资,投资策略更具自由度。
故而在相同风险级别的理财产品中,香港的储蓄险可称翘楚。 至于我们的资产收益是否要随社会利率变动而降低,我们应尽早做出正确判定,而非待到为时已晚之时。