香港某大型保险公司宣布一项重要举措,其备受瞩目的HY特选II医疗计划将于2024年9月9日起停售!
一款突破传统高端医疗对于体况要求的局限性,无健康告知,且可以涵盖既往症,并且保证终身续保的高端医疗。可以满足很多有充足保费预算,但因为体况问题被高端医疗保险拒保,或者既往症除外责任太多配置不到合适的高端医疗人群。
一般而言,保险公司在评估投保申请时,会考虑多种因素,包括但不限于:
健康状况:对于健康保险,如果投保人存在严重的健康问题,可能会被拒保。
-职业风险:某些高风险职业可能会导致保险公司拒保。
财务状况:对于信用记录不良或财务状况不稳定的投保人,保险公司可能会拒绝承保。
历史索赔记录:频繁索赔的记录可能会使保险公司认为投保人风险较高,从而拒保。
当保险公司决定拒保时,投保人将无法获得所申请的保险保障。这可能会对投保人造成不利影响,尤其是在需要保险保障的情况下。
然而:
HY特选II无需填写医疗问卷或者接受健康检查,且保证续保至被保险人100岁。
以下是保险公司官方产品手册的介绍:
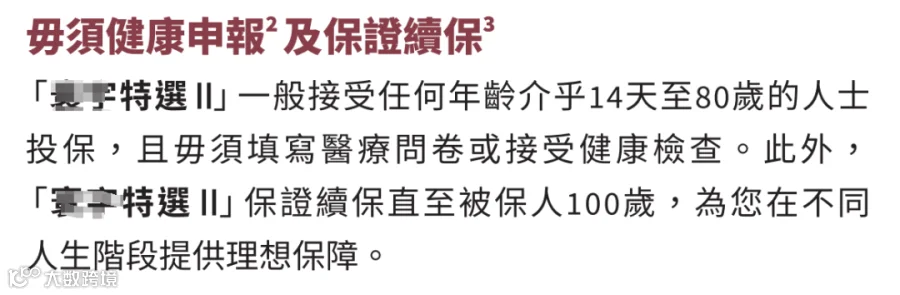
意味着:
客户正在进行癌症治疗,可以购买!
客户重疾险拒保了,也可以购买!因为不需要进行健康申报!购买条件非常宽松!
那么既往症赔付吗?
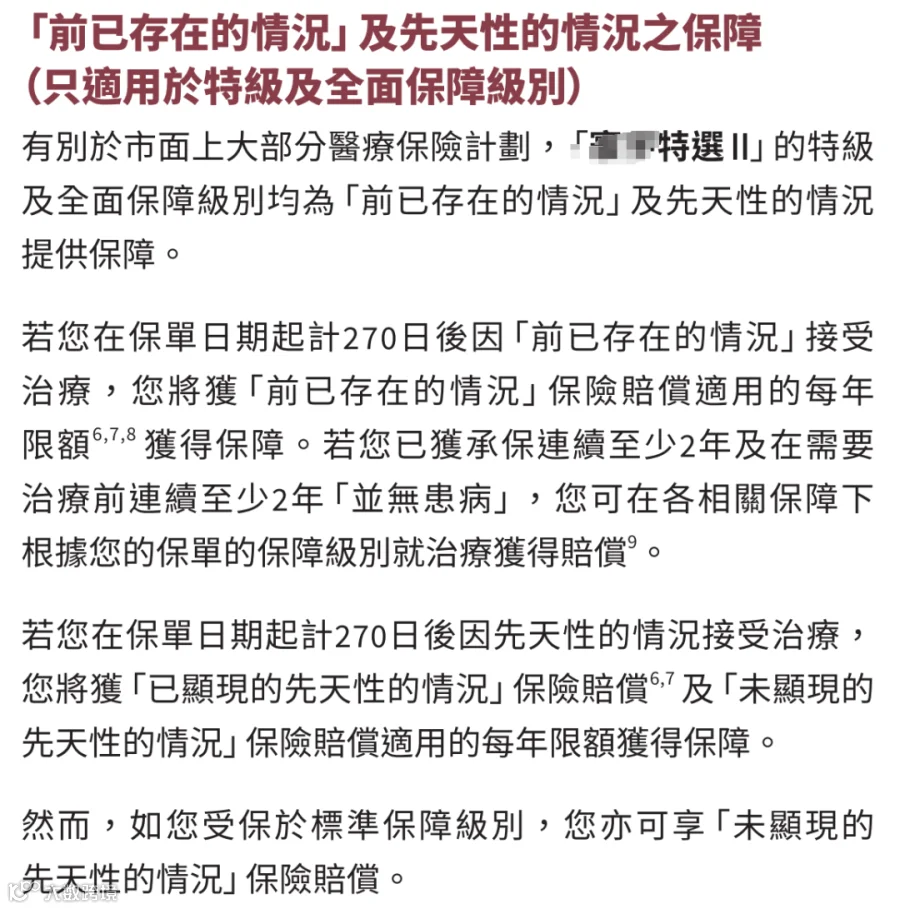
HY特选II不仅无需健康告知,而且可以保障既往症和先天性疾病(适用于特级和全面保障)
以下是保险公司官方产品手册的介绍:
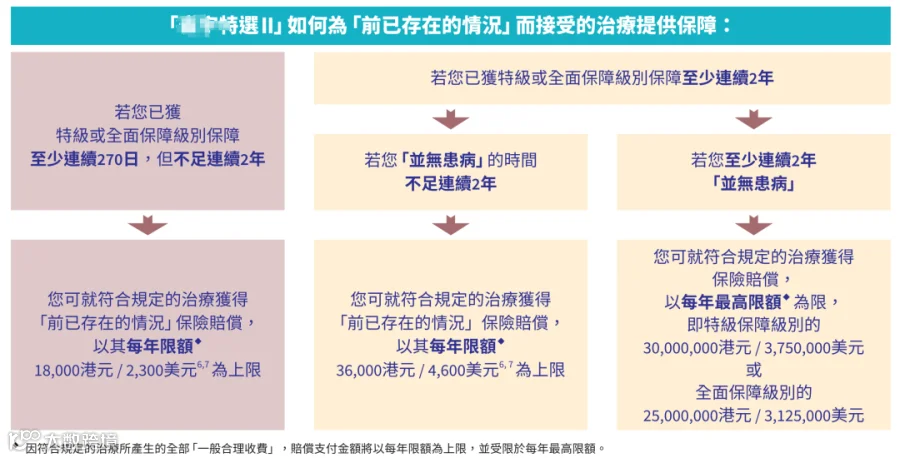
所谓高端,总结有以下几个特点:
01保额高
保额高,特级版保额3000万港币/年,全面版保额2500万港币/年,标准版2000万港币/年;
保障地区广泛,可选亚洲、全球(除美)、全球医疗;
保证接受承保和保证续保,14天-80岁的均可以投保,不需要健康告知也不需要体检,保证续保到被保人100岁;
保障范围广,包括被保人门诊住院费用、家居护士、精神科治疗、体检、口腔颌面外科手术、产前及产后并发症、新生儿住宿、疫苗费用、牙科、眼科、怀孕及分娩费用,甚至还有身故赔偿;
住院直接结算,安S【全球医院名录】包含130个国家和地区的医院,包括香港、中国内地、日本、新加坡英国等,客户可以做到拎包入住;
多重客户服务,24小时国际紧急医疗援助、24小时HY特选客户服务、24小时礼宾服务、第二医疗意见服务等。
随着保险业的不断深化,保险创新在保险行业中引入新的保险产品、服务、技术或商业模式,以最大化满足不断变化的市场需求和客户期望。
在患病人士无法获得保障的时候,无须健康申报的医疗险保单无疑是雪中送炭。