


现如今,若要评选出最受青睐的资产,香港保险无疑将名列前茅。要知道,香港分红险是0.5%+X的结构,保底收益在0.5%以内,而X就是分红收益,不保证的,长期持有可以达到5%-7%的复利收益。
一、既然有信心做到7%,为啥不提高保证收益?
1、投资策略不允许
追求高保证收益,就意味着保险公司要买入大量固收类资产,以确保兑付能够所有保单,同时不得不降低风险资产的投资比例,使收益更加可控。
这跟追求长期收益的投资策略是完全相反的,所以高保证和高预期,只能二择一。
2、经营风险会增加
如果保险公司将过高的保证收益写进合同,就意味着无论能否赚到这笔收益,都要100%兑付给投保人。所以提高保证收益,其实并没有降低保单风险,反而增加了保险公司的破产风险。
万一行情不好,保险公司赚不到钱,就只能自掏腰包承担损失,这会大大损耗保险公司的抗风险能力。
在投资市场中,风险凭空不会消失。与其把风险转嫁给保险公司,不如降低保证收益,与保险公司成为风险共担、回报共享的利益共同体。这不仅能让保险公司在市场中获得更大的投资优势,也可以让我们获得更加可观的回报。

二、长期持有的情况下,香港分红储蓄保险不会亏损
以某款产品为例,如果每年缴纳10万美金,连续缴纳5年,到了保单的第18年,保单的保证利益将与总保费50万持平,这是在计划书上明确写明的。
也就是说,即便在最坏的情况下,保单分红为零,只要我们长期持有,就一定能收回总保费,确保我们的投资不会损失。
那么,保单分红为零的情况真的会发生吗?在香港这个竞争异常激烈的保险市场中,这种情况几乎是不可能的。
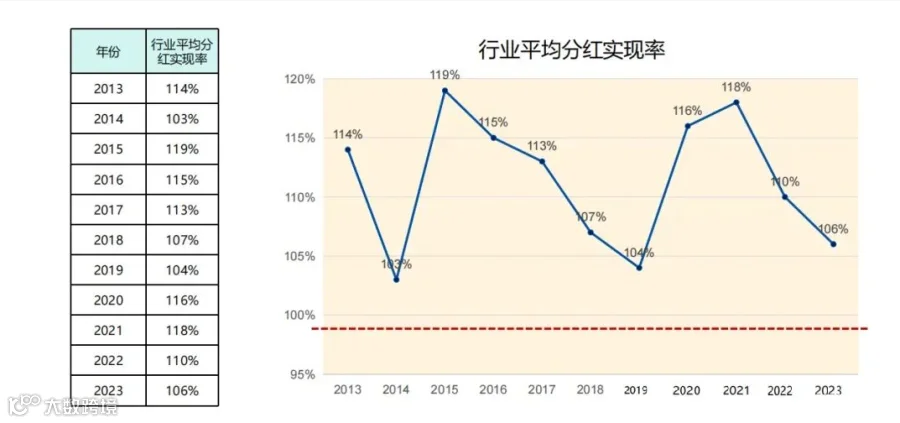
因为保险公司每年都必须在其官方网站上公布自家产品的分红达成率,而分红达成率的高低将直接影响他们未来收取保费的能力,因此每家公司都会尽力提高分红达成率。
三、2024年稳字当头
巴菲特曾说:
成功的秘诀有三条;
第一,尽量避免风险,保住本金;
第二,尽量避免风险,保住本金;
第三:坚决牢记第一、第二条。

香港保险保证利率低,既是保护公司的利益,也是保护持有人的权益。
香港保险走了180年的风风雨雨,
先后经历了
两次世界大战(1941年香港沦陷),
1929年经济大萧条,
1973年中东石油危机引发布雷顿森林体系瓦解,
1980年美国大通胀,
1997年亚洲金融风暴,
2000年互联网泡沫,
2008年全球金融危机,
2020年全球新冠疫情至今,
也就出现了一家保险公司被接管。
而且这家保险公司被接管也是因为它本身就是一家地产公司,涉嫌违规融资,监管出于安全考虑,提前介入。
日本当年倒闭了大量的保险公司,就是因为卖了大量的高保证利率的合同,等到日本利率一下子降到1%,0%的时候,那些保险公司就彻底完蛋。
因此,香港保险保证收益虽然低了一些,但在保证本金安全的基础上,通过跨资产、跨地区、跨周期的投资,也能够获得一个长期6%-7%的预期回报。
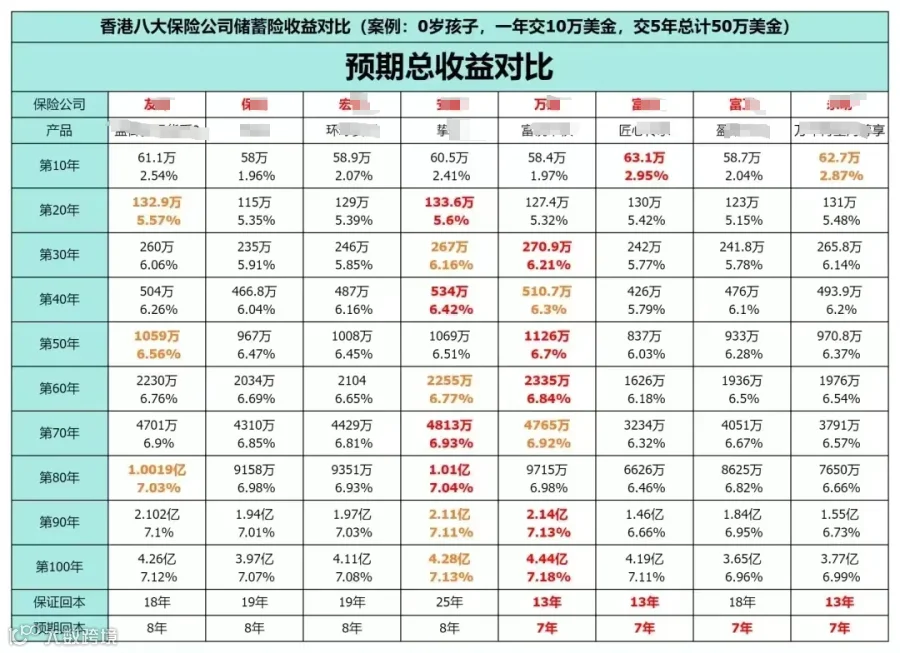
第20年时候翻了2倍多,
第40年时候翻了10倍,
第100年时候居然增值到4个亿,翻了800倍!
现在的投资环境下,香港储蓄分红保单风险更小,安全稳健,更适合作为普通人的避险工具。
---END---
