


我们正悄然步入一个前所未有的低利率纪元,这一变化虽不显山露水,却深刻影响着每个人的钱袋子。
回望往昔,1996年的银行,五年期存款利息动辄近14%,万元存款五年后增值七千的盛景已成历史。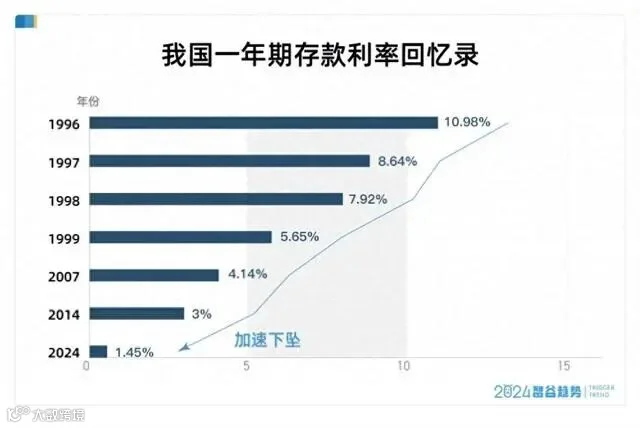
而今,同样的五年时光,万元存款的利息却缩水至千元以内,主流银行的五年期存款利率更是难觅3%以上的踪迹,甚至即将迈入“1时代”的门槛。
利率的下滑,如同细水长流般侵蚀着我们的存款收益,让“躺赚”的梦想渐行渐远。
从13.86%到4.75%,再到如今的2%,每一次适应新利率的过程,都是对财务规划的一次考验。而这一切,只是利率下行长河中的冰山一角,预示着更为深远的变革。
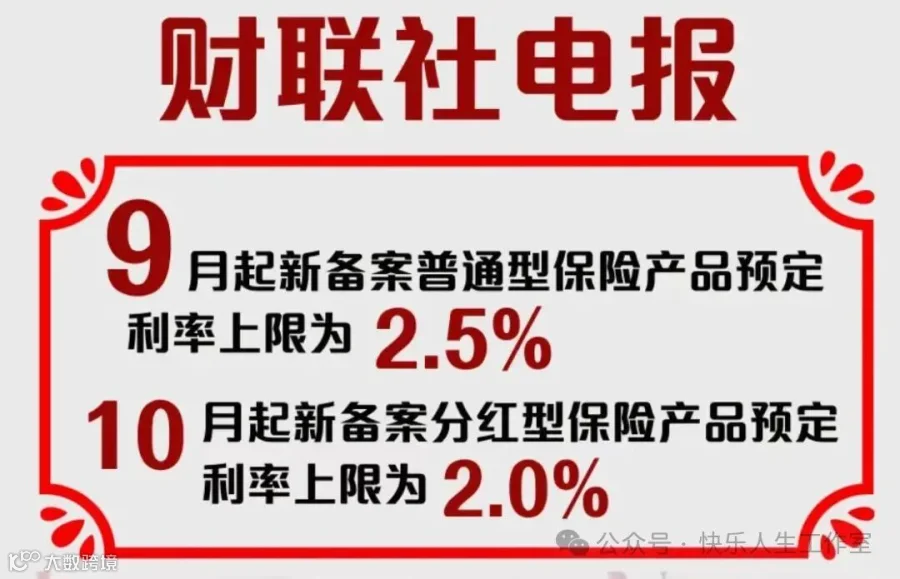
尤为值得关注的是,内地保险市场的预定利率上限也即将从3%调整至2.5%,标志着无风险收益的天花板再次下移。
在此背景下,如何守护好自己的财富,成为每个人必须面对的问题。
负利率时代的到来,意味着传统储蓄方式将面临前所未有的挑战。
在负利率环境下,存款不仅无法带来收益,反而可能产生成本,即“保管费”。这种变化将深刻影响银行、企业和个人的资金运作方式,促使资本流向海外以寻求更高收益,进而加剧本币贬值压力。
面对这一趋势,越来越多的中高净值人群开始将目光投向香港保险市场。
香港保险以其独特的优势,成为了低利率时代财富保值增值的新选择。对于短期内无需动用的资金,香港市场提供了多款短期配置产品,以较高的预期收益吸引投资者;而对于中长期规划,香港储蓄型保险则以其安全性、流动性和较高收益的“不可能三角”特性,成为资产配置的理想之选。
以具体案例为例,通过香港储蓄分红险的规划,不仅能够为孩子的教育、婚嫁、养老提供坚实的资金支持,还能实现财富的跨代传承。这种兼顾当前与未来的财务规划方式,无疑为应对低利率挑战提供了有力的支持。
我们建议:
1、短期内(5 年内)用不上的钱
倘若为短期内的闲钱,香港市场中有几款适宜短期配置的产品。
例如这款,一次性缴纳 10 万美元,算上保费优惠,实际缴费金额为 9.4 万美元。
到第 5 年期末,保单预期现金价值有 11.6 万美元。
5 年不动,预期能够获取约 2.2 万美元(折合大约 15.7 万元人民币)的利益。
换算下来预期有着 4.74%的年化利率。
2、中长期(10 - 20 年)用不上的钱
要是中长期用不上的钱,可以选择期限更久,预期利益更高的产品,以时间换取升值空间。
香港储蓄型保险属于少有的能够兼顾安全与收益的优质资产,长期预期利益可达 5% - 6%(复利)。
在持有时间长的情况下,分红储蓄险能够打破“不可能三角”,安全性、流动性、较高收益这三个优势都具备。
举个例子
李女士为刚出生的孩子投保的香港储蓄分红险,假设每年存 10 万美金,一共存 5 年,就能够实现三代人受益:

1)孩子从 19 - 22 岁,每年领取 20 万美金作为教育金。
2)孩子 30 岁的时候,领取 30 万美金作为置业、婚嫁金。
3)孩子 56 - 100 岁,每年领取 20 万美金作为退休养老金【前期由爸爸领取】
4)孩子百年后,还余下 728 万美金留给其下一代。
共计存了 50 万美金,拿回 1210 万美金。
因此,在负利率时代不可避免的今天,香港保险无疑成为了我们守护财富的重要工具。
无论是短期还是长期的资金规划,香港保险都能提供灵活多样的解决方案,助力我们在低利率环境中实现财富的稳健增长。
