在这个瞬息万变的财富管理时代,储蓄分红险凭借其独特的魅力,成为了许多家庭资产配置中的重要一环。
提及香港储蓄分红险,不少人首先想到的是那诱人的6%-7%长期收益率与高效的分红实现率,再加上灵活多变的投保人、被保人更换、货币转换等特色功能,无不让人心动。
然而,当我们把目光投向新加坡,却发现那里的储蓄分红险虽年化收益仅在4%-5%区间徘徊,却也别有一番风味。那么,在这场“港新对决”中,究竟该如何抉择呢?
一、储蓄分红险:不只是保险,更是财富增值的艺术
储蓄分红险,实质上是一种融合了保险保障与投资增值双重功能的长期投资工具。它以“寿险”为外衣,却内藏投资增值的雄心。
不同于传统寿险的高杠杆赔付,储蓄分红险更侧重于稳健增长,宛如一位稳健的理财伙伴,陪伴您走过岁月的长河。
1)稳健为本:
保险公司将保费投资于以债券为主的固定收益类资产,确保收益的稳定性。每年,根据市场情况与投资业绩,投保人还能享受到分红的喜悦。
2)功能多样:
定向传承、资产隔离、税收筹划……储蓄分红险的这些附加功能,如同为您的财富规划添上了多重保险,让每一分投入都更加安心。

二、港新对比:各有千秋,选择需明智
1、香港储蓄分红险:追求高收益的“滚雪球”效应
1)高潜力回报:
在理想条件下,长期持有香港储蓄分红险有望实现5%-8%的年化收益率,但这背后离不开时间的沉淀与分红的完美实现。
2)灵活多变:
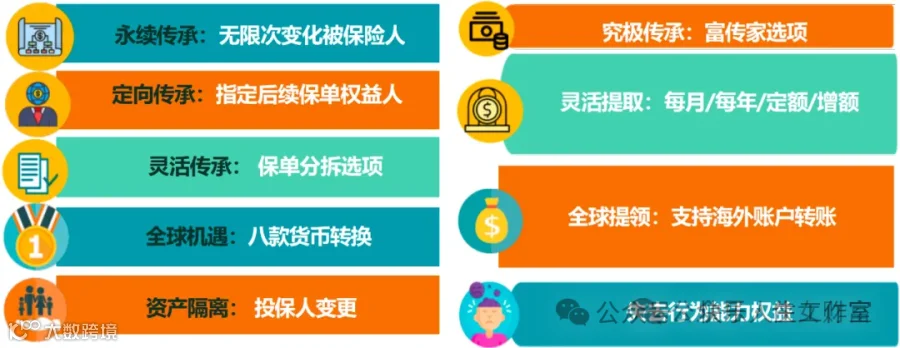
从投保人、被保人的无限次更换,到保单拆分、货币转换,香港储蓄分红险以其高度的灵活性,满足了不同家庭对财富传承的多样化需求。
2、新加坡储蓄分红险:稳中求胜的“固定票息债券”

1)高保证收益:
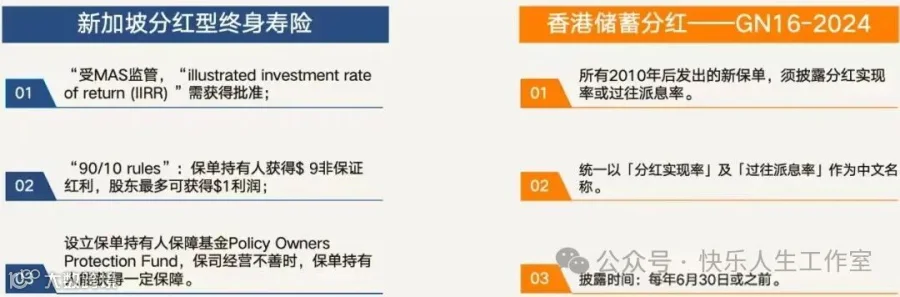
相较于香港,新加坡储蓄分红险的保证收益率更为可观,达到1.6%-1.8%,为投保人提供了更为坚实的收益保障。
2 ) 稳健可靠:
严格的监管环境与高效的分红机制,让新加坡储蓄分红险的非保证收益实现率也更为可靠,为投资者减少了不确定性。
三、如何选择?因人而异,量体裁衣
1、如果您是长期投资者,追求高收益与灵活性:
香港储蓄分红险无疑是您的优选。通过长期持有与合理规划,您有望实现财富的稳健增长与有效传承。
2、如果您更看重稳定收益与现金流:
新加坡储蓄分红险则更适合作为您的养老金规划或日常生活保障工具。其高保证收益与稳健的分红机制,将为您的财富安全保驾护航。
在财富管理的道路上,
没有绝对的好坏之分,
只有最适合自己的选择。