通过运气积累的财富,最终因个人能力不足而损失殆尽。避免不必要的冒险,实际上是最好的投资策略,这种观念在过去几年中已被证明是有效的,并且预计在未来几年仍将适用。
我有一个朋友在2016年时手头有一些闲置资金,他原本打算在自己的家乡,一个三线或四线城市投资购买一套房产,同时考虑将剩余的资金投入股市。
然而,在广泛咨询和深入了解后,他决定为孩子在香港购买了一份储蓄型分红保险。毕竟,赚钱不易,选择一种更为稳妥的投资方式显得尤为重要。
当我们最近见面聊天时,他对当时的决定感到非常满意,并向我展示了保险的最新现金价值,结果显示他的收益已经超出了预期。
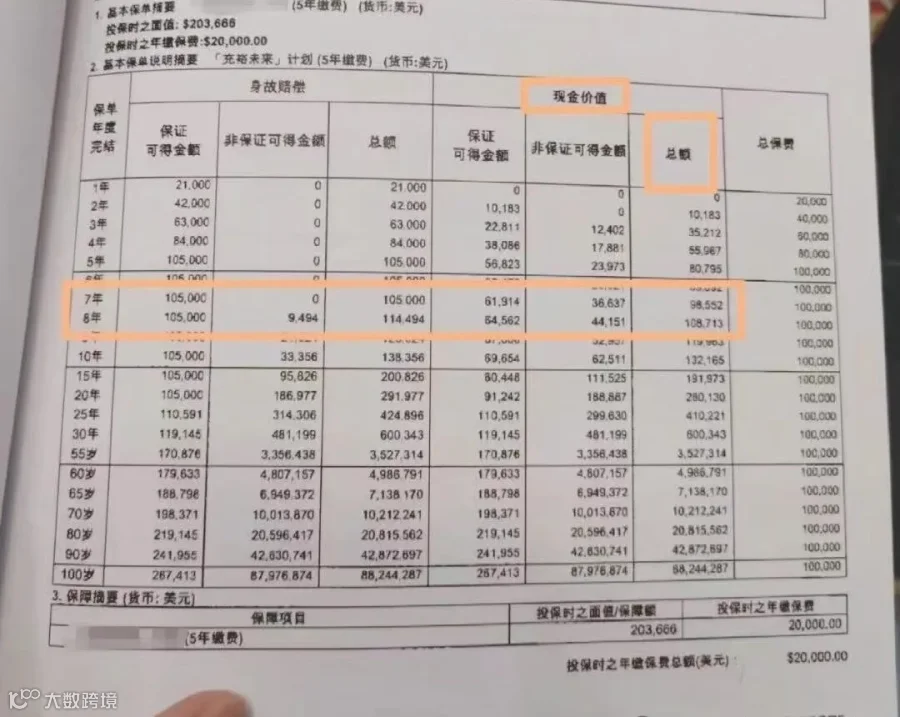
他在2016年12月投保,每年支付21000元,连续支付5年,总计支付了105000元。
截至8月份,也就是经过7年零8个月后,保险的实际现金价值已达到102115.04元。
根据投保时的规划书,第7年的退保价值预计为98552元,而第8年则增至108713元。目前距离年底还有4个月,有信心在12月时能够超额完成目标。
他兴奋地表示,按照目前的发展趋势,原本预计需要8年才能回本的投资肯定会提前实现盈利。此外,考虑到今年美元资产带来的高收益,他坚信明年的分红也将超额完成。
他感到庆幸当初选择了香港保险作为投资渠道,因为原本计划购买的房子今年的价值已经下跌了近三分之一,而当时看中的股票价值也缩水了将近一半。在开玩笑的时候,他还提醒对方,不要忘了这几年美元升值所带来的额外价值。
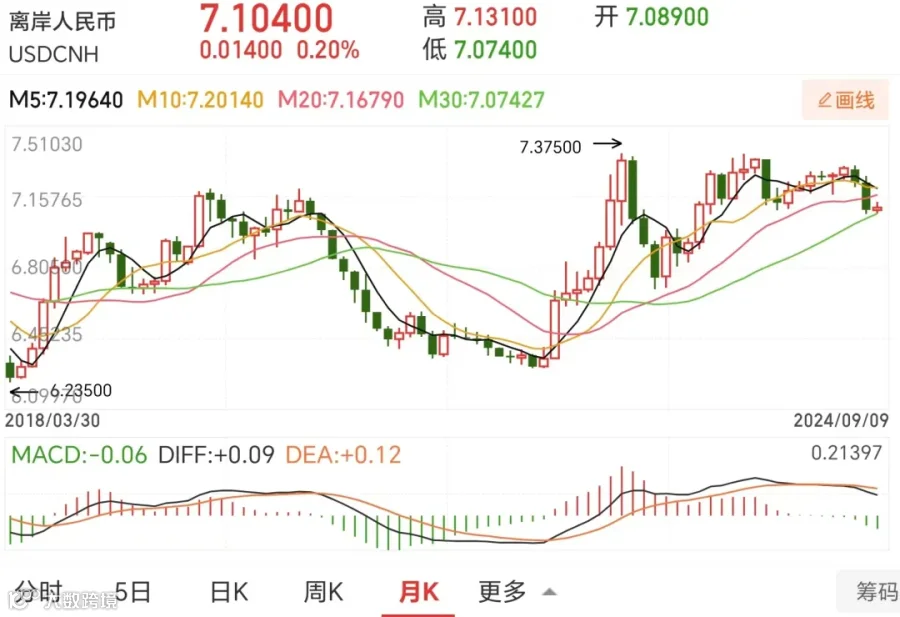
确实,虽然投资香港保险不会让人一夜之间变得富有,但它带来的稳定幸福感却是实实在在的。随着时间的推移,这种投资的收益也是相当可观的。
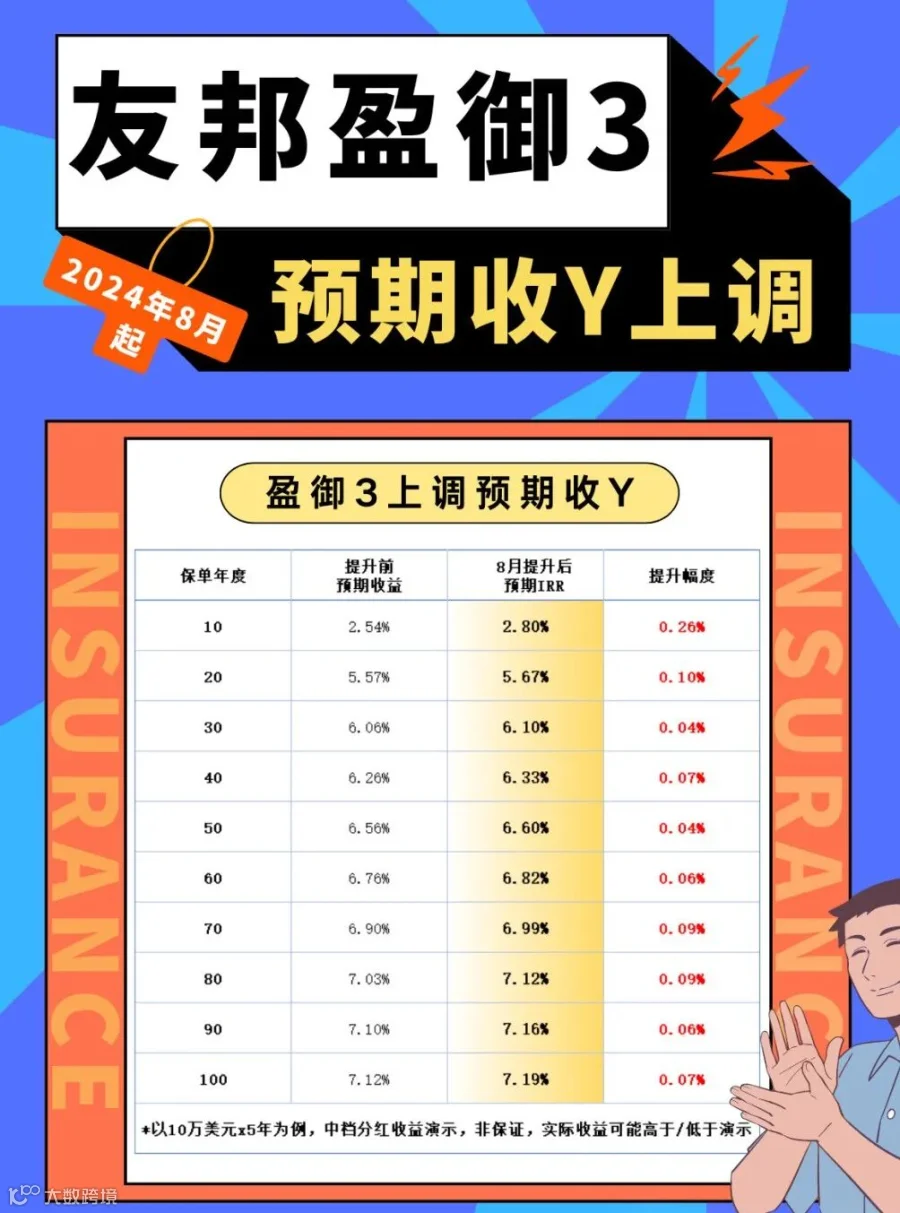
香港的储蓄分红保险产品预期的内部收益率可达6-7%,其保单价值由保证部分和非保证部分组成。
尽管分红存在不确定性,但目前大多数公司的分红实现率在95%-105%之间。 这意味着,非保证的分红有较大概率实现,最终获得稳健而可观的中长期收益。
香港的多币种储蓄产品已经发展成为最受瞩目的产品,还衍生出了无限次更改受保人、增设第二持有人、保单分拆等功能,作为资产配置、财富分配、财富传承的低门槛工具,越来越受到内地客户的青睐。
--- END---