


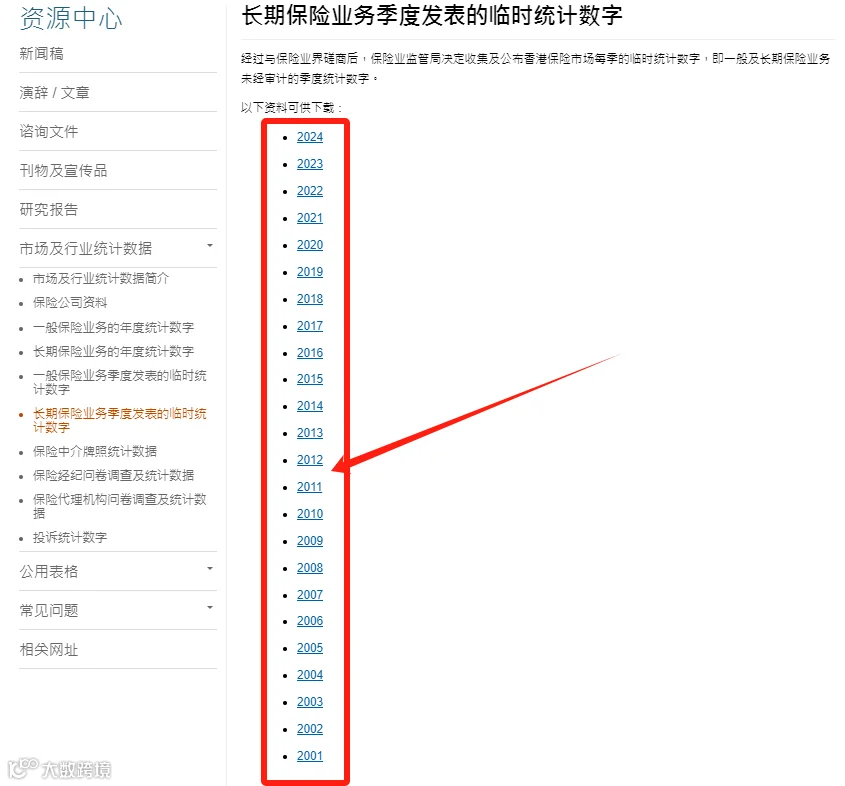
内地居民投保香港保险的数据,有单独公布数据是从2005年开始。
2005年——18 亿港元
2006年——28 亿港元
2007年——53 亿港元
2008年——33 亿港元
2009年——30 亿港元
2010年——44 亿港元
2011年——64 亿港元
2012年——99 亿港元
2013年——149 亿港元
2014年——244 亿港元
2015年——316 亿港元
2016年——727 亿港元
2017年——508 亿港元
2018年——476 亿港元
2019年——434 亿港元
2020年——68 亿港元
2021年——6.88 亿港元
2022年——20 亿港元
2023年——590 亿港元
2024年上半年——297 亿港元
2005年—2024年上半年内地居民投保香港保险的保费合计4204.88亿港元(不包含续费)。
其中大部分资金投向了储蓄型寿险产品。
香港的储蓄险因其稳定且高的投资回报率,成为许多人的投资选择。长期来看,香港保险的复利可能在6%-7%之间,分红实现率在80%-120%之间。
高净值人群都在进行全球资产配置
近些年来,我国经济增长步伐明显放缓,导致“资产配置荒”,越来越多投资者开始放眼世界,以更广阔的视野探索全球资产配置的可能性。
全球资产配置,可以为投资者提供更多元多样的资产,帮助他们更好应对全球变局,降低投资风险。
根据胡润百富发布的相关数据来看,我国高净值家庭预计将有18万亿元的财富在10年内传承给下一代;49万亿元的财富将在20年内传承给下一代;92万亿元的财富将在30年内传承给下一代。

这意味着有大量财富需要传承的人。
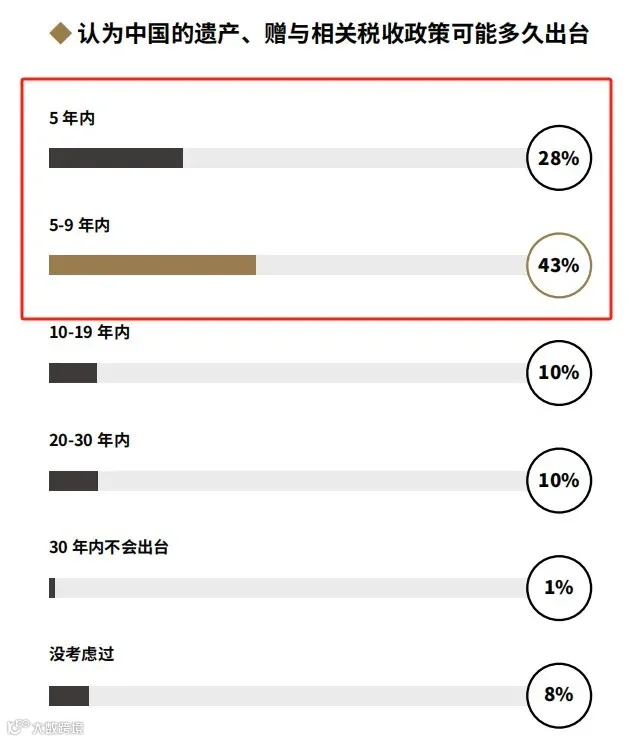
胡润百富对高净值人群做了一个关于遗产、赠与相关税收的调研,结果显示:有7成人群认为中国的遗产、赠与相关税收可能在10年内出台。这也是高净值家庭最担心的家族传承变量之一。
大部分家族会选择综合利用遗嘱、信托、赠与、保险、家族基金等工具完善财富传承。
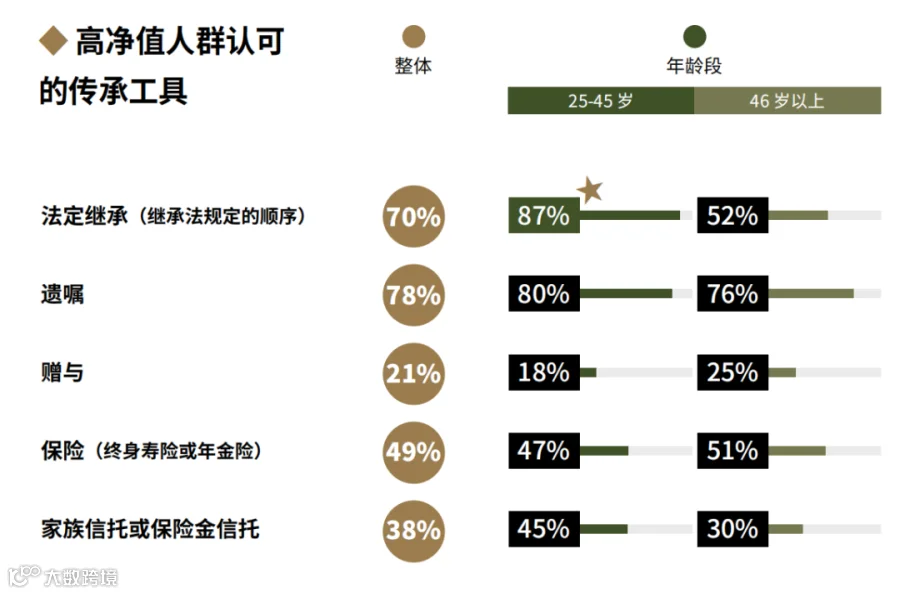
而家族信托,是全球范围内公认的财富传承的最佳工具之一。
国内2013年才有第一只家族信托,和国外差了一个多世纪。
目前国内不少富豪家庭开始进入传承阶段,但目前国内在财富传承方面仍然显得单一和落后,面临不少风险。
财富传承港险来帮忙

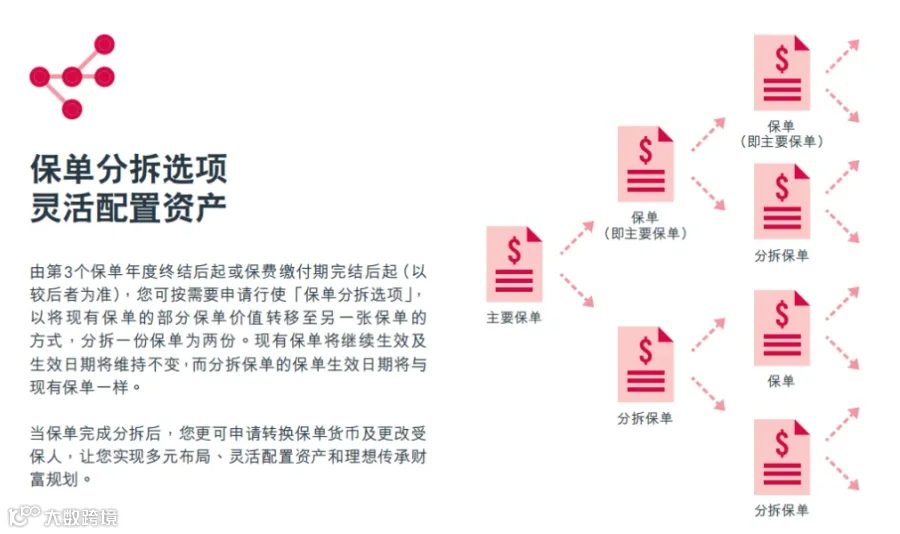
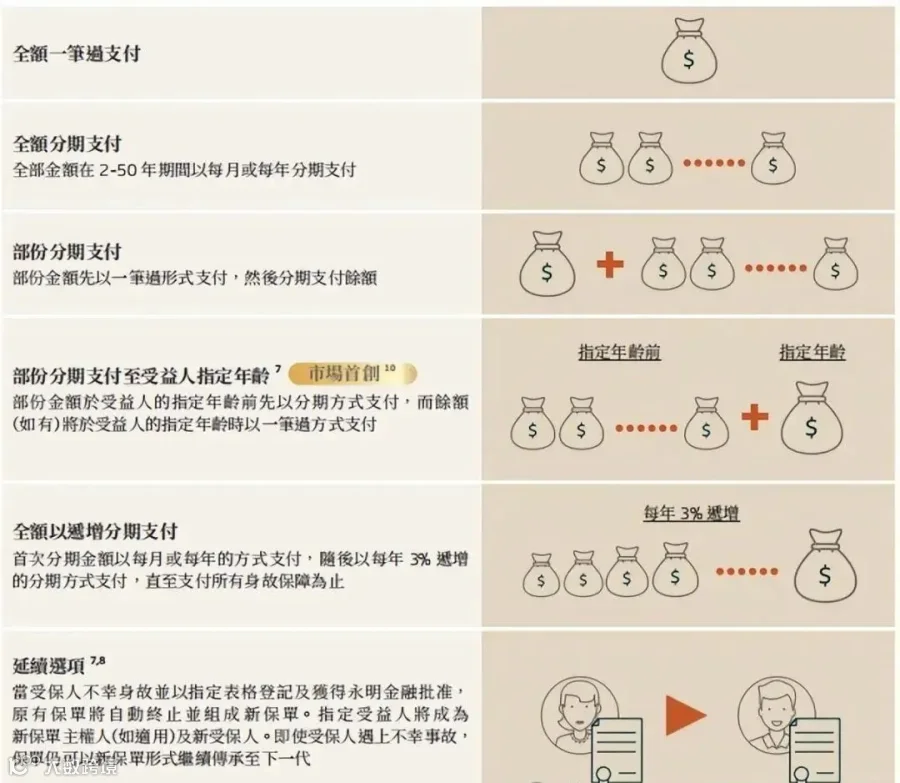
通过合理配置香港保险产品,投资者不仅能享受海外资产的收益,还能实现资产的多元化配置和传承规划。
在复杂多变的全球金融市场中,这将是确保财富稳健增长的明智之选!
