一、什么是保费融资?
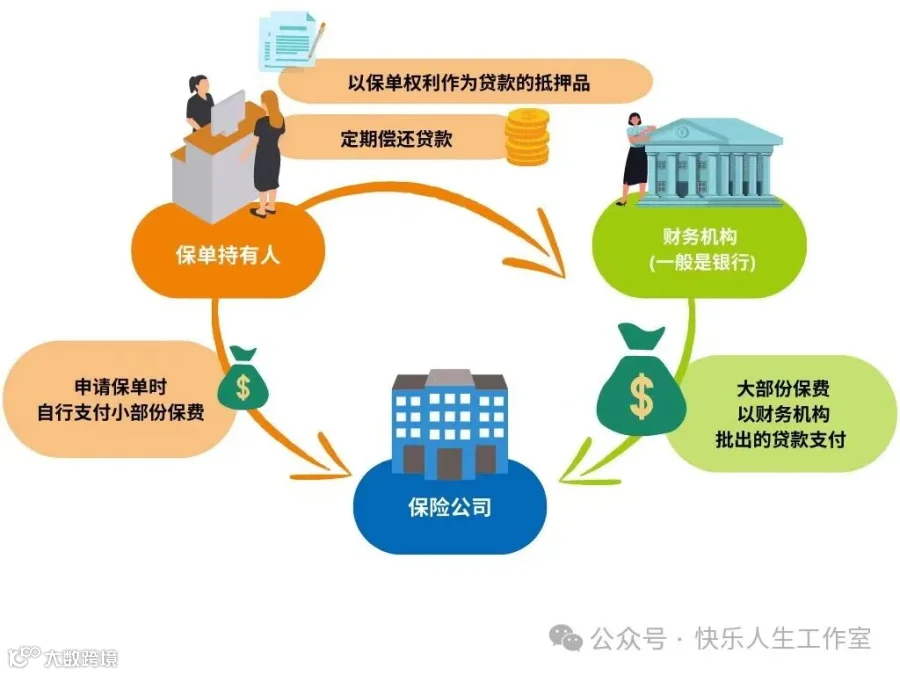
保费融资与贷款买房有相似之处,不过所购并非房子,而是一张价值稳定增长的保单。

客户只需支付约 20% 的首付款,剩余 80% 向银行贷款,以保单作为抵押物。
在此过程中,客户仅需偿还利息,无需归还本金。8 至 10 年后退保保单,偿还贷款,便可一次性取回全部本金与收益。
该产品收益的关键在于贷款成本低廉。保单收益率约为 5%,而贷款利率仅为 3% 多。
由于保单收益率高于贷款利率,经过长时间累积,便能形成一笔可观的收益。
2、适配什么样的客群?
此产品结构极为适合存钱,它能将零散的现金流汇聚成一笔完整的大资金,且在买入之时便可预期退出时所能获得的总金额。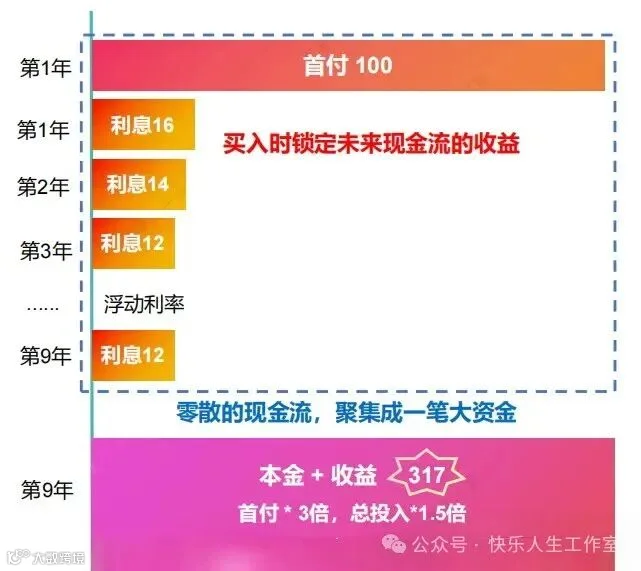
倘若中间贷款利息下降,需存入的资金便会减少;若中间贷款利率上升,需存入的资金则会增多。
非常适合每年有结余且未来有大笔资金需求的客户。例如孩子已上小学,未来计划去海外上大学的家庭,就十分适合此类产品。
3、为何会有便宜的贷款呢?
前面提到保费融资收益的核心在于贷款便宜。
【1】为何银行要发放如此便宜的贷款,为何银行或保险公司不自己占据这个便宜呢?
这个问题十分合理。
答案也很简单。
因为不同机构有着各自的关键绩效指标(KPI)。
银行的 KPI 除了利润之外,还包括资产规模、总贷款量、资产多样化程度等等。这些指标会影响银行的信用评级,其重要性甚至可能超过利润。
我们都知道,商业银行的主要业务是吸收存款,然后发放贷款,赚取存贷利差。
香港这个地方颇为特殊,人均收入高,老百姓也热衷于存钱,银行拥有大量港币存款。然而,香港的非金融企业数量不多,需要贷款的企业相对较少,银行常常处于信贷规模不足的状态。
银行的贷款还需多样化,比如向个人发放贷款时,不能全是房贷,否则集中度风险极高。所以银行就得发放一些特殊的贷款,比如香港非常有名的个人税贷 —— 基于交税额度进行贷款。你可能都难以相信,当港币存款利率为 5% 时,个人税贷利率可以低于 2%。
在香港,个人贷款相对容易,监管限制不多,只要银行愿意放贷即可。
因此,香港也被称为 “杠杆之都”,许多当地人都会去贷一些便宜贷款,投资到收益更高的资产中。
保费融资的背后实际上是银行用利润换取规模。
客户进行保费融资时,不仅向银行贷款,银行通常还会要求客户同时做一笔存款,这样银行的贷款规模和存款规模都能有所增长。
【2】为何保险公司不自己贷款购买保单呢?
首先,保险公司不能购买自己的保单。而且保险公司有着严格的投资指引,不能随意贷款。
保险公司的 KPI 是保单销售额、总资产规模等等。
而保费融资能够促进保单销售,增加保险公司的资产规模,所以保险公司也会配合银行开发一些适合进行保费融资的保险产品。

去年内地访客购买了 590 亿香港保单,其中四分之一涉及保费融资,这其实并非新奇的玩法。如果你也也有保费融资的需求,可以添加下方微信,私信联系交流!