


中 Y 人寿推出的「薪火传承」计划,在保单拆分和货币转换方面与市场同类产品相比并无显著差异。不过,该计划的 2 年期保单极为适合进行保费融资,这一特色使其在同类产品中独树一帜!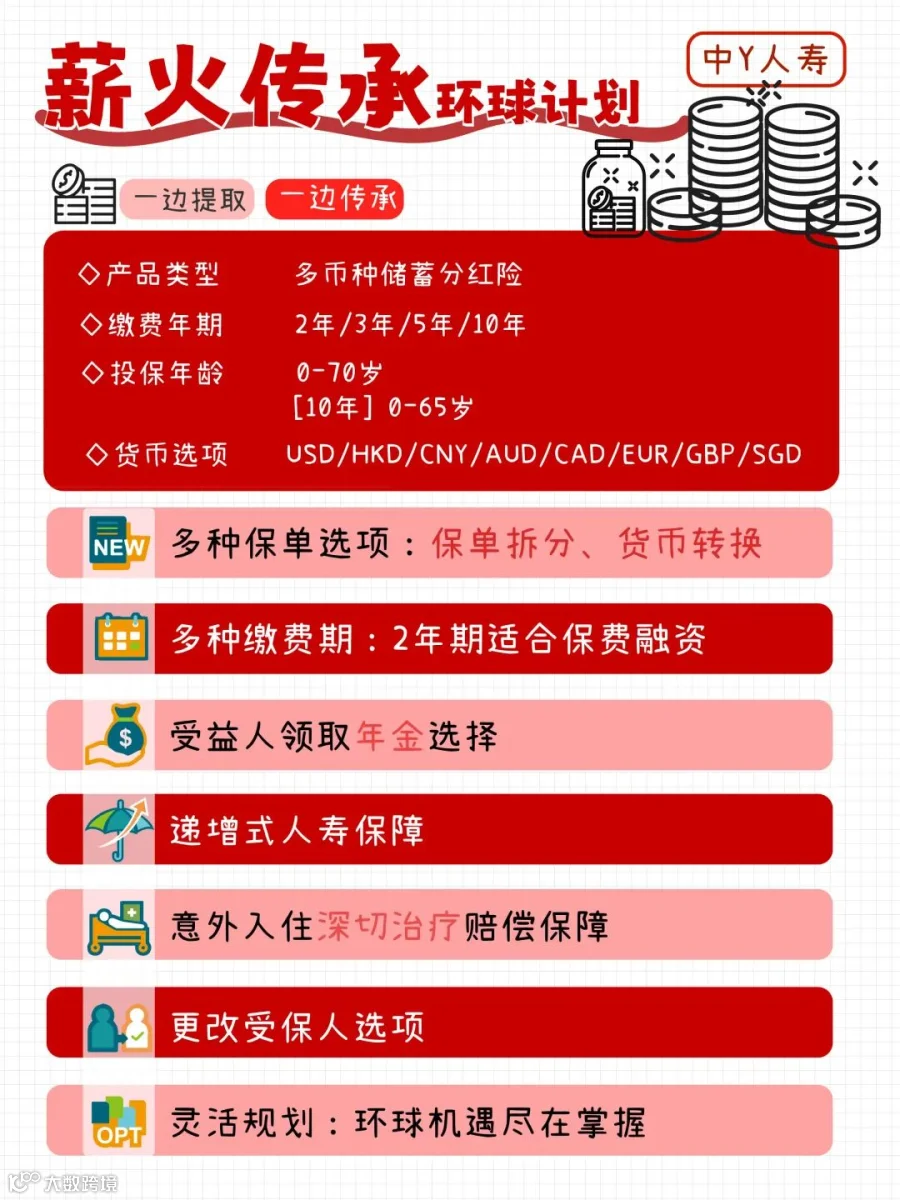
今日,我将为大家深入阐释 “薪火传承” 为何适宜进行保费融资,以及在未采用融资手段时保单可能带来的收益。同时,我还会讲解关于保费融资的一些关键注意事项。对于有意尝试保费融资的朋友们,务必关注并收藏这些信息!
1、何为保费融资?
在香港,保单融资主要存在两种形式,即保单贷款与保费融资。于保单贷款而言,投保人是先购置保单,接着把保单作为抵押物去获取贷款。而在保费融资的情况下,投保人首先从银行获得贷款,再用这笔贷款去支付保费从而购买保单。
进行保费融资的过程相对复杂,需要投保人、银行以及保险公司三方共同协作:投保人向银行申请贷款,银行代替投保人向保险公司缴纳保费,保险公司随之出具保单。在这个过程中,通常会对投保人的财务状况加以审查。
值得留意的是,并非所有的保单都适用于保费融资,一般只有那些具有较高现金价值的保单才满足条件,并且这还要求保险公司与银行之间保持稳定的合作关系。
在香港,常见的贷款类型包含 “P” 类和 “H” 类。
“H” 代表香港银行间同业拆借利率(HIBOR),它体现了银行之间借贷的利率水平。因为 HIBOR 每月都会重新设定,所以以 “H” 作为基准的每月还款金额可能出现变动,通常被看作是较为不稳定的选项。
“P” 则是指最优惠利率(Prime Rate),其是依据各个银行所设定的最优惠利率来进行计算的。不同的银行会根据自身政策确定不同的最优惠利率,并按照这个利率对贷款金额给予一定比例的折扣。虽然最优惠利率并非一成不变,但通常情况下,它比 HIBOR 更加稳定。
在「薪火传承」计划中,合作银行所采用的计算基准正是最优惠利率。
2、未做融资的「薪火传承」
一开始,我就强调了 “薪火传承” 非常适合用于保费融资。我们以 0 岁婴儿为例,选择 2 年的缴费期,年保费为 50 万美金,总保费为 100 万美金。结合目前的投保折扣(7%)和预缴优惠(6%),实际需要支付的总保费为 936,698 美金。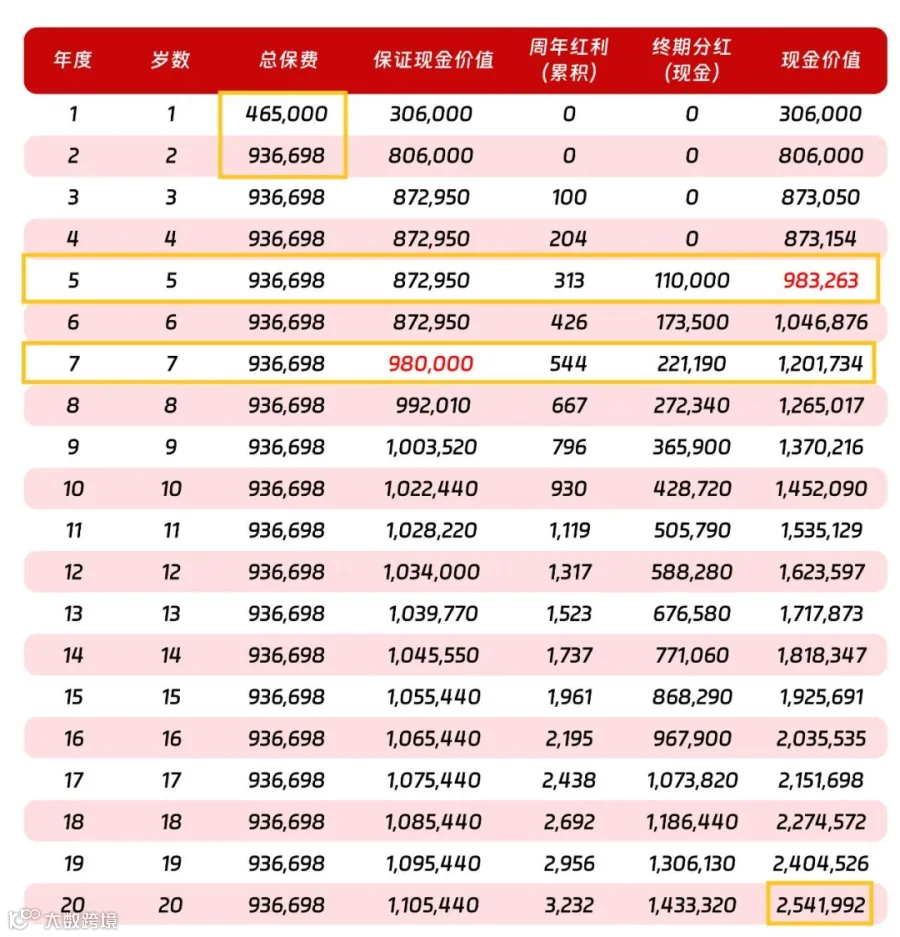
「薪火传承」计划结合投保优惠,预计在第 5 年时能够回本,到了第 7 年,回本已得到保证。该计划的主要优势在于前期的高现金价值保证以及终期分红部分的较低比例,这使得它在早期阶段特别适合作为融资保单。
3、薪火传承保费融资
中 Y 人寿的「薪火传承」项目允许保单现金价值的 95% 作为融资额度。根据保单生效首日的现金价值计算,这相当于已支付保费的 83%。以计划购买的 100 万美元保额为例,扣除保险公司提供的所有折扣后,所需缴纳的总保费为 936,698 美元。
通过此保单,他大约能从银行获得 73.8 万美元的贷款。因此,实际承担的成本约为 20.9 万美元。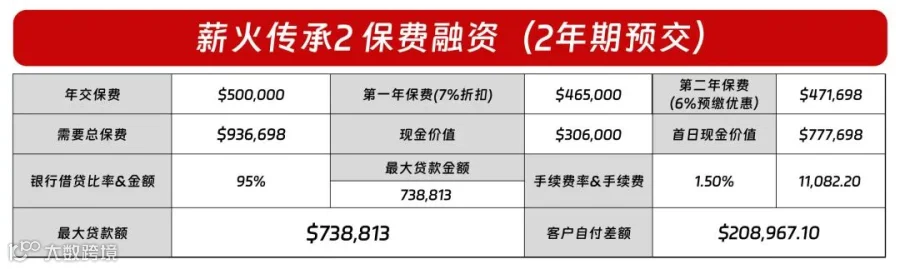
当然,除了保费成本之外,也不能忘记考虑从银行贷款产生的利息。
「薪火传承」的保费融资合作银行为集 Y 银行。如前所述,集 Y 银行采用 “P” 来设定贷款利率,当前该利率为 6.125%。
当贷款金额处于 400 万至 800 万港元之间时,利率能够降低 1.5%,变为 4.625%;倘若贷款金额超过 800 万港元,那么利率会进一步降低 1.7%,此时的利率为 4.425%。
另外,贷款条件比较宽松,只需要提供等额的资产证明,并且仅需前往香港一次就能够完成手续。接下来,我们将通过两种不同的利息情形来对持有这份融资保单的成本效益进行分析,从而判断它是否划算。
1.情形一:悲观五年不降息
融资保单一般建议持有 8 - 10 年,不宜更长。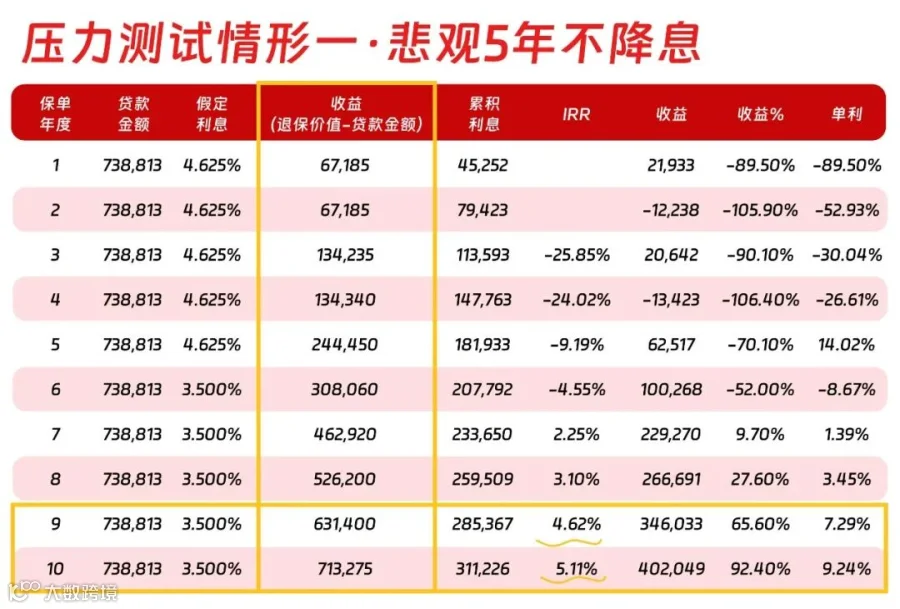
目前 P 的利率处于较高水平,我们假定从第 6 年至第 10 年这段时间开始推行降息政策。依据这一假设,前 10 年的收益状况(也就是退保价值减去贷款金额)已如前文所述。
所以,相对较为理想的退保时间点似乎是在第 9 年至第 10 年:其中,第 9 年的内部收益率(IRR)为 4.62%,而第 10 年的 IRR 为 5.11%。
倘若把这份保单类比为房产投资,即使在较为悲观的市场环境当中,它的价值依旧能够保持稳定,不存在折旧情况,并且收益十分可观。
2.情形二:乐观持续降息
我们假设在此情景中,年利率逐年下降,直至第四年稳定在 3.3%。那么,这份保单的总收益将会如何呢?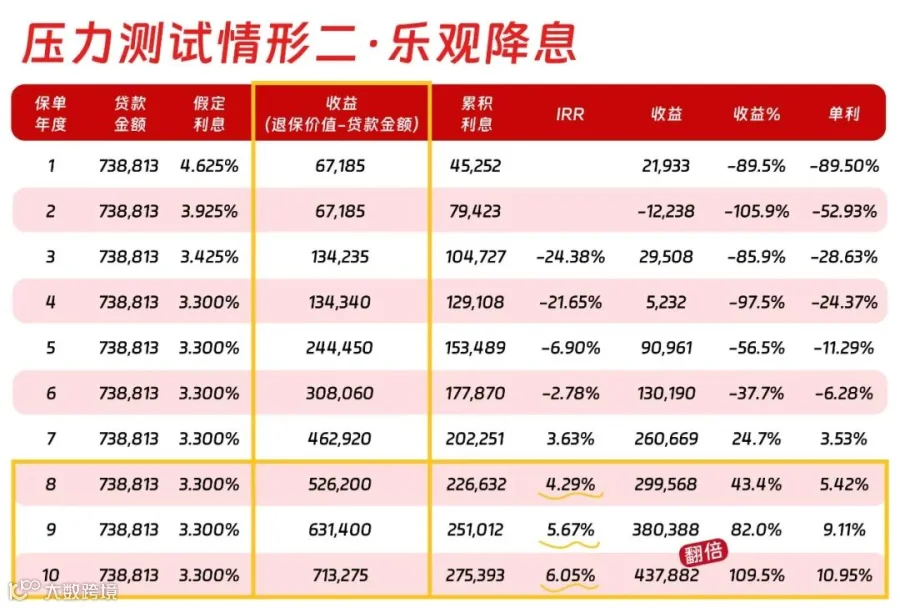
在这种情况下,实际上在第 8 年时已经获得了相当可观的收益,内部收益率(IRR)已超过 4%,按照银行的单利计算方式,其收益率也超过了 5%。到了第 10 年,IRR 已经超过了 6%,收益更是翻了一番!
在这个时候选择退出,无疑是一个绝佳的时机。由于港元与美元挂钩,且随着美元的持续加息,目前正处于一个高息的状态。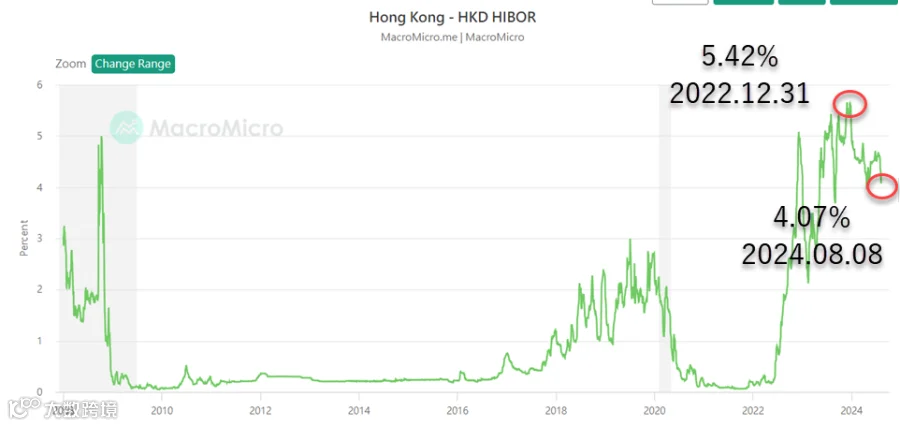
随着美联储宣布降息的消息,预计最早在 9 月份实施降息措施。未来三年内,利率预计将会持续稳定地下降。考虑到 HIBOR 过去的表现,维持现有利率不变的可能性非常小。
4、中 Y 人寿分红实现率
在此前我们探讨了乐观与悲观两种情形,这两种情况均与利率的高低存在关联,并且我们默认实现率为 100%。那么,中 Y 人寿在分红实现率方面有着怎样的表现呢?依据 10Life 所提供的全港分红实现率排名数据,我们能够知晓这一情况。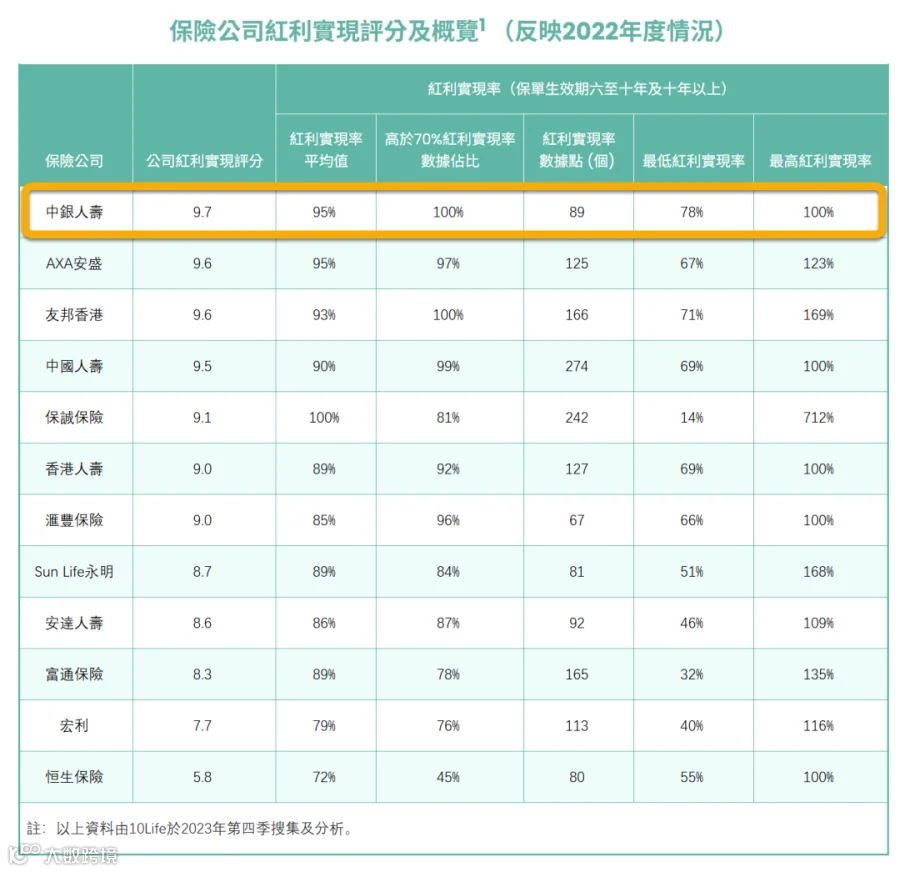
中 Y 人寿的分红实现率表现出色,直观地展现了其稳定性。该公司在分红实现率方面位居榜首,平均红利实现率达到 95%,且所有数据均高于 70%。考虑到这些因素,在香港进行保费融资时,中 Y 人寿无疑是首选。
写在最后
尽管当下正处于美元高息的敏感阶段,可恰恰是在这样的高利率环境之下,保险公司才能够给出更具吸引力的优惠条件。
就拿融资保单来说,我们能够看到,两年期的产品不但提供了首年基础保费的折扣(7%),还设有预缴保费的保证利率(6%)。不过,这些优惠举措实际上是依托于当前的高利率环境而存在的,要是回顾两年前的情况,那时的保费折扣仅仅只有 1%。
所以,在处理融资保单的时候,我们一定要考虑到利率上升的风险、流动性问题以及汇率风险等诸多因素。
