储蓄是富人思维,挪储正当时!
在当今经济环境变幻莫测,金融市场起伏不定的形势下,人们对自身资产配置的关注度日益提升,在这样的背景下“挪储”这一概念悄然兴起,挪储它不仅能让我们获得更丰厚的收益,还能稳稳地锁定长期利率,不用担心利率的波动。
而且储蓄保险账户的安全性和银行存款一样可靠,让我们的资产得到有力的保障。更重要的是,它能为我们提供稳定的现金流,让我们的生活更加自在从容。此外,挪储还能帮助我们合理规划资产,实现财富的保值增值,为我们的未来奠定坚实的基础呀!

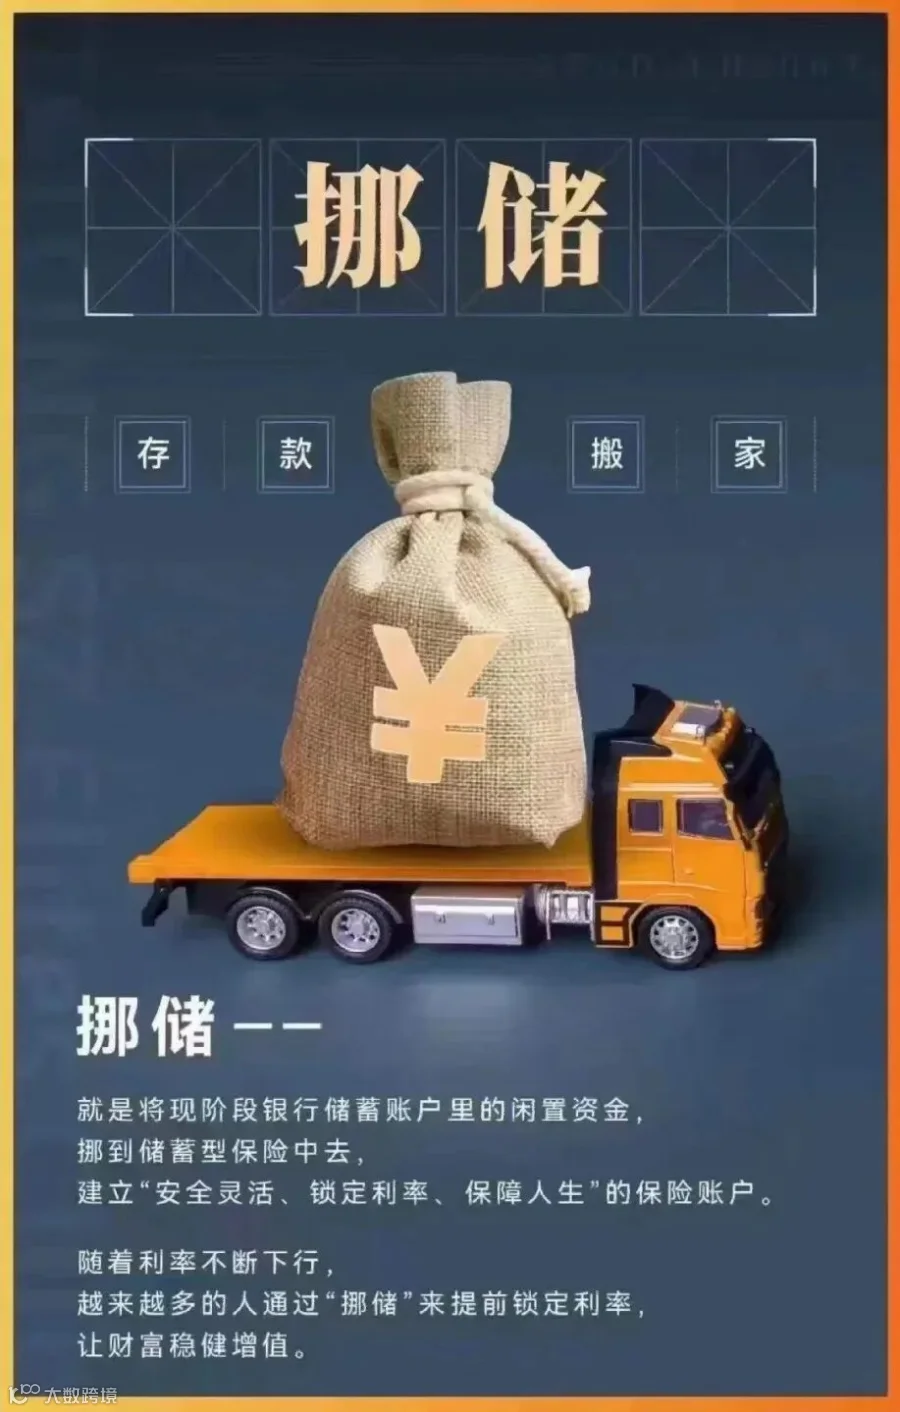
挪储到保险的好处

①. 把现金变成现金流

充足的现金流确实能为晚年生活带来高品质的保障,让我们可以尽情享受消费、旅行和日常开支,还不用耗费太多精力去管理投资和资产。再多的现金确实有可能会用完,但现金流却可以一直领,领完还能给下一代留下一大笔钱呢。
举个例子:500万的房子在房价持续下跌的情况下,30年后可能大幅缩水500万的股票也可能被割韭菜,而用500万买储蓄保单,25年后却能有1000万的现金价值,这真的是非常可观的呀!
②. 把应税资产变成免税资产
当涉及到遗产继承时,通常需要缴纳税款,但如果将遗产变成保单,就可以避免这一税收负担。
另外,企业将盈利的一部分用于购买财险,其保费可以在税前列支,这不仅能降低企业的经营风险,还具有一定的税务优势。
同时,将房产等实物资产转化为保险,也能免去过户时的各种税费。
③. 把法定继承人变成指定受益人

④. 把单利挪成复利
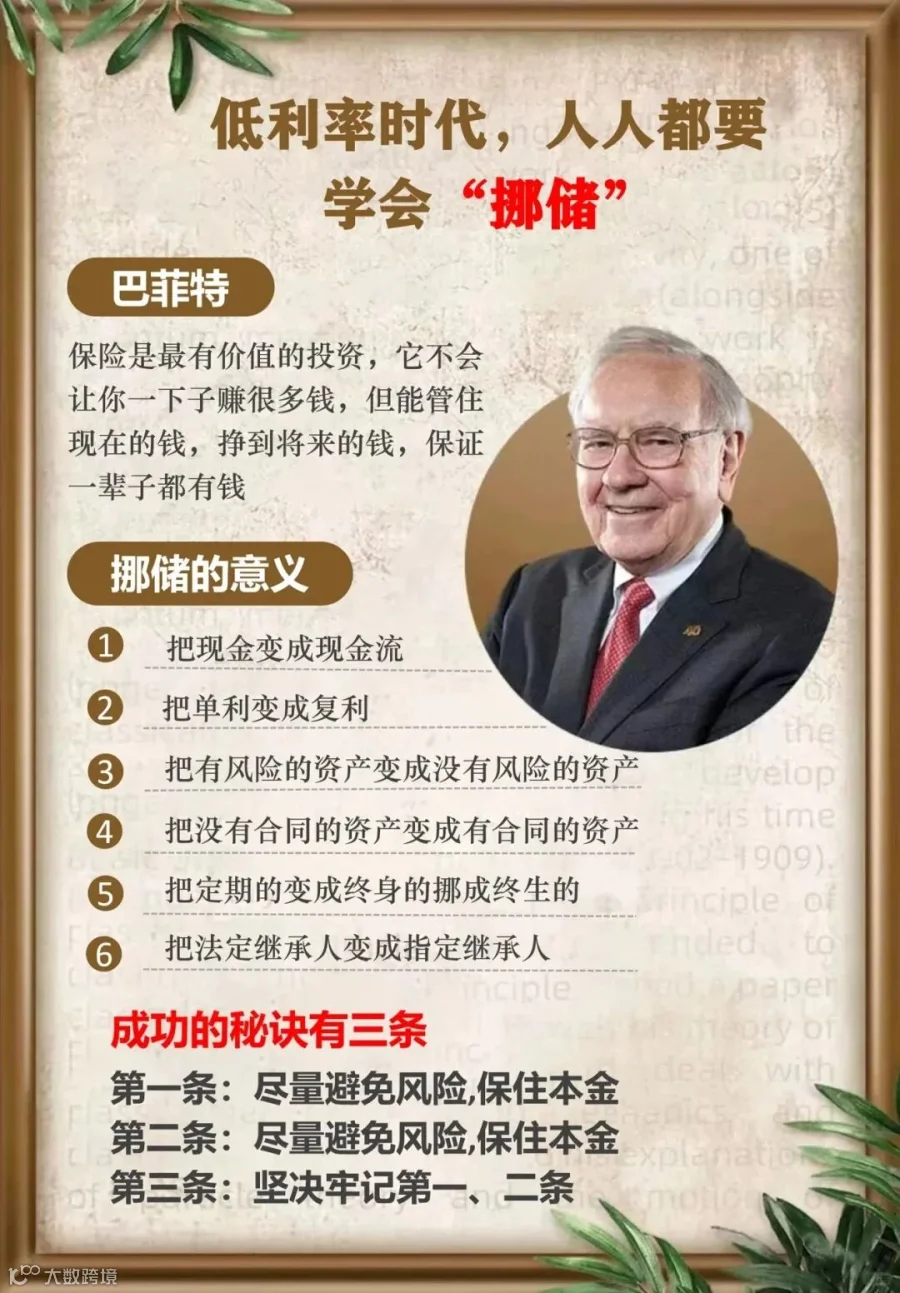
与银行不同,很多保险产品是复利,且合同条款明确约定具体内容,让投保人能够清楚知晓。时间与复利的结合,能让投保人切实感受到保险合同所带来的安全可靠。
就像香港储蓄寿险,能够做到长期收益率接近6%-7%的复利,有句话说的好:复利效应被称为世界第八大奇迹,时间+复利的威力超过原子弹。
⑤. 把有风险的挪成没风险的
把股票、基金、股权、比特币等投资的部分资金(或者投资收益)用来购买储蓄保单,既能锁定利率,又能守住部分财富。
保单是最安全的金融工具,同时可以固化收益,降低风险。资产新规后,银行理财净值化,不是无风险资产,相比之下,挪储到储蓄类保险,相当于挪到没风险的资产。
⑥. 把没合同的挪成有合同的

之前把钱放在余额宝等货币基金里,虽然取用方便,但确实没有什么保障。而把钱买成保单后,有了明确的合同,这笔钱就有了可靠的保障,并且是一定会按照合同执行的,也就是刚性兑付。这样一来,不仅能让钱更安全,还能获得一定的收益呢。
⑦. 把不确定的变成确定的

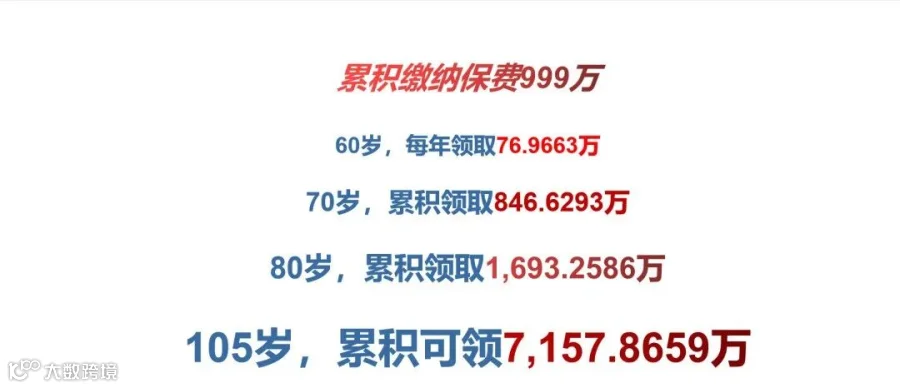
孩子的教育费用难以预估,未来养老的资金也充满不确定性。而所有关于未来的事情,似乎都带着“不确定”的印记。
但保险合同里的数值却是确定无疑的,每月每年合同上明确写好的到账金额是不会改变的,这些确定性,就是能让我们感到安心的重要因素之一呀。它们就像是我们未来的一份保障,让我们在面对未知时,能多一些底气和安心。