与“没苦硬吃,有病硬抗”的老一辈不同,这届年轻人,坚持熬最长的夜,买最好的重疾险。主打一个“可以想死,不能生病!”
但很多小伙伴们慢慢发现,保费才交了几年,保额却因为医疗通胀不够用了...
与通货膨胀类似,医疗通胀(Medical Inflation)可以理解为,我们花同样的钱,享受不到与之前同样的医疗服务了。
不过,相比于通货膨胀,医疗通胀最大的特点就是——通胀得更加厉害。
一些全球性的医疗研究报告指出,全球平均的医疗成本涨幅在9%-10%之间,而中国内地的医疗通胀水平更是超过了全球的平均,在2018年达到了9.7%,2019年达到了10.2%,2023年医疗通胀上升到了12.5%!
这几乎是全球通货膨胀的三倍还多。
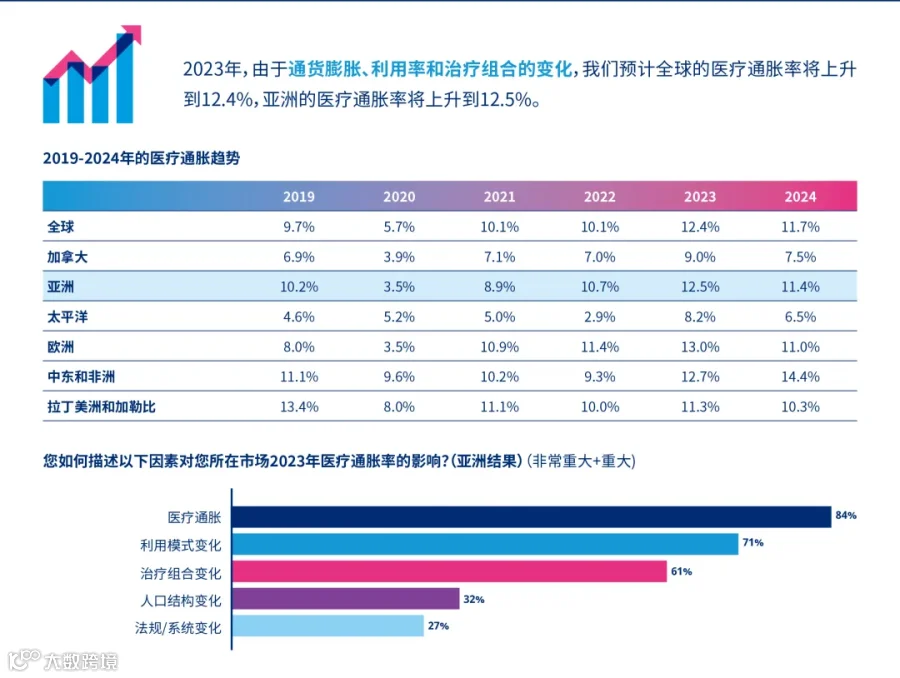
医疗通胀如果保持这个涨幅,七八年后中国的医疗成本就将会翻倍。
这么一算,我们今天所购买的重疾险,如果没有分红,保额的缩水在未来是很严重的。
目前,内地的重疾险由于银保监会的规定,不能设计为分红型,因此无法为投保人提供递增的保额来抵御通货膨胀。
因此,很多伙伴把目光投向了支持保额增值,诊断宽松,权益多元,性价比较高的香港重疾险,来有效抵御医疗通胀!
随着时间推移,保障额度也会增加,而且通常首10年/15年会赠送一定比例(例如50%)的保额,进一步拉高杠杆。
比如,投保时保额10W美金,前10年赠送50%保额,这意味着前10年有15W+保额,35年有16W保额,45年有20W保额,55年有30W保额......
香港主流重疾险基本保障100多种危疾,覆盖全面,而且对高发危疾提供不分组的多重保障,包括癌症、心脏病、中风等。
近两年多重保障的危疾除了癌症、心脏病、中风外,在人口老龄化背景下,加入了「认知障碍症」保障,为认知障碍症提供终身年金支援;新冠肺炎背景下,产品进一步涵盖了「深切治疗保障」,也就是因危疾或传染病入住ICU,最高可赔偿100%保额。
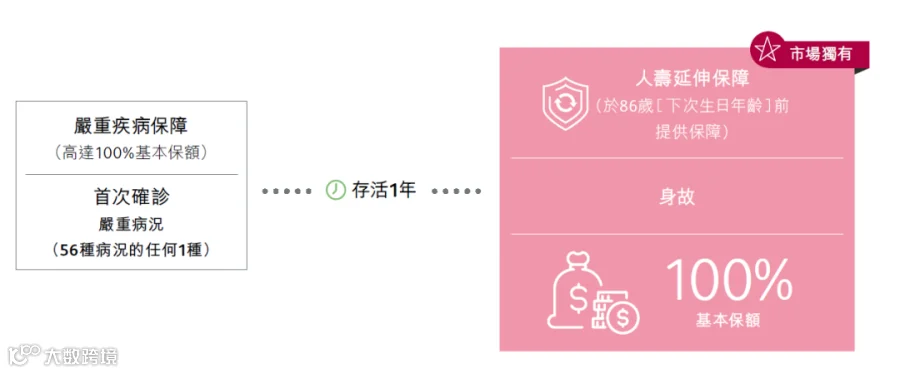
1.保额还原:即在一定的等候期后仍被确诊严重危疾或身故,仍按100%基本保额进行赔偿,过往被预支占用的保额,将无缝还原。
2.承保先天性疾病:先天性疾病是一类不可忽视的疾病,宝宝从出生起就受此影响长达一生。且先天性疾病往往难以治疗,需要耗费极大的财力和精力,而内地重疾明确不承保此类疾病。
3.额外保障:家人共享保额、产后抑郁症治疗、配偶及子女延伸保障、特殊学校就读津贴....香港重疾险的额外保障日益丰富!
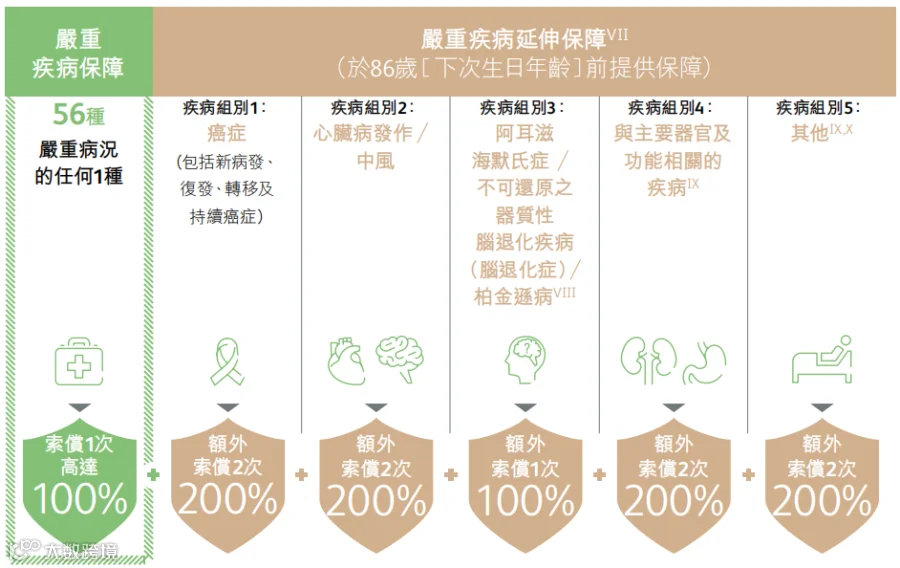
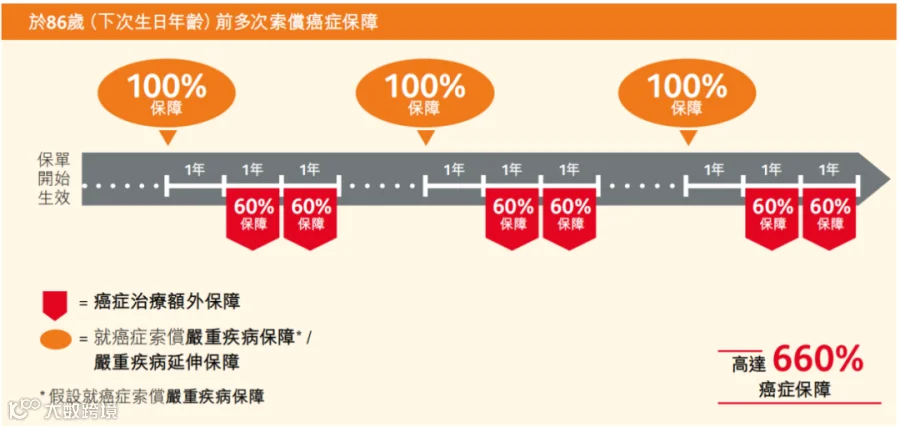
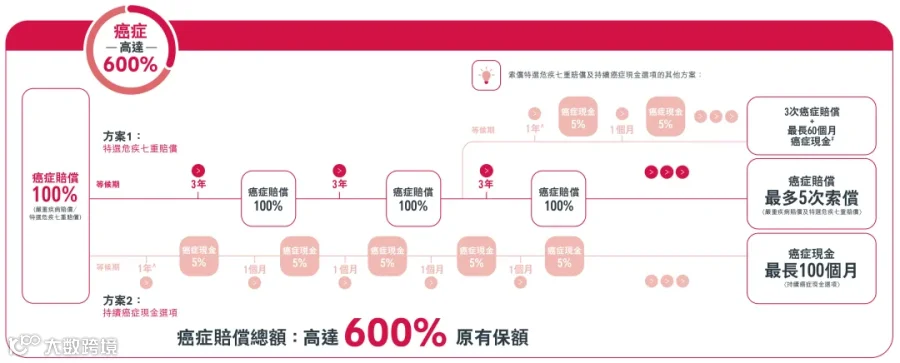
1.常见疾病多重赔:香港重疾险针对癌症、心脏病、中风、脑退化等常见疾病提供多次赔偿,有效避免复发造成的经济负担。
不论是各类重疾的多次多倍赔付,还是特定重疾的多次多倍赔付,都让受保人有满满的安全感。
香港重疾对于癌症/中风/心脏病/脑退化等最高发、治疗难度最大的几种重疾予以多次高额保障,仅癌症可高达6倍以上甚至无限次保障,所有保障累计可高达13倍以上至无限次保障。
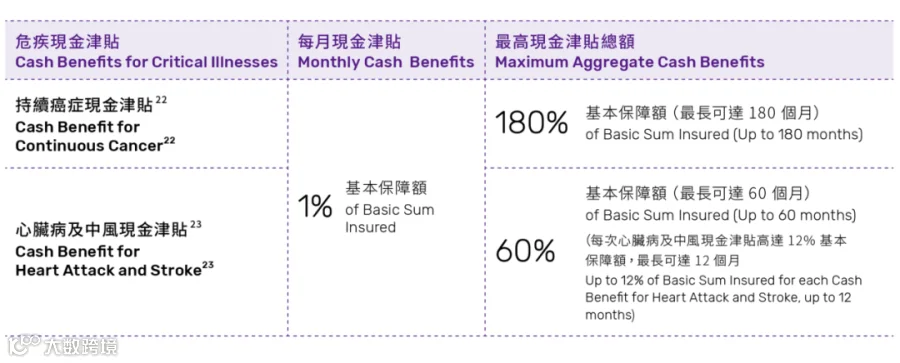
2.持续保障:针对特定疾病,如癌症,脑退化,心脏病及中风等,于1年等待期后仍继续治疗或在世,香港重疾险将提供持续津贴补助或终身年金赔偿。
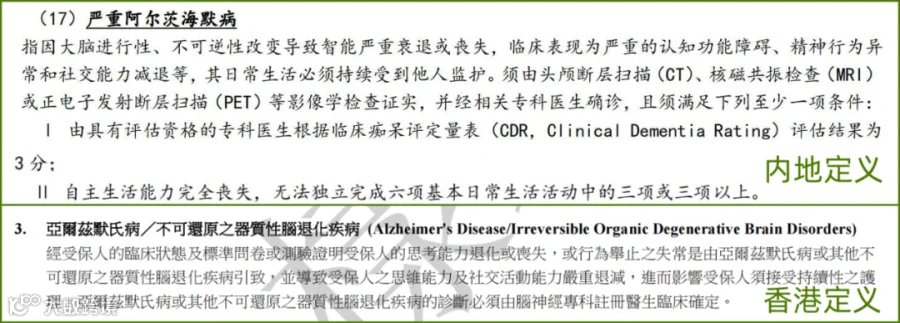
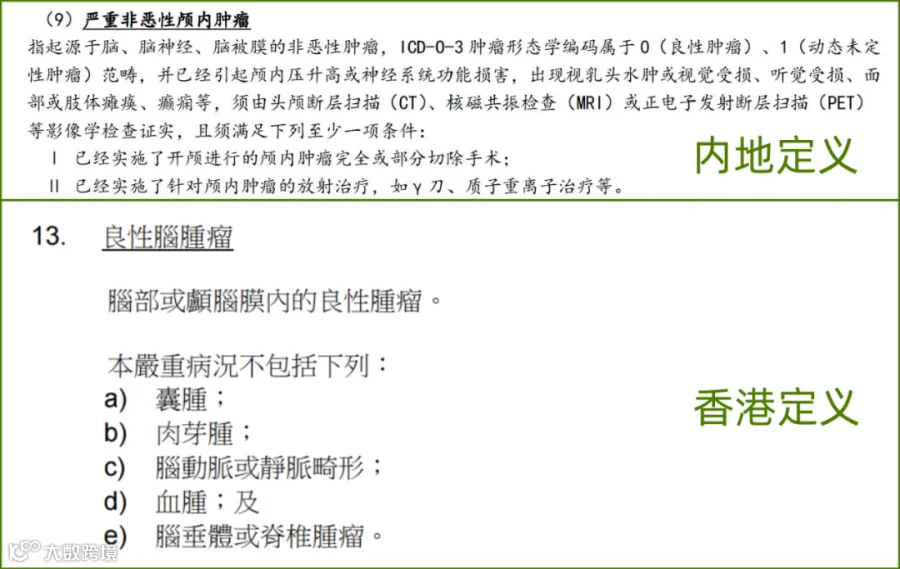
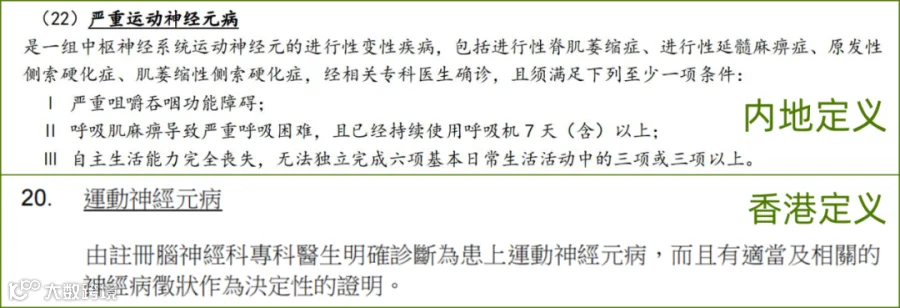
有别于内地重疾险严格统一的疾病定义,香港保险市场更加自由。各保司对疾病的定义略有不同,癌症、脑中风、器官衰竭等疾病在定义上更为宽松。
1.投保年龄更广:作为世界最长寿的地区,香港重疾险支持出生15日~70周岁的客户投保,内地重疾险仅支持在出生28日~60周岁客户投保。
2.疾病等待期/间隔期/治疗期更短:香港重疾险等待期可短至60天,非癌症的间隔期仅需1年,治疗期无时长限制。
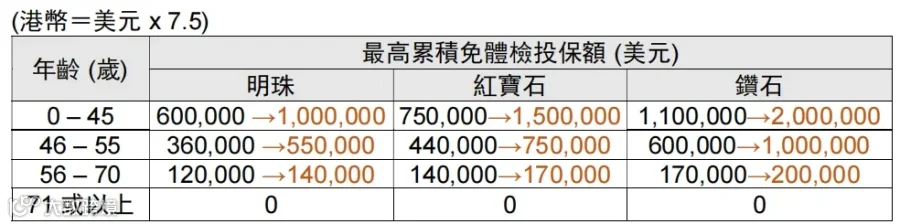
3.免体检额度更高:香港重疾免体检额度100万美金起,最高达200万美金。
4.免责条款更少:香港重疾险的免责条款仅3条,限制较少。
受银保监会的管治,内地重疾险保额较低,普遍在50~100万元,未成年人的保额最高仅有60~80万元。
香港重疾险保额可达150~200万美元(约1000~1400万元),未成年最高保额普遍在75~100万美元(约500~1000万元),充裕的保额保障+独有的分红属性,助力香港重疾险提供更全面保障的同时,进一步加强抵消医疗通胀的能力。
1.自带人寿保障:受长寿红利影响,香港重疾险自带人寿保障且性价比更优。
2.非吸烟者优惠:以30岁男性,7万保额为例,非吸烟者保费比吸烟者低15~21%!
3.双重保费豁免:香港重疾险提供投保人身故、受保人患病双重保费豁免!少数含此功能的内地重疾险须加费。
4.保额赠送:香港重疾险在保单前10~15年将赠送额外保额,提供更为充裕的严重疾病及身故理赔保障!
5.独有的保费优惠:通过保司每季度的优惠推广,可享保费回赠及组合优惠(加购指定险种)。
针对孕期保障,香港重疾险不断更新完善,降低投保门槛。
①保障未知先天性疾病,最快出生60日后,罹患疾病将提供100%基本保额赔偿;
目前内地也推出含母婴版的重疾产品,但从保障和价格方面来看,仍有较大的发展空间。
另外:香港重疾险多以美元计价,香港保险公司全球性运营,全球前20大保险公司,有13家在香港营运,6家在香港上市,盈利能力和风控能力都很稳健。
通过持有美元保单,起到分散风险的作用,实现家庭资产的多元布局,综合平衡自己的风险和收益。