


面对香港保险市场的高收益与独特功能,许多朋友既心动又迷茫,担心选错产品、踩入陷阱。
作为一名资深港险行业从事者,我深知您的顾虑,特此奉上详尽的挑选指南,助您轻松把握关键,做出明智选择。
一、评估保险公司实力
挑选香港保险,首要考量保险公司的综合实力。
从三个方面入手:
1)偿付能力:
这是衡量保险公司财务稳定性的关键指标。
香港保监规定,偿付能力充足率需不低于150%,低于此线将面临严格监管。
2)信用评级:
选择国际公认的A级以上评级公司,如标准普尔、穆迪、惠誉等,确保保险公司可靠稳健。
3)资产规模:
大公司往往资产雄厚,经营稳健,是判断其实力的重要标准。
香港主流保险公司如友B、宏L、周DF、保C等,均属行业佼佼者。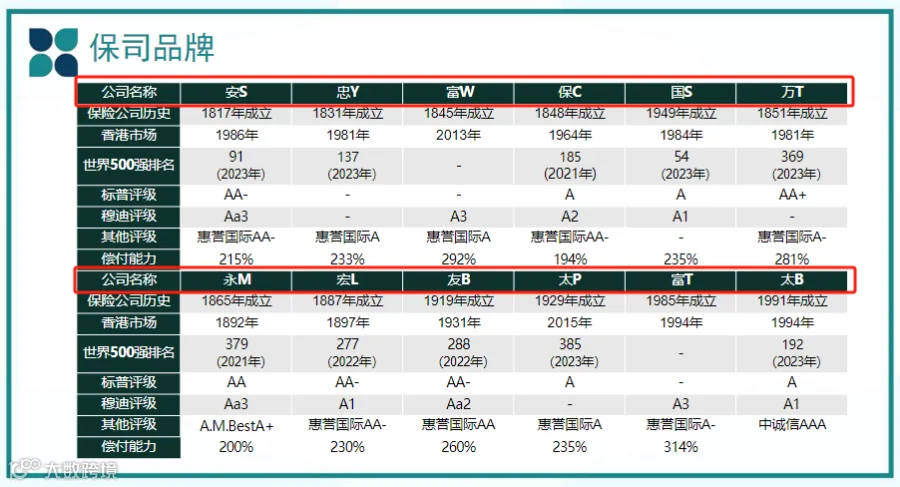
二、关注产品收益率
香港分红险以高收益著称,分红险收益主要由保证部分+分红部分组成。保证部分,长远收益1%以内。

少数产品如某款,保证收益高达2.0%,预期收益可达5.1%,实属难得。
多数产品虽保证收益较低,但长远看均能超7%,特别是宏L和友B的某些产品,长远收益高达7.19%。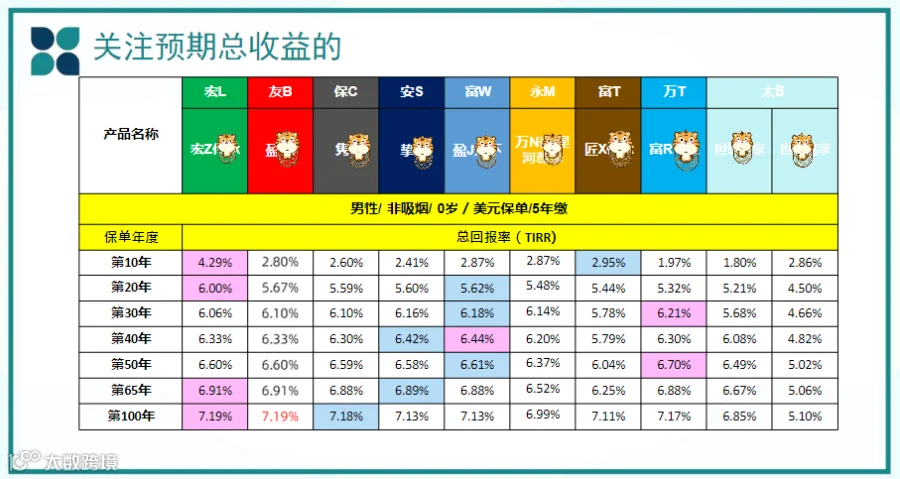
三、重视分红实现率
分红实现率即实际分红与预期分红的比率,直接关乎您的实际收益。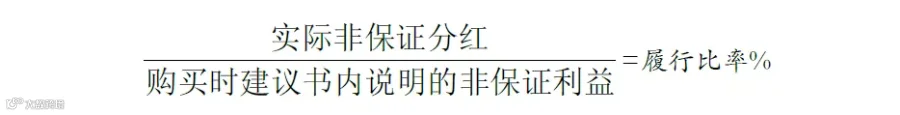
新GN16条例要求保险公司每年公布此数据,透明度大增。
选择分红实现率高的公司及产品,如友B盈Y系列、周DF某爆款,连续多年实现100%分红,收益更有保障。
如,友B盈Y系列,分红实现率连续2年完成100%。
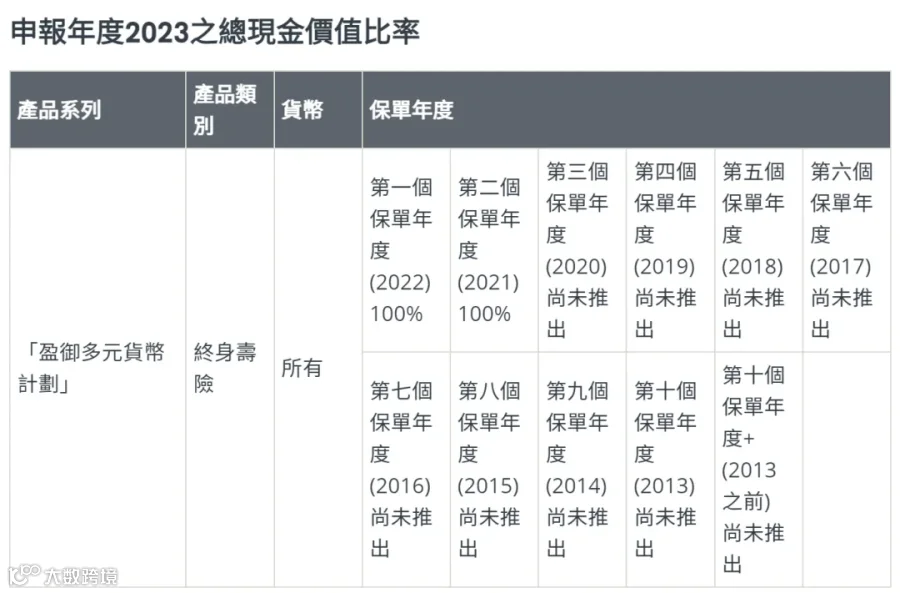
周DF旗下爆款产品,连续8年完成100%分红实现率。
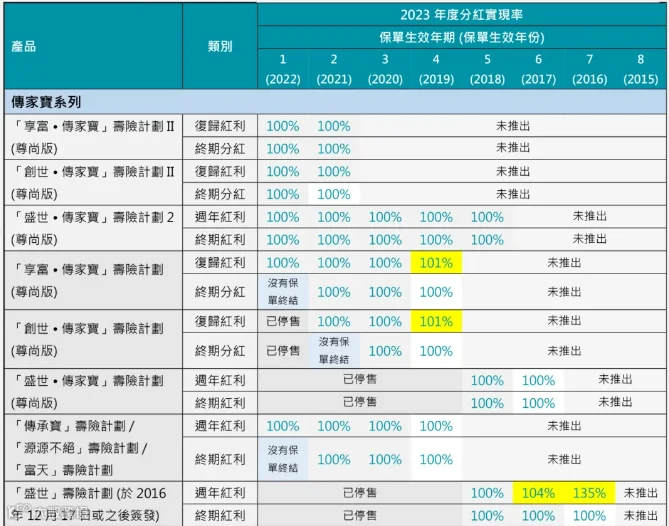
这也就意味着,选对了保司,选对了产品,
那收益就有了更强劲的保障。
四、深究投资策略
香港保险产品复利收益之所以能做到7%,底层逻辑就在于其投资策略。
保司资金投资面向全球,投资渠道也多样,包括固定收益类资产、权益类资产等。
投资标的有银行存款、政府债券、企业债券、股票基金、股票市场、不动产等等。
这也是为啥它能做到长远回报率超7%的主要原因。
以友B大保司为例,
可以很清楚的看到,投资地域遍布多个国家。

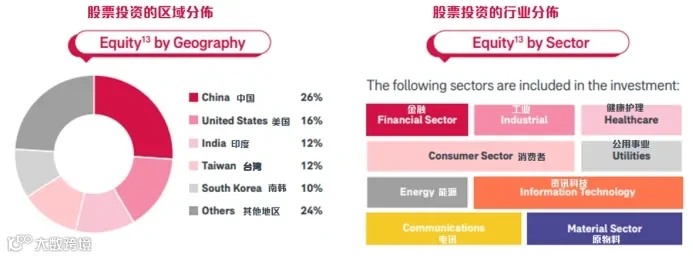
投资标的“一篮子组合”,存款、股票、债券、不动产都有。

投资布局于固收和权益类资产,主打稳健均衡、长期投资的特点。
因而其盈Y系列能取得连续2年100%分红的亮眼成绩。
这类产品就比较适合,追求高收益且较稳定的朋友。
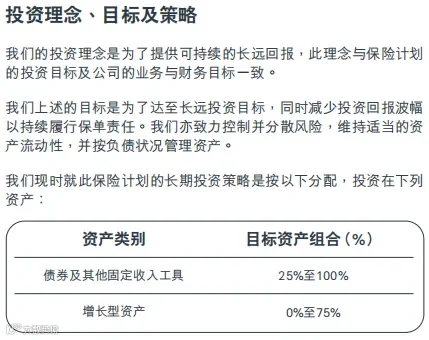
每家保司的投资策略有所差异,但基本都是根据不同的经济周期,选择不同的权益/固收类资产配置比例,从而为客户获取到更大利益。
以保C大保司为例,它就属于比较激进型策略。
常年维持高比例证券类资产,基本维持在40%以上,所以整体投资的波动性一般更高。
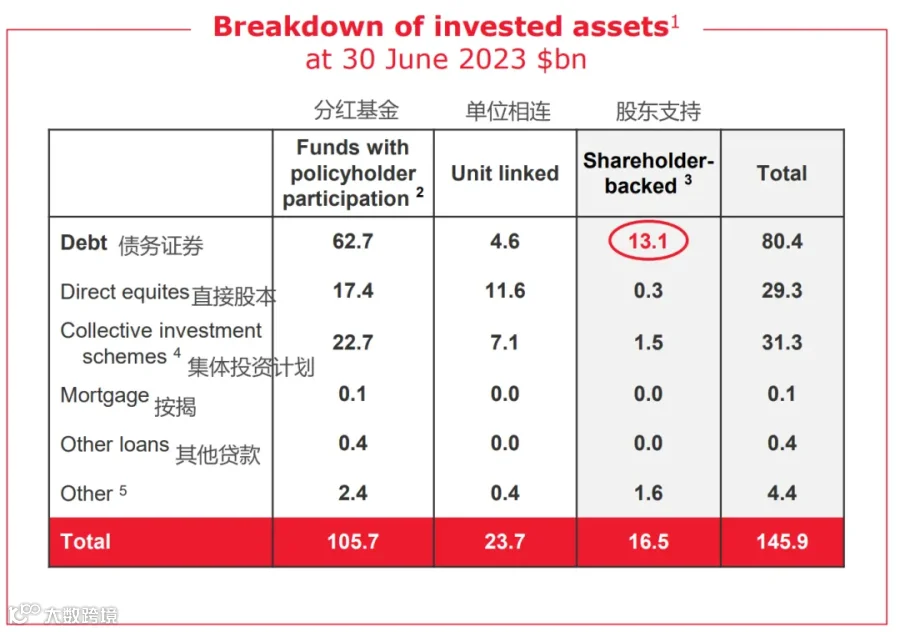
旗下爆款隽F,稳健资产的最高配置仅占30%,而高达70%却投向股票市场。
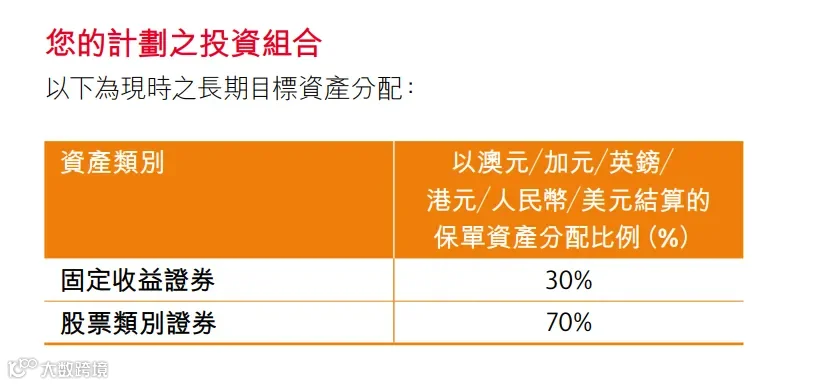
意味着实际分红可能会受到股市波动的显著影响,进而产生较大的起伏。
像这类产品就比较适合,追求超高收益且能接受较高风险投资的朋友。
所以,选择产品时,要根据自己的投资偏好来筛选。
五、把握优惠时机
香港保险每月都会更新优惠政策。
一般有保费预缴和保费折扣两项优惠。
9月最新优惠如下【点击看大图】:
2年预缴最高可享8%的保证利率,5年预缴最高可享5.2%的保证利率。

9月已经临近月中,美联储降息又是大概率事件。
一旦美联储降息,那保司或缩减优惠福利。
剩下这半个月是个窗口期。
如果有规划教育金,补充养老金,隔离企业债务风险,
婚前资产保护,财富私密精准传承,投资多元货币增值等需求,
不妨趁早上车,锁定一个高优惠收益。
写在最后
此外,香港保险在保障权益上也独具优势,支持多币种、无限次更换受保人、保单拆分等灵活功能,尤其适合有海外资产配置、子女留学、财富传承等需求的朋友。
综上所述,挑选香港保险需综合考虑公司实力、产品收益、分红实现率、投资策略及优惠力度五大要点。
更多关于港险和新加坡保险方面的内容,可以添加微信,私信交流!
