在这个追求生活品质与提前退休的时代,许多人心怀憧憬,渴望早日拥抱悠闲生活。然而,现实往往伴随着经济压力、物价攀升及人口老龄化等多重挑战,养老规划成为不可回避的课题。
一、直面养老挑战,规划从现在开始
你是否也是“月光族”的一员,对未来养老感到迷茫?
不妨先算算账,看看理想的退休生活究竟需要多少资金支撑。
普通养老与品质养老,两者差距显著:
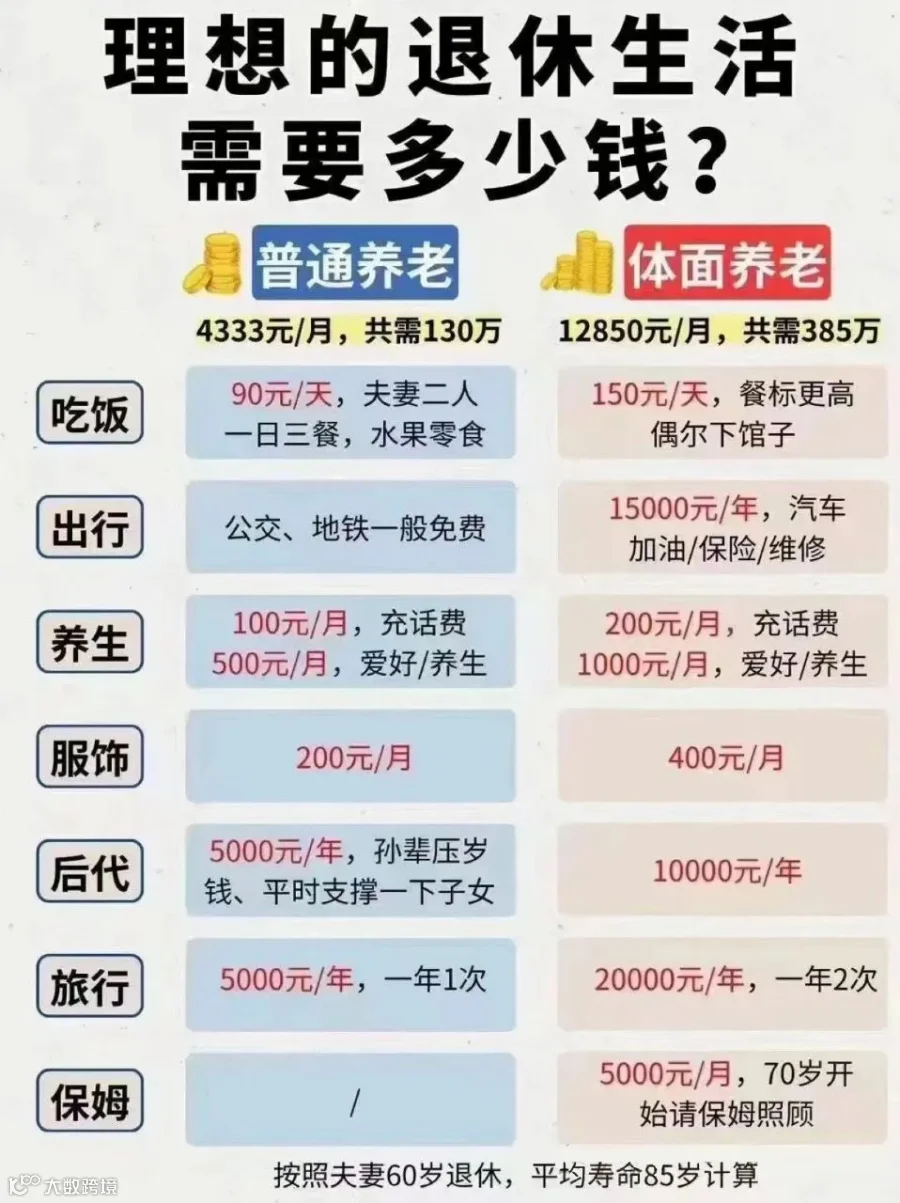
就比如吃饭,普通养老夫妻二人按90元/天计算,
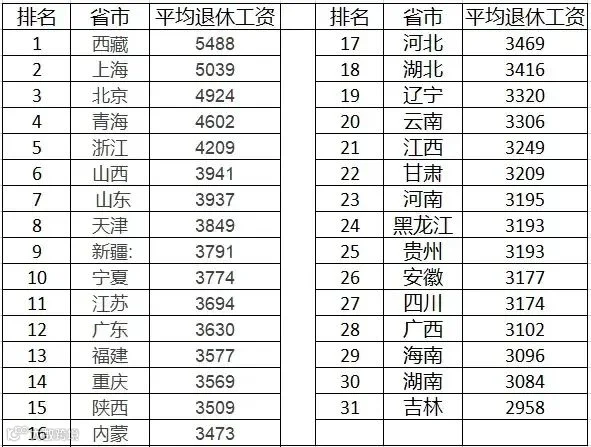
面对这一现实,我们不得不思考,如何才能在退休后依然保持生活品质,而不仅仅是温饱无忧?
二、高效积累养老金,三大策略助力
1)社保为基:
社保是养老的第一道防线,建议持续缴纳至退休,至少保证15年缴费期,以确保基础退休金收入。
2)
储蓄与理财并重:
年轻时正是赚钱的黄金期,应合理规划消费,积极储蓄并尝试理财投资,让资金在稳健增长中积累。
3)
商业养老金补充:
面对低利率环境,新型年金产品成为补充养老的优选。
它们不仅提供稳定的现金流,还兼顾财富传承功能,为退休生活增添更多保障。
案例分享:王女士的养老规划
35岁的王女士,作为医疗行业的佼佼者,已前瞻性地规划起自己的退休生活。她选择每年存入2.5万美元,连续5年,总计12.5万美元。
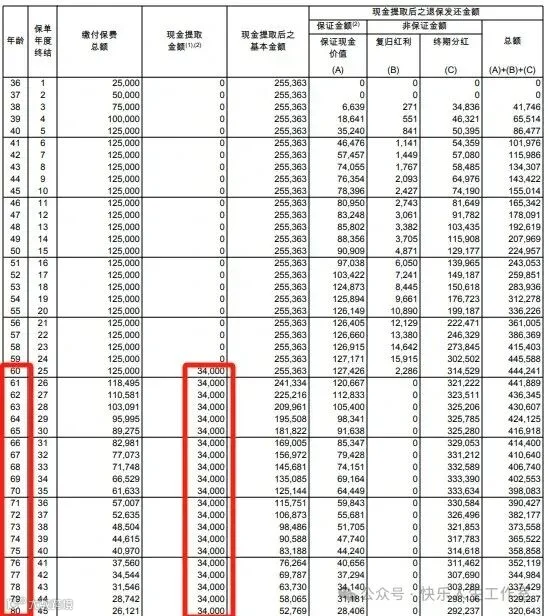

这一明智之举让她在60岁后,
每年可领取约3.4万美元(约24万人民币/年,即每月2万人民币)
持续至88岁,累计领取高达98.6万美元,
并留下22.64万美元的账户余额,灵活应对未来需求或传承给后代。
三、新型年金的独特魅力
新型年金不仅解决了养老金的专项使用问题,更以其高回报、高弹性及多样化的领取方式脱颖而出。
长期内部回报率预期可达7.19%,且支持多种货币自由转换,满足全球资产配置需求。
作为现金流规划工具用,交完保费就可以开始领钱,灵活性非常高,多达29种领钱方式。
比如566提取,
即5年缴费,第6年开始领取总保费的6%至终身。
相当于保费交完,就可以每年6%的利息吃一辈子。

还可以自制现金流,想什么时候领就什么时候领。
无论是作为中长期储蓄工具还是现金流规划利器,新型年金都展现出非凡的灵活性和优势。
写在最后
理想的退休生活虽无固定标准,
但充足的资金准备是不可或缺的基石。
选择适合自己的攒钱方式,并付诸实践,让体面养老不再是遥不可及的梦想。
如果你也渴望为未来的自己或家人打造一个无忧的退休生活计划,可以添加下方微信,私信交流!