


友邦的盈御多元计划 3 有着怎样的表现呢?
如果让我来评价这个产品,我觉得它的表现算是比较中规中矩。
虽说盈御系列在友邦的众多产品当中确实属于佼佼者,然而放到市场上与其他保险公司的优秀产品相比较,它只能算是一个表现良好的优等生。
那么,为什么它会给人一种普普通通的感觉呢?
一、收益表现
首先,在谈及收益的时候,我们需要把所有产品进行一番对比。
具体而言,这些产品都涉及连续5年缴费,每年缴费10万美元。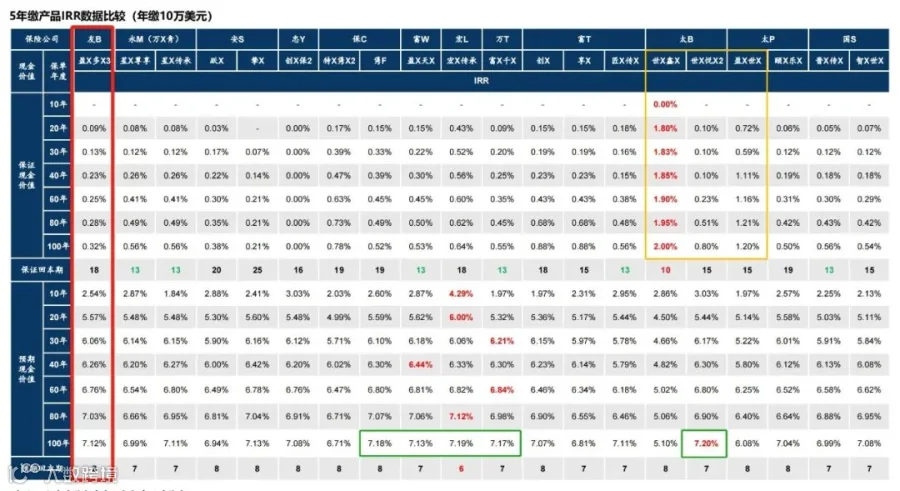
盈御 3 在保证部分,到第 18 年能够实现回本,在第 100 年的时候,其内部收益率(IRR)为 0.32%。
不过,和那些以保底收益著称的中资保险公司产品相比,盈御 3 可能稍显逊色。
尽管如此,该产品的预期收益依然较为可观,第 8 年就能回本,并且总收益能够达到 7.12% 的较高水平。
虽然这个成绩已经很不错了,但市场上还是有一些产品能够提供更高的演示收益。
简而言之,盈御 3 的表现实际上代表了香港保险市场的一种常规水平。
二、提取表现
接着来看提取情况。
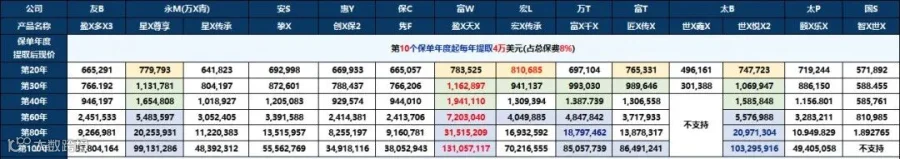
566 计划,也就是连续缴费 5 年,从第 6 年开始,每年可以领取总保费的 6%。
按照 5 - 10 - 8 的提领策略,到第 20 年的时候,其提取后的现值与其他产品持平。
然而,到了第 30 年,其提取后的现值明显减少,无法和那些适合早期提取的第一梯队产品相提并论。
所以,盈御 3 并不适合短期储蓄。
提取速度越快,保险公司在前期面临的兑付压力就越大,这就限制了保费的投资空间,导致保单后期的增值速度放缓。
三、功能部分
最后,我们来谈谈功能方面。
尽管各个保险公司在这方面都比较相似,但友邦在某些领域依然保持着相对的领先地位。
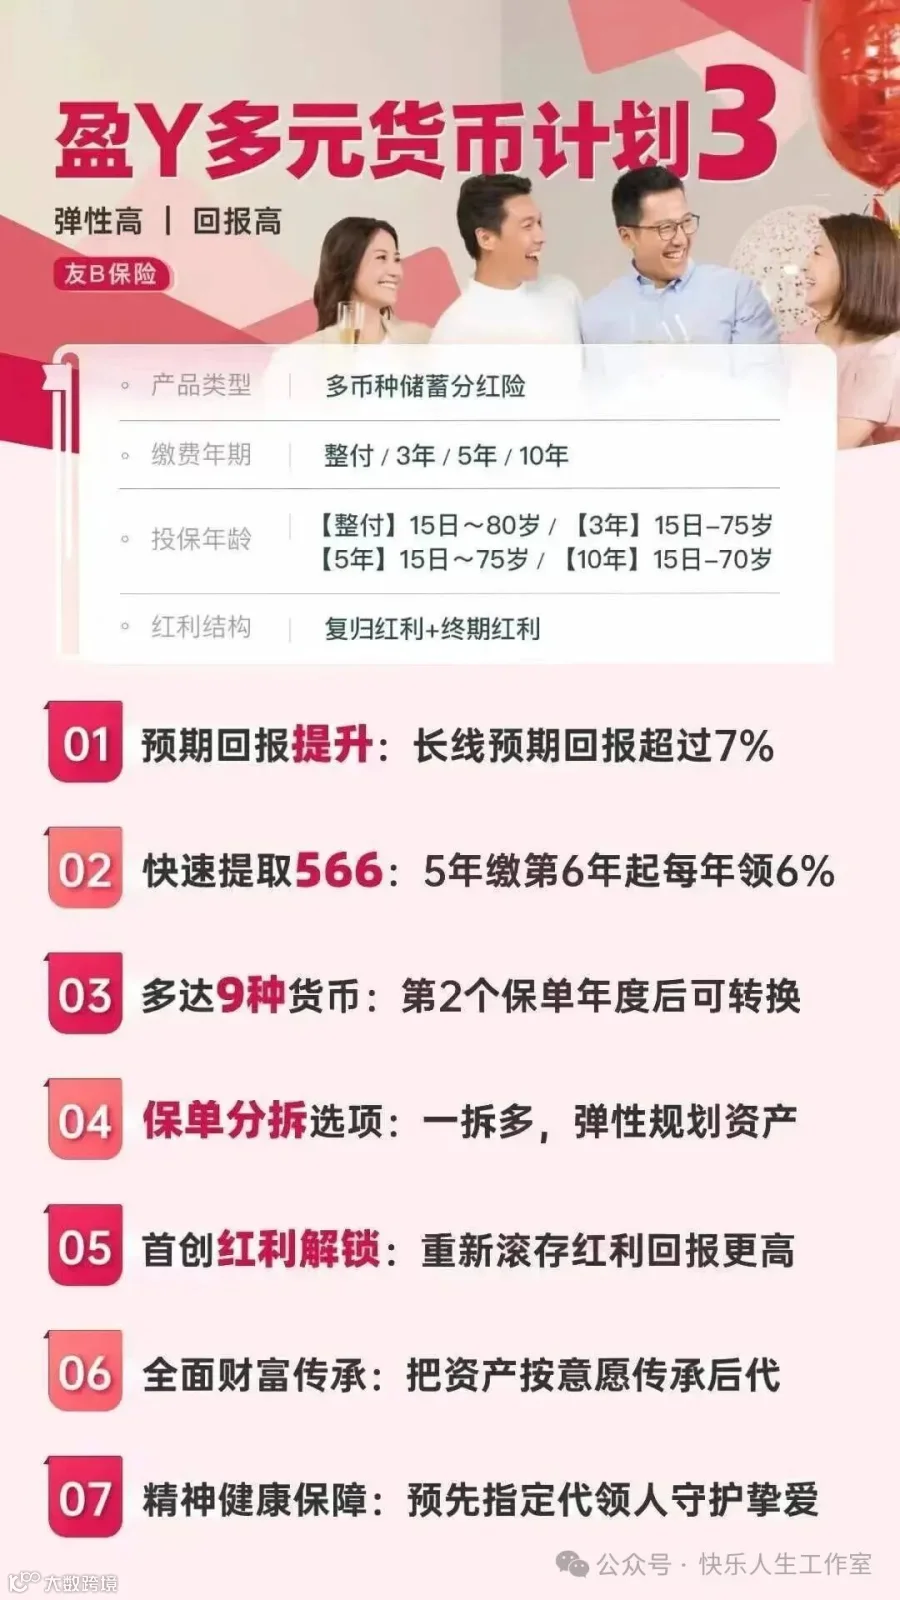
例如,当下非常受欢迎的多元货币转换功能,就是盈御系列率先推出的创新举措。

不过,这项权益的实际效果目前还没有经过实践的检验,因为目前还没有人真正使用过。
盈御 1 将会最早给出这方面的实际结果。
此外,它支持 9 种货币选择,这在大多数产品只能提供 3 到 4 种货币选项的情况下显得格外突出。
除此之外,红利解锁功能同样是友邦的创新之处,和大多数产品相比,其红利可锁定的上限更高。
而且大部分产品一旦锁定红利后就无法再次解锁,目前只有友邦盈御 3 具备红利解锁功能,这给我们提供了更多的灵活性和操作空间。
比如,保单拆分选项的使用条件更加宽松,最短在 2 年后就可以启用,而有些产品则需要至少等待 5 年才能开始使用。
四、友邦实力
盈御 3 在最初推出的时候,确实在市场上处于领先地位。
但是,由于它较早地进行了产品升级,这在一定程度上影响了它的市场表现。
随后,其他竞争对手纷纷效仿,开始在预期收益、资金提取和功能方面进行优化,这使得盈御 3 的相对位置有所下降,变得中规中矩。
尽管如此,考虑到盈御 3 的品牌知名度和稳健的投资策略,我们仍然可以对它予以关注。
我们之前介绍过友邦保险公司的投资策略,其核心是追求稳定。
自 2010 年上市以来,友邦保险公司的投资资产主要集中在固定收益类,这一策略一直没有改变。
根据 2023 年的年报反馈,固定收益类资产在总投资资产中的占比高达 74%,这进一步证明了友邦保险公司在投资方面的稳健性。
在这当中,超过 50% 的部分是政府债券,公司债券占了 40% 多的比例,而且大部分的投资周期都超过了 10 年。资金不仅投资于内地和香港,还涉及美洲、东亚以及东南亚的其他市场。
追求长期且稳定的收益是我们明确的目标。对于老客户预期的分红,我们基本上实现了当初的承诺。
今年公布的分红实现率显示,周年红利部分主要在 80% 至 100% 之间,平均值约为 89%。至于终期红利部分,超过一半的实现率在 101% 至 110% 之间,平均值大约为 105%,而总现金价值比率的表现通常都能达到百分之百的目标。
不过,这些数据仅供参考,要全面评估英式分红保单的表现,建议观察多年的数据。
五、友邦盈御多元货币计划简介和9月份优惠
1)产品简介
2)9月保费优惠和预缴保证利率

写在最后
遵循友邦的一贯风格,盈御多元计划 3 虽然不是最耀眼的选择,但也绝不是不好的选择。
对于那些风险承受能力有限且倾向于稳健投资的人来说,我建议可以认真考虑一下这个产品。
