


国寿海外傲珑创富计划:探寻其 12 年竞争力之秘!

要判定一个产品是否为最优,是极具难度的。
在我看来,几乎不存在那种全方位无懈可击的最佳产品。
所以,我们必须明确一点:
傲珑创富无疑有着其特定的市场定位,
它适合满足特定人群的特定需求,但将其定义为最佳显然是不合适的。
为了便于新朋友迅速了解,
下面我将对傲珑创富这款产品进行简要介绍。
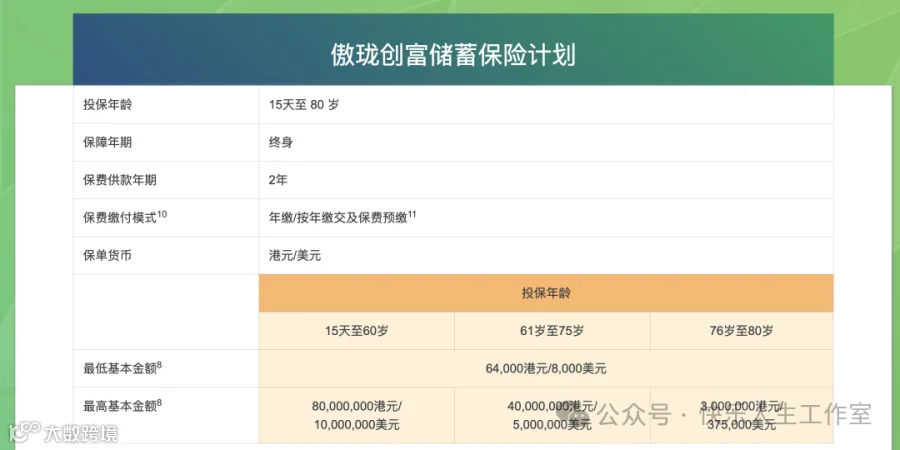
这是一款香港的储蓄分红保险,深受许多内地人士的喜爱,其长期复利预期可达 7%。
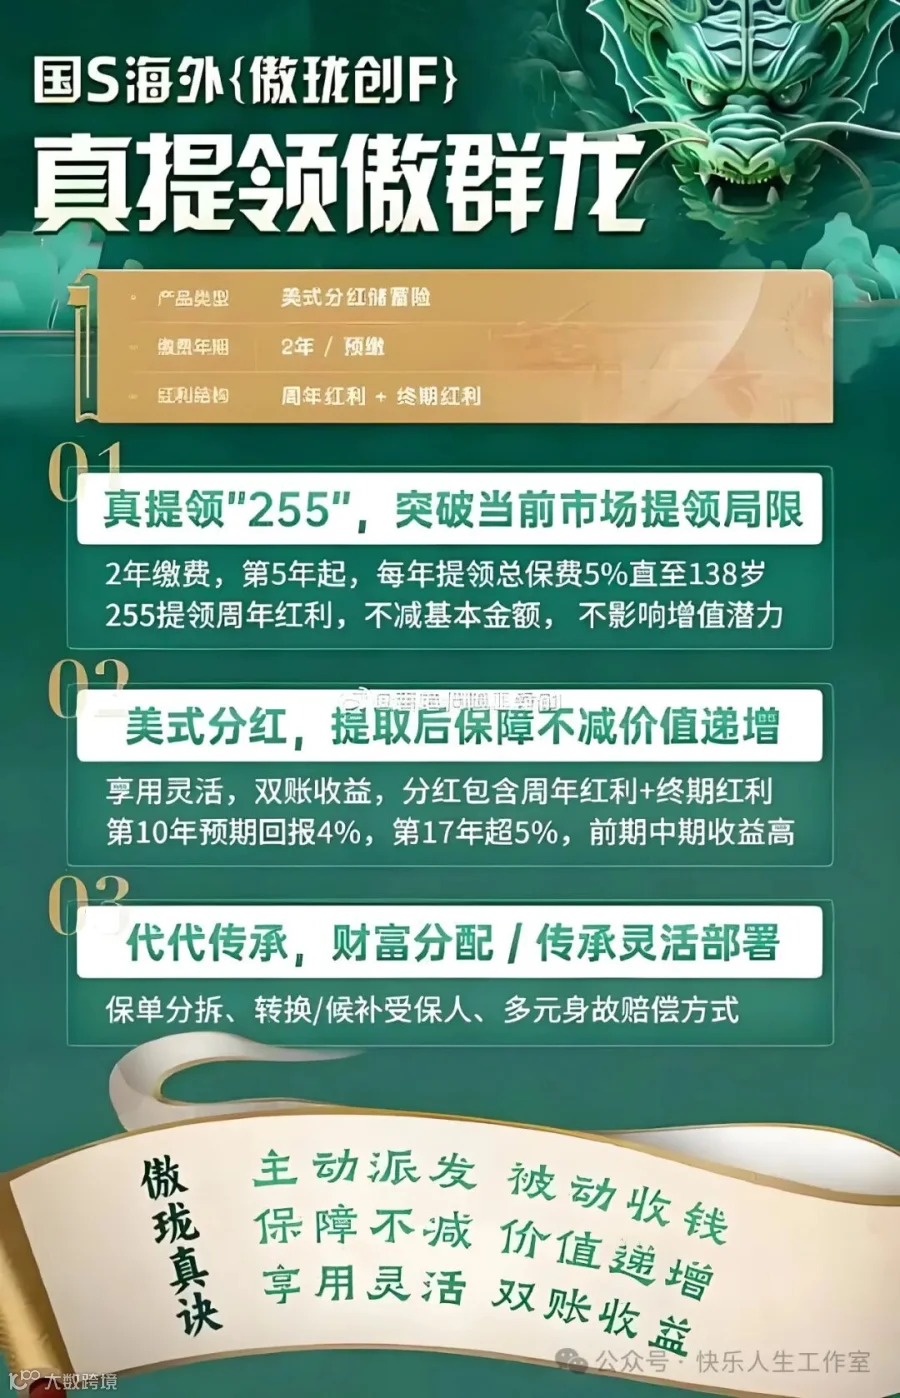
购买这种保险就如同进行全球化的投资理财,同时它还具备诸多人们普遍需求的功能,如养老金终身提取、永续传承、隐秘传承、类信托传承以及美元资产配置等。
傲珑创富主要适用于有提取需求的情形。
倘若早期没有提取需求,那么这款产品的竞争力或许并不突出。在同类产品中,它与永明的万年青星河尊享以及周大福人寿的匠心传承的定位较为相似。
我们来制定一个基于特定情况的提取计划:总保险费用为 3 万美元,从第五个保单周年日开始,每年提取总保费的 5% 用于相关用途。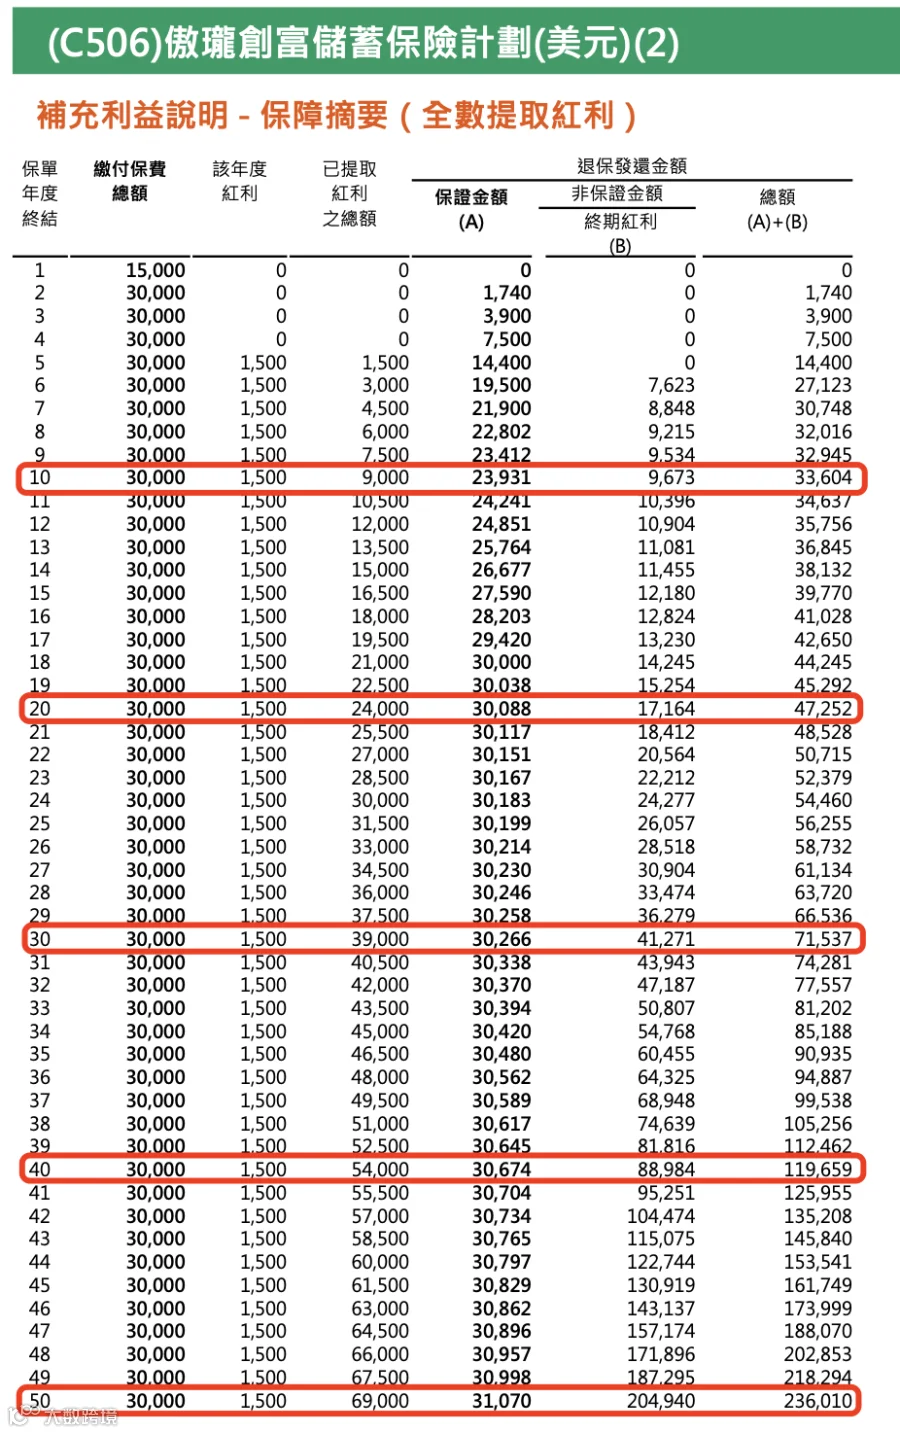
在全额提取的假设下,
国寿海外在第 10 年时剩余 33604 美元;
到了第 20 年,剩余金额增长至 47252 美元;
而在第 30 年时,余额进一步增加至 71537 美元。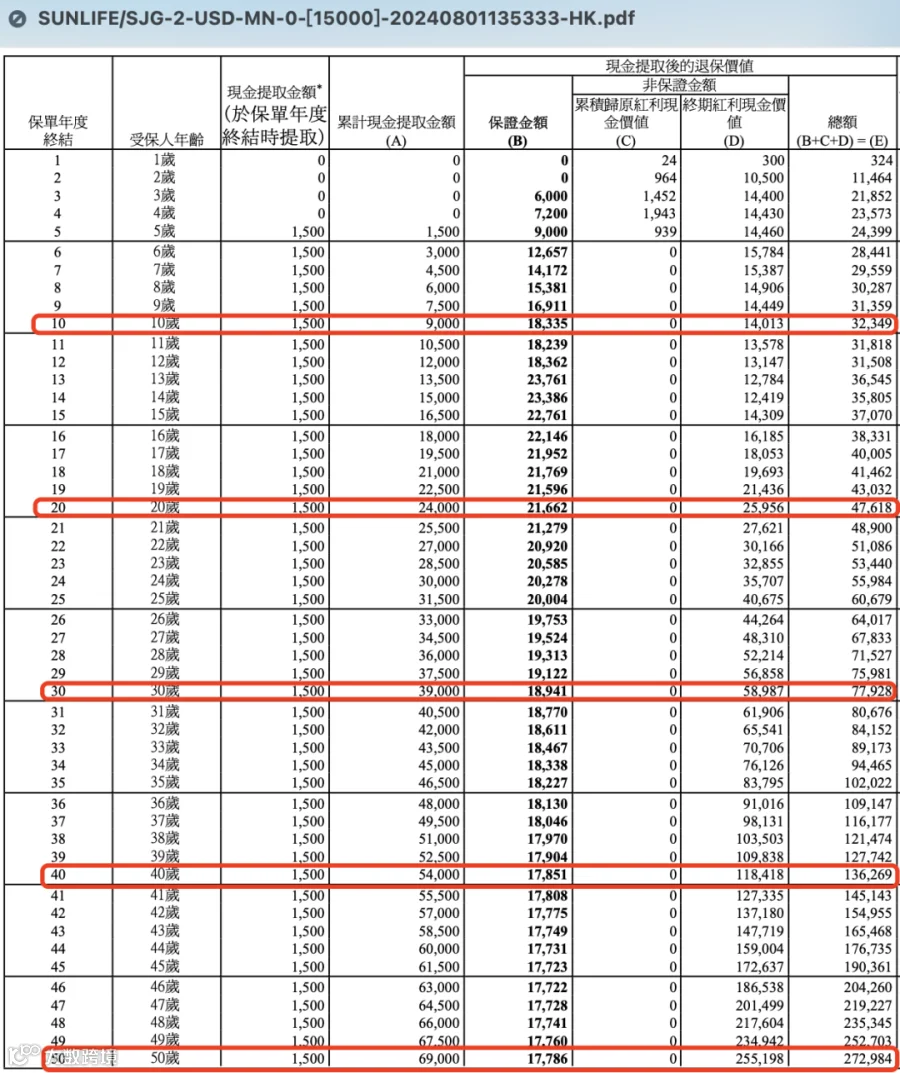
在全额提取的假设下,
永明计划在第 10 年剩余 32349 美金;
到了第 20 年,余额为 47618 美金;
而在第 30 年时,剩余金额增至 77928 美金。
在全额提取的情境下,
周大福人寿在第 10 年剩余 33983 美金,
第 20 年剩余 48568 美金,
而在第 30 年则剩余 67501 美金。
因此,总体来看,在与同类产品的竞争中,傲珑创富并没有明显的优势。
若仔细计算预期复利 IRR,可以发现,在最初的 19 年内,傲珑创富的表现稍好于永明,但 20 年后则不及永明。
在初期,它与匠心传承的表现相当,但如果从提取需求的角度考虑,通常前 9 年的数据并非主要关注点。从第 10 年到第 21 年期间,匠心传承的表现更为优异。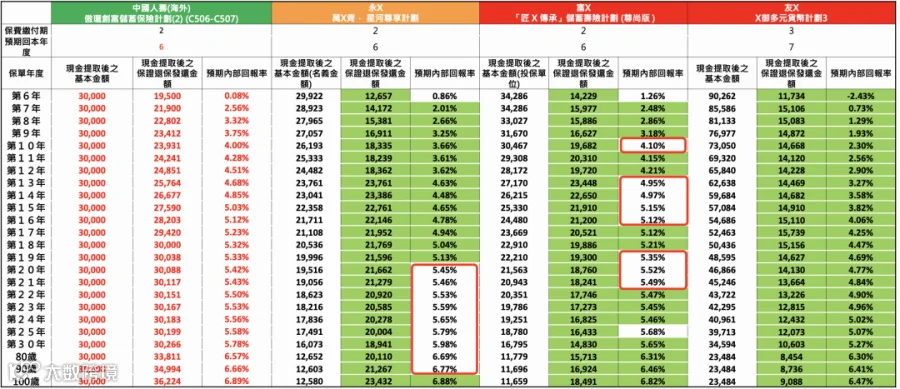
然而,值得留意的是,傲珑创富在提取现金后的保证退保价值确实相对较高。
表格中的中间一列展示了提取之后的保证退保价值,其中绿色背景的部分代表傲珑创富的表现最为出色,整体上,傲珑创富的相关数字普遍偏高。
那么,你们觉得这个保证部分的高数值重要吗?
如果您预计领取养老金的时间较长,那么选择永明无疑是明智之举。
然而,若您预计的领取时间可能在 20 年以内,那么在与周大福匠心进行比较时,由于其提供的保证部分显著较高,可能会更受您的青睐。
换句话说,对于年龄较大,比如已经 60 岁且希望在提取养老金时获得更高保证金额以及更强确定性的人来说,傲珑可能是更好的选择。
需要注意的是,傲珑仅提供美元和港币两种货币选项,所以如果需要更多种类的货币,这个产品可能无法满足您的需求。
---END---
