


尽管港险为众人所熟知,但是很少有人知道其中还藏着一个叫做“保费融资”的高端策略。这个策略过去由于额度有限制,主要是针对私人银行的高端客户。
随着条件逐渐放宽,现在这种高端的玩法也向众多普通投资者开放了,让我们有了更多样化的选择。
ONE.
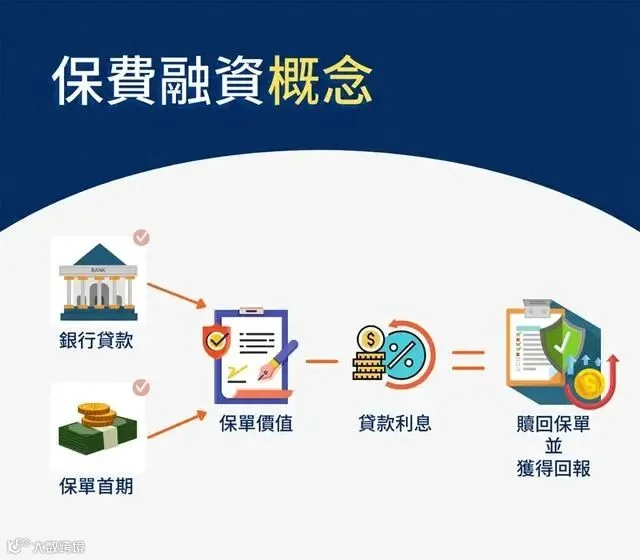
“保费融资”的大致流程
1. 保单签订
我们成功地签署了一份保单,并首先缴纳了一部分保费。之后,带着保险公司提供的文件去银行办理贷款手续。
2. 贷款审批
在贷款审批方面,银行会根据我们的申请,进行审批并批准贷款。通常来讲,这笔贷款的额度能够达到保单总保费的 70%至 80%。
3. 保费支付
在保费支付环节,当贷款资金到账后,我们会把自己支付的部分和贷款资金整合起来,共同用于支付整份保单的保费。
4. 保单抵押
在保单抵押方面,当完成所有的支付和手续后,保险公司会把这份保单作为抵押品转交给银行,以此保障贷款的顺利进行。
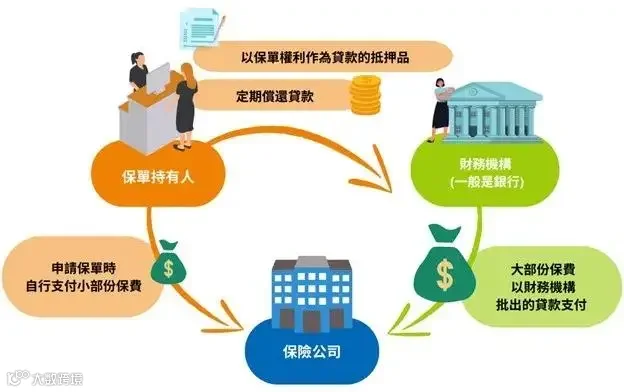
虽然有些复杂,但是其逻辑实际上非常简单。
比如说,先支付保单保费的 25%,然后借助银行贷款撬动 4 倍杠杆。
银行把剩余的保费进行支付,而我们作为投保人只需要慢慢偿还利息就行。
在这里,收益是保单的增值,成本是贷款利息,利润就是保单和银行贷款的利率差。
“保费融资”的优势就在这里:在节省短期现金流量的同时,扩大了长期的收益率。
比如保险产品收益为 5%,银行贷款利息为 4%,我们就能够赚取中间 1%以上的利差。
通过 4 倍的杠杆进行放大,收益就能够达到 7%以上。这和贷款买房收租是一样的道理,不过各种税款、装修费用、管理维修的费用全都不用支出。

TWO.
保费融资业务注意点
虽然利润较高,但是“保费融资”作为一种加杠杆的金融产品,有几个方面是需要我们予以注意的:

1、分红实现率的影响
虽然港元与美元存在联系汇率制度,汇率会始终稳定在 7.75 - 7.85 之间。但对于内地的投保人而言,需要把人民币兑换成美元来投保,退保的时候也需要把美元兑换成人民币。
港险的分红是没有保证性质的,所以对一家保险公司的分红实现率进行考量就显得特别重要,应尽可能选取分红实现率高的公司和产品。
不过也不必过分恐慌,因为自从香港保监局严格监管并要求公布分红实现率以来,各家港险公司的分红实现率,基本上都在 100%左右。
2 、汇率变动
尽管港元和美元存在联系汇率制度,汇率会一直稳定在 7.75 至 7.85 之间。但对于内地的投保人来说,需要把人民币转换成美元来投保,退保的时候也需要把美元再转换成人民币。
要是人民币持续贬值,我们能够获取更高的人民币收益;但假如人民币升值,可能最后转换成人民币就不太合算了。
所以,在投保之前,我们可以通过持有多种货币,来分散汇率波动带来的风险。
3 、利率变动
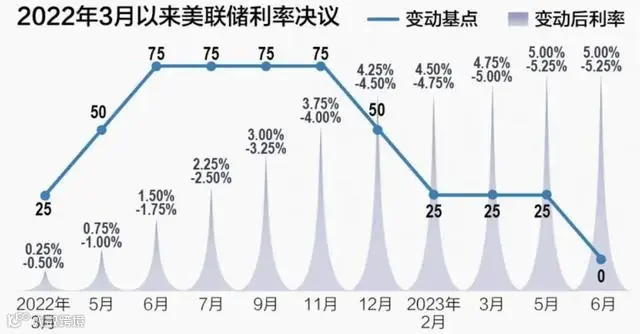
在近些年来美元加息较多,香港银行的贷款利息提高了不少,在保单收益不变的情况下,实际上是压缩了“保费融资”的收益。
但银行利率,未来只有每年都上调到 8.7%,收益和成本才会持平。否则,只要银行利率低于 8.7%,剩下的就都是盈利空间。
再加上如今放开了资金限制,小资金也能够进行购置了,所以“保费融资”的风险相对来说已经很小了。
只要将手中的资产妥善地配置好,用小部分进行投资,大部分稳定获取利息,就能够将“保费融资”运用得非常灵活。
所以“保费融资”特别适合手中资金比较充裕,能够拿出一小笔资金用于长期投资的客户。通过这样的操作,既能够规避投入资金量过大的风险,也能够借助“保费融资”的特性,获取“息差”以及杠杆带来的高收益。
4 、保单退保
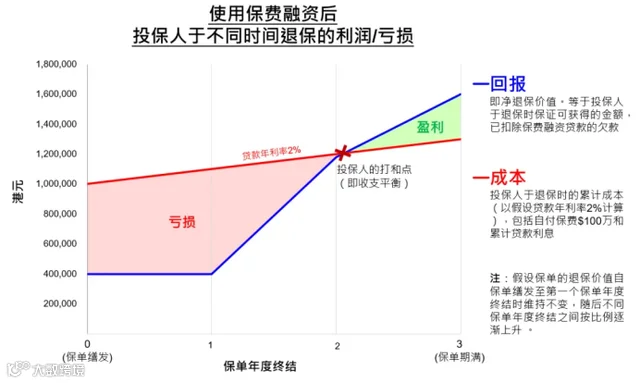
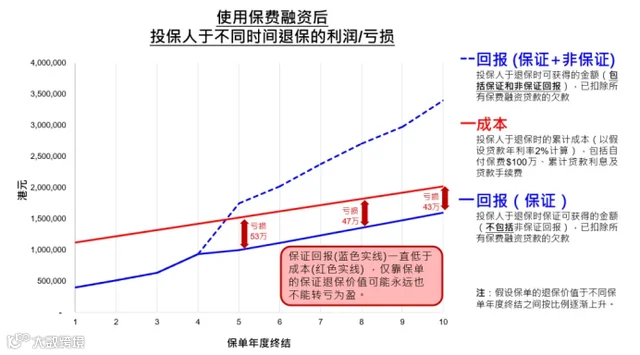
要是投保人在保险合同的有效期间决定提前终止保单,那么很有可能会面临经济上的损失。保费融资在将收益放大的同时,实际上也把我们所要承担的损失放大了,这当中就包括了保单在早期退保所产生的损失。
一般来说,利用当下的分红险产品进行保费融资,大概需要持有保单 8 至 10 年的时间,融资之后的收益才会比较理想。但在到达这个年份之前就退保的话,会存在较多的损失,并且保费融资会将这种退保损失放大 3 至 5 倍。
在签署贷款合同之前,一定要充分了解合同中可能规定的不利情况,比如可能会被要求提供额外的担保物或者立即偿还贷款,同时要考虑自身的财务能力是否能够应对这些要求,从而避免可能出现的财务损失。
THREE.
保费融资方案解读
保费融资是一种具有创新性的投资方式,它是把保单抵押给银行,由银行贷款来支付剩余的保费,这样投资者只需支付 20%至 30%的保费就能拥有完整的一份保单。这种方式的优势在于,投资者能够凭借相对较低利息的贷款去支付保费,同时还能享受保单所带来的增值收益。
在此隐去保险产品、保险公司以及银行的具体信息,【参照下图】假设:
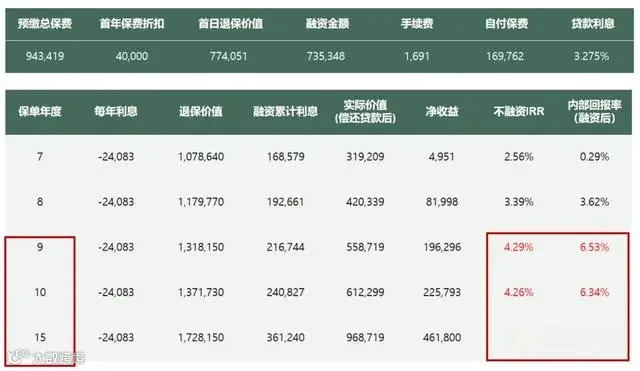
客户的保单金额是 100 万美金,存在 3%的预缴利息,所以客户只需要缴纳 943419美元,并且首年还有 20%的预缴折扣,那么客户实际上只需要缴纳 903419 美金。
通过实施保单融资,能够借助银行贷款,自付的保费即为剩余保费与手续费管理费用的总和,即 169762美元。在融资之后,到第 9 年时收益提高超过 50%,不融资时的内部收益率(IRR)为 4.29%,融资后的单利在 14%以上。
由此能够看出,通过融资,不但提高了收益,还达到了 6.53%,缩短了回报的年限,这对于中短期投资的客户来说尤其适用。
当然,不同银行的贷款利率以及要求有所不同,这也会导致最终的收益有所差异,所以建议提前进行了解并预约额度。
FOUR.
保费融资适合哪些人群
1. 中短期投资者:
期望能够尽早收回资金,不过同时又想拥有保单的投资者。
2. 高净值人群:
通过利息非常低的贷款来支付保费,进而获取资产的增值以及财富的保障。
3. 理财专家:
寻求低风险且高收益,将融资保险作为理财产品的替代品。
4. 股市投资受挫者:
想要参与市场投资但不想承担亏损风险的人。
5. 企业主:
希望节省现金流,为企业的发展留存更多的资金。
6. 想要海外私人银行账户开户的人群:
把退保价值当作资产证明,以便开设私人银行账户。
