香港保监局8月底公布的数据显示,2024年上半年香港保险业毛保费总额达到3109亿港元,较去年同期上升5.1%,延续今年一季度的增长势头。
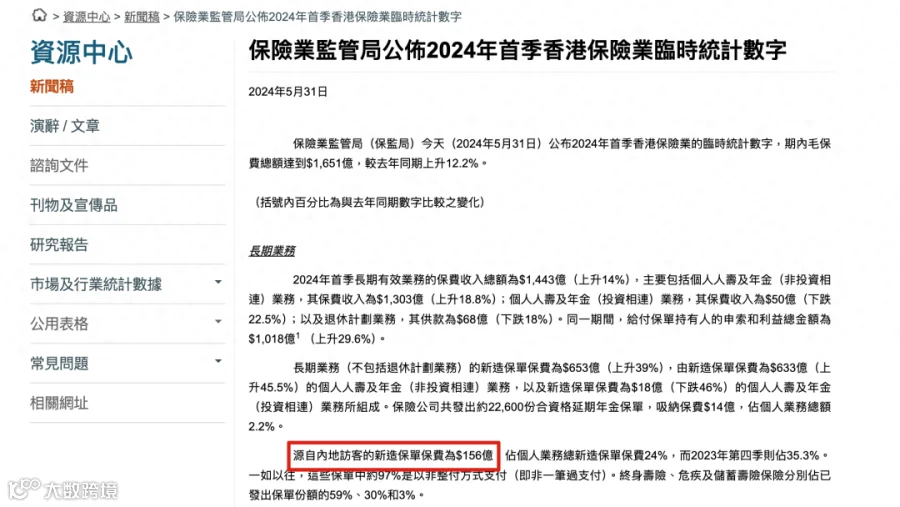
在2024年的第一季度,香港保险业呈现出强劲的增长态势,全港新保单保费总额达至651 亿港元。尤其是内地访客对于香港保险产品的兴致不断上扬,其投保保费多达156亿港元,这一数值相较于去年同期大幅飙升了62.5%,呈现出显著的上升趋向。
更为值得一提的是,本季度内地访客赴港投保的总保费量不但成功超越了2016年的水平,更是仅低于历史高峰时期的2017年,这标志着香港保险市场在内地客源方面正在逐步恢复并超越疫情之前的繁荣景象。
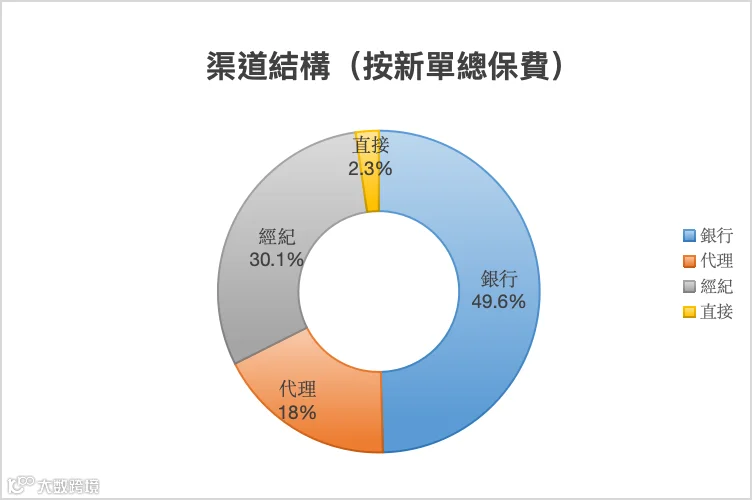
放眼全球,香港保险业管理资产规模超4.5万亿美元,居亚洲第一位、世界第二位。
一、香港保险为何受到全球投资者热捧?
经济日报(作者刘亮)是这么说的:


的确,长期以来,香港一直为全球的投保者给予出色的保险支撑,向来被当作是人们找寻稳健、安全且有效率保险规划的优先之选地。
作为自由贸易港以及亚洲金融中心,投资途径未受约束,能够在全球范畴内展开投资,投资策略的自由程度更高,中长期权益类资产占据较大的比例(达 60%),而固收资产所占比例相对较少;内地的资本市场尚不成熟,不但监管对保险公司投资权益的比重存在限制,而且保险公司自身出于风险控制的考虑也不敢过多配置。

二、香港保险七大不可替代的优势

1) 多元货币灵活转换
在全球面临通胀、经济呈现衰退的大环境中,某些国家货币的贬值速率或许远远高于其他国家。地缘政治的博弈导致极大的不确定性产生,不管是人民币还是美元,皆有可能存在汇率方面的风险,单一货币的风险性增强。
香港各大保险公司施行了可转换保单货币的长期储蓄规划,使得客户能够依照时事的变化以及个人的需求去更换保单货币,以此去应对潜在的货币风险。部分保险产品能够包含人民币、美元、英镑、澳元、加元、欧元、新元、港元、澳门币这 9 种世界主流货币,保单货币能够自由转换。
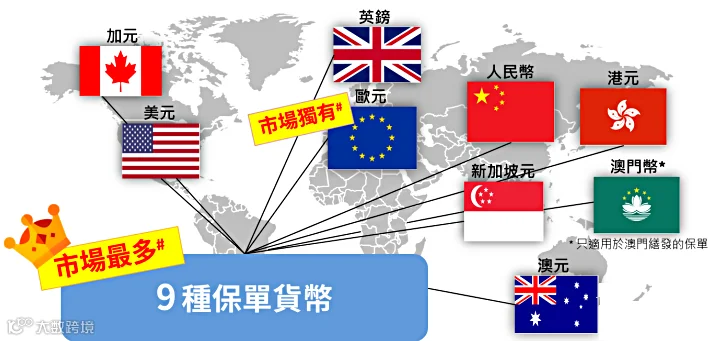
借助配置香港保险,能够达成配置多种货币资产的要求,分散单一货币的风险,对抵通货膨胀、资产缩水的风险,收益更为平稳。对于一部分熟悉国际金融市场的客户而言,可以凭借每年一次转换保单货币的契机来把握市场机遇,获取超额的收益。另外,倘若为孩子配置保险,要是孩子未来准备去哪个国家生活、工作,能够先通过多币种的香港分红险储备资金,在何处学习、工作、生活就更换成哪种货币。
2) 稳健增长,长期回报高达 7%以上
为了切实降低资产的波动状况,达成更高的投资回报成效,香港保险既兼顾了债券等固收类资产的稳固特性,又兼顾了股票等权益类资产的收益特性,构建起多资产类别的投资组合。
当下,香港保司凭借持续且动态地调整资产配置,并搭配完备的投资平滑机制,在中长期能够为投资者带来 6%至 7%以上的稳健收益!

3) 红利锁定及解锁功能
许多产品能够锁定非保证终期红利,把非保证红利转变为保证红利,锁定的红利能够随时提取,或者留在保险公司的账户中赚取一定的利息。

某些产品还具备“红利解锁”的选择,能够在指定的保单周年日之后,再度将终期红利转换为复归红利或者周年红利。
红利锁定以及解锁的功能,能够让保单避免财富受到市场波动的影响,做到进取时有机会,退守时也有保障。

在经济下行时,可以选择“锁定红利”来锁定非保证分红;当市场经济状况优良时,选择“解锁红利”以获取更高的收益。
4) 保单拆分,无限传承
香港的保单能够拆分成 N 份,如此一来便能够依照自身的需求将其分配给家人,而无需强制对保单进行退保或者部分退保,从而避免退保所带来的金钱损失。
与此同时,还能够借助保单货币转换的功能,把拆分后的保单指定为不同的货币,这样一来,即便家人前往世界上不同的国家或地区,也能够应对自如。
保单分拆的功能使得保单更为灵活,传承功能也更强,有益于进行资产传承、提供终身保障,能够加以运用适宜的保单或者专为税务责任所设计的金融工具,以此来减轻一部分税务负担。

5) 资产隔离,私密性强
鉴于保险公司具备极高的保密性,高端客户能够享用保险产品把部分资产安全转移至境外,同时能够运用保险产品的特性,凭借保费和保额的杠杆将资产扩大。而香港作为位居伦敦和纽约之后的全球第三大金融中心,汇集了来自世界各国实力强劲的保险公司,在全球范围内广泛投资,向来都是有钱人的终极避难所。
另外,在财产纠纷案件当中,在内地法院执行冻结财产是颇为容易的事情,然而在香港,申请财产冻结令的门槛颇高,法庭不会轻易予以批准,并且在不同的法律体系之下,对于财富的清算、纠纷结果的执行难度要大许多。

6) 无限次更改被保险人,提前指定第二保险人
①受保人更换:无需获取原受保人的同意,便能够无限次地更换保单的受保人(被保险人)。
②后续受保人:在投保之时可以预先设定第二受保人,以防止保单意外中断,当受保人离世后,后续受保人成为保单新的受保人。
③后备持有人:预先设定保单的第二持有人,当保单持有人身故,保单依旧继续生效。
③联合受益人:受益人数量大于 1 人,支持预先设定受益人继承的顺序以及赔偿的比例。
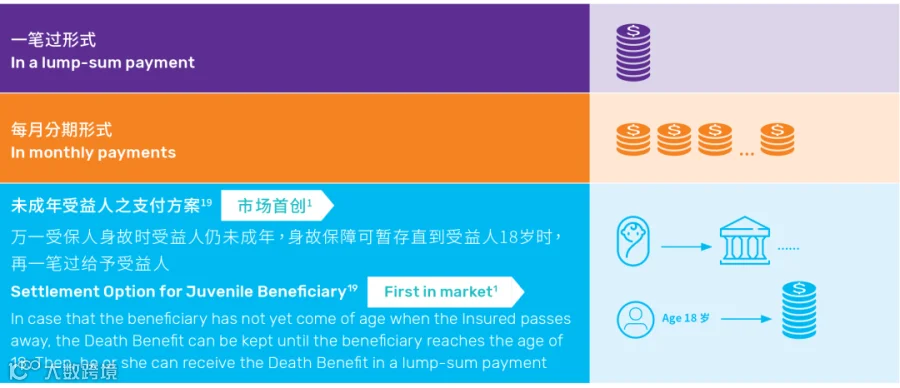
④身故支付选项:保单受保人能够预先设定身故支付的选项,可以选择一次性/分期/增额/指定年期等方式来进行身故赔偿,部分产品更是设立了未成年受益人可在成年后按照预先设定的安排领取赔偿金。
⑤隔代投保:支持祖父母、外祖父母为晚辈隔代投保。
7) 身故保险金自由分配
大多数的香港保险产品均能够自由选取身故赔偿金的发放方式,依照保单持有人的意愿进行分期、分额发放,尚未发放完毕的金额还能够留在保险公司累积存储并产生利息。
客户能够提前与保险公司约定发放的方式,并且不会被收取任何管理费用。
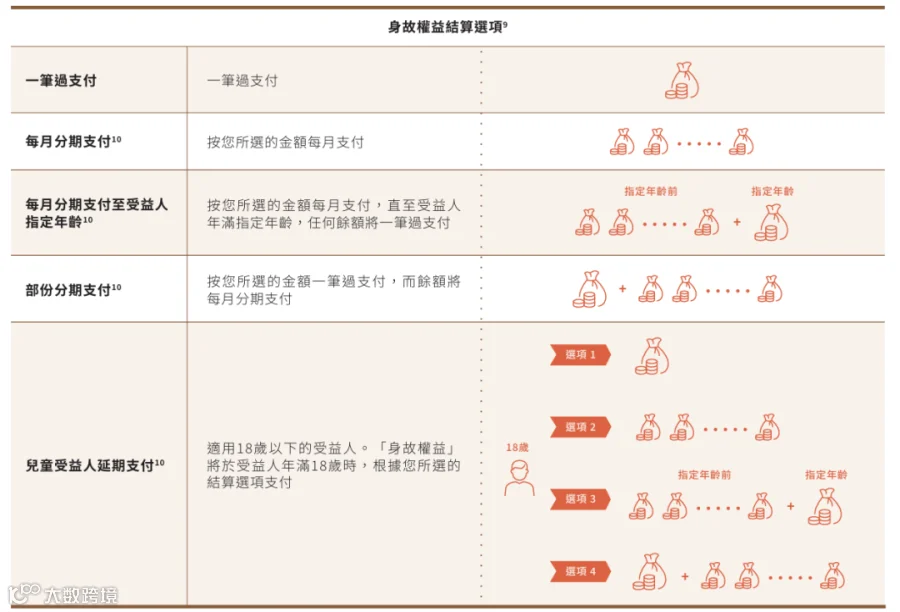
如同家族信托当中的“约束”功能,财富在何时给?如何给?给多少?都能够提前规划妥当,限制受益人对于财产的使用权力!
尤其是在家族关系繁杂、亲属缺乏理财规划能力或者受益人仍为未成年的状况下,极为适用!被保险人能够依据个人的意愿定制身故赔偿的方式,并且能够随时进行更改,能够有效防止财产被不良亲戚侵占。
来源/经济日报(作者刘亮),原标题《香港保险何以受全球热捧》