


在保险规划的世界里,每个细节都至关重要。
今天,我为您揭秘一个针对36岁客户的精心策划方案,旨在通过2年短期缴费,实现长期稳健的财富增值与提取。
众所周知,忠意在2年交费领域一直以其卓越表现著称,而其他年期则稍显平庸。永明,则是提领领域的佼佼者,其星河尊享产品更是以灵活提领为卖点。而富卫,则在25年后的长期表现中展现出无与伦比的强势。
基于这些认知,我为客户精心挑选了忠意、永明和富卫这三款顶尖产品。然而,令人意想不到的是,富卫在2年交费、15年提取的条件下,竟然展现出了如此惊人的实力!
在此,我要提醒大家:网络上的各种资料和对比数据,只能作为参考,绝不能作为最终判断。因为不同的年期、提领时间和金额,都会对结果产生深远影响,最终方案必须是个性化的。
接下来,让我们聚焦这三款强势产品在不提取情况下的总体表现。
以下图表展示了5万美金×2年,总保费10万美金的情况下,按照分红后总现金价值的具体数字对比:
前20年,忠意傲视群雄;
25年之后,富卫强势崛起,并持续保持遥遥领先的地位。
这不仅仅是一个数据的对比,更是对未来财富规划的深刻洞察。选择适合自己的保险方案,让您的财富之路更加稳健、更加光明!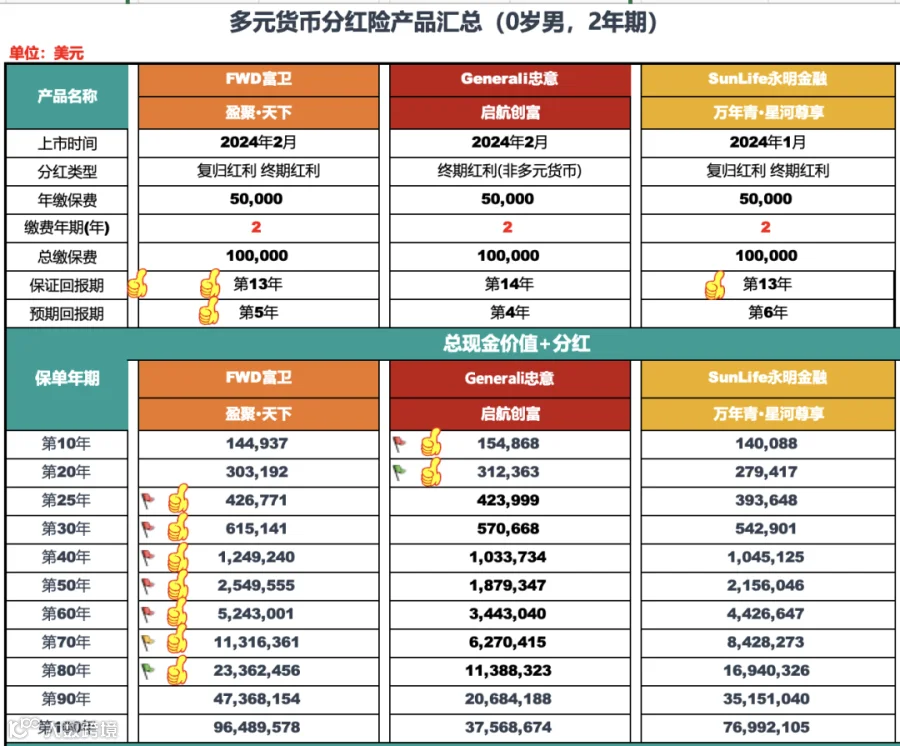


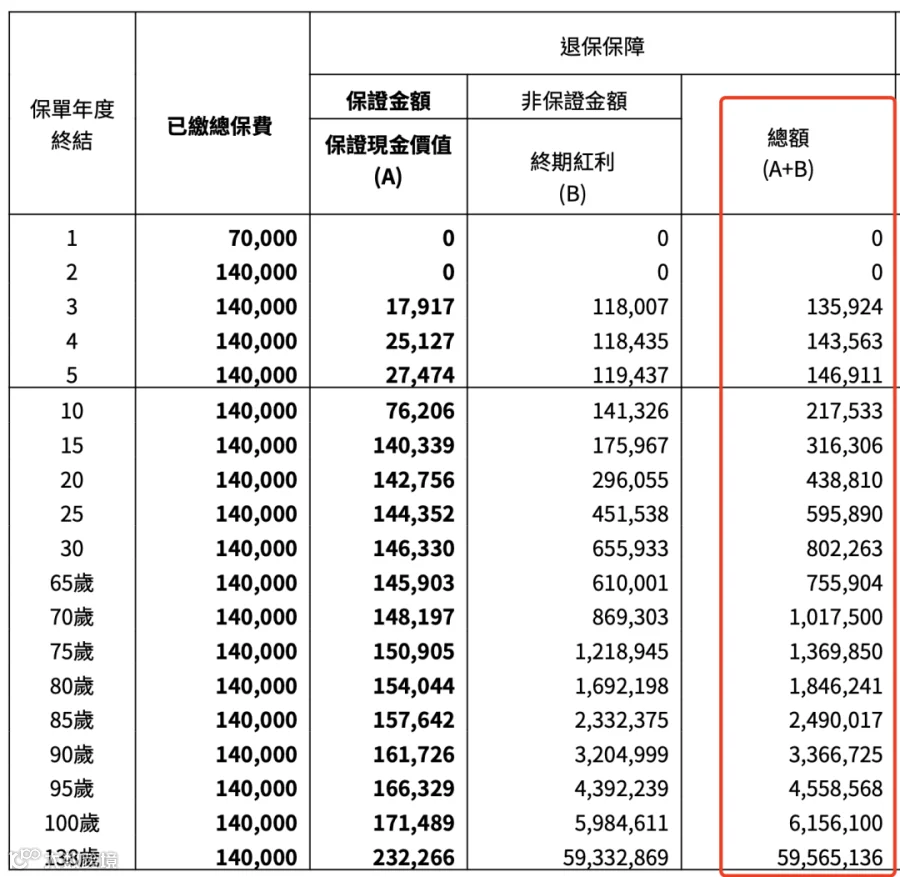
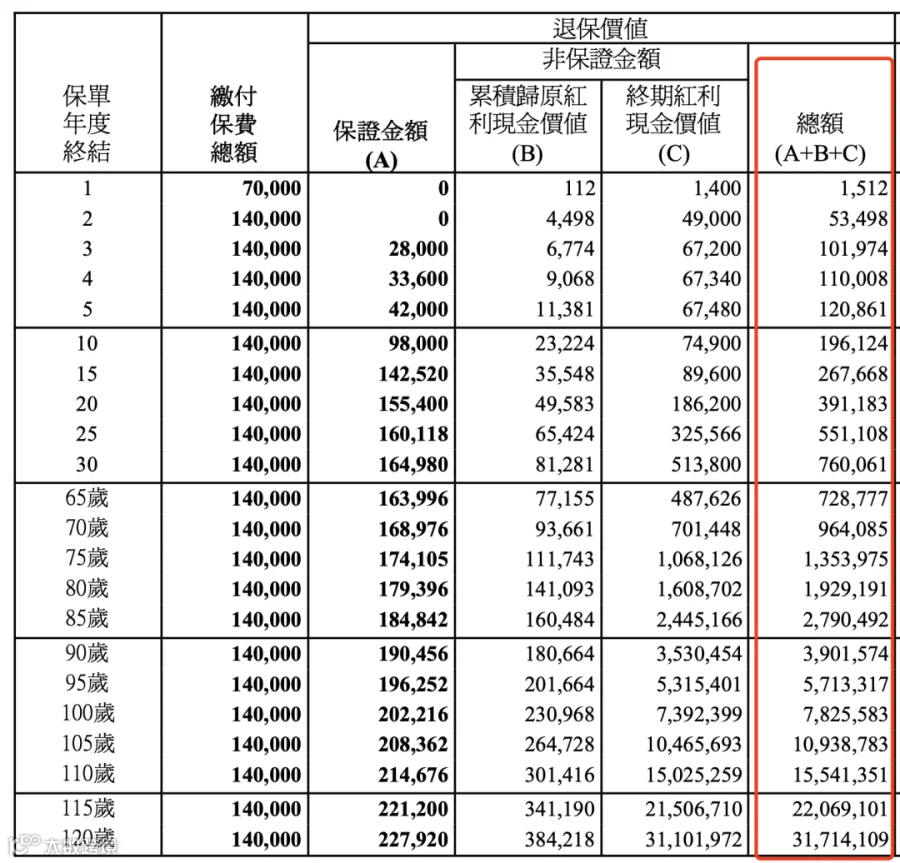
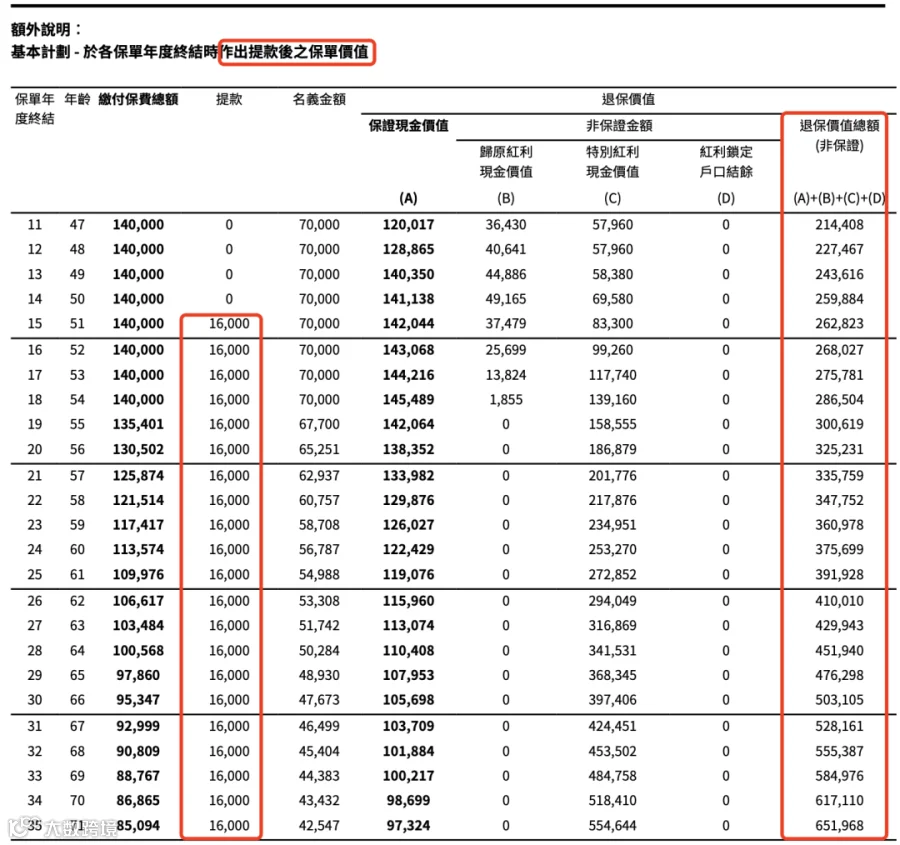


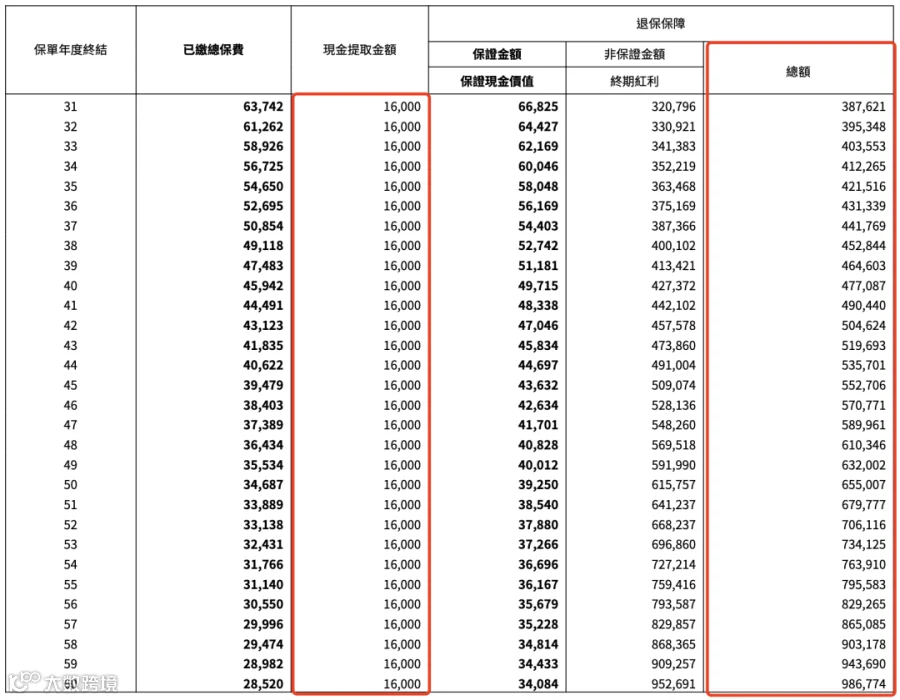

因此,在这种情况下,选择富卫无疑是明智之举。它不仅能够为客户提供更坚实的保障,更能在长期内带来可观的增值。
你们觉得,这难道不是一个值得信赖和选择的优质选项吗?
