我以前主要关注的是友邦、保诚、宏利、安盛和永明这些大家都很熟悉的保险公司,却没怎么留意香港保险市场里的一些潜力股,就比如富卫。
我发现了富卫 - 盈聚・天下的 566 方案,这个方案挺厉害的。
我给一个 11 岁的小客户做了这个计划,他的家长希望交完总保费后马上就能开始领钱,给孩子当每年的零花钱用。
所以,我就给这个小客户设计了一个 566 方案,也就是 5 年交费,从第 6 年开始每年能领总保费的 6%。
具体来说,就是每年交 2 万美金,交 5 年,一共交 10 万美金,从第 6 年开始每年能领 6000 美元,差不多是 4.8 万人民币。
香港热门储蓄险:收益对比
先来了解一下富卫-盈聚·天下在香港热门储蓄险中的排名情况:
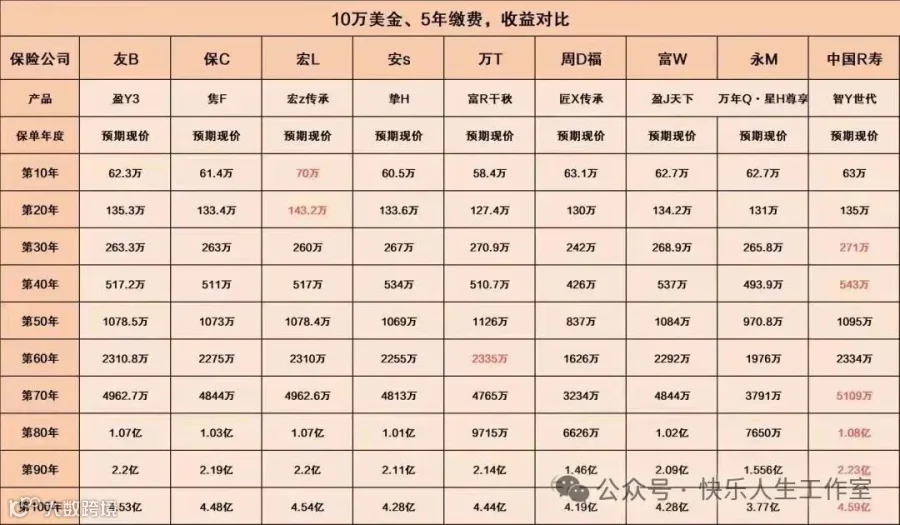
在收益排名上,中国人寿的智裕世代排第一,接着是宏利的宏挚传承,友邦的盈御多元 3 排第三。
要是只看保单收益不领钱的话,富卫在这前三里面根本就没啥存在感。
富卫 - 盈聚・天下的长期收益在 9 家储蓄险里只能排到第 6 名,跟安盛的收益差不多。
也就是说,如果我们只盯着资产增值,又没有分批领钱的打算,选宏利、国寿、友邦肯定没错,可以根据自己的喜好来选。
所以单从保单收益来看,富卫 - 盈聚天下表现得不咋突出。
但是,一旦富卫用 566 领取方案,情况就完全不一样了!
富卫vs宏利vs国寿vs太保:领取对比
富卫、宏利、国寿、太保领取对比:
这四家公司,每家都从第六年开始每年领固定的 6000 美元。

下面我们来比较一下领完钱后剩下的现金价值,看看哪家公司的现金价值最高。
很明显,一开始投 10 万美元的话,领一样多的钱时,从保单第 6 年(也就是客户 16 岁的时候)开始,每年能领 6000 美元,大概 4.2 万人民币当客户的零花钱。
在保单第 6 年到第 10 年这段时间里,宏利 - 宏挚传承剩下的现金价值最高,接着是太保 - 世代,然后是富卫 - 盈聚。
不过从持有保单 10 年到 100 年这段时间里,富卫 - 盈聚・天下剩下的保单现金价值是最多的。
持有 20 年的时候,富卫比宏利多 1000 美元。
到 30 年的时候,差距扩大到 5 万美元。
40 年的时候,富卫比宏利多 13 万美元,比国寿多 27 万美金!
等持有 60 年的时候,小客户也就 71 岁,已经领了 33 万美金了,这时候富卫剩下的现金价值比宏利多 65 万,比太保也多 20 万。
在这种情况下,你会选富卫吗?
反正我会选富卫,因为它给的好处实在太多了。
总的来说:要是你选富卫 - 盈聚・天下当养老金或者孩子的教育金、人生金的投资方案,只要持有时间超过 10 年,那领完钱后剩下的现金价值就很可观了。
当然,富卫 - 盈聚天下更适合给孩子买,用 566 领取方案:
孩子小的时候可以当零花钱;
上高中和大学的时候能当生活费;
进入社会了,可以当成每个月的收租收入;
退休后还能当养老金用;去世后还能留下一大笔遗产。
富卫-盈聚·天下:内容一览
再来看看富卫 - 盈聚・天下的保单内容。
投保规则:
【盈聚・天下】是英式分红,保障期到 138 岁。
接受的投保年龄是出生后 15 天到 75 岁,缴费期限有 2 年和 5 年两种。要注意,2 年交的选项数量是有限制的。
投保人可以选港币或者美元当投保货币,保费可以按月或者按年交;选月交的话能大大减轻经济压力。
为啥保单功能介绍没直接列在表格上呢?
是因为富卫新推出的【盈聚・天下】差不多包含了市场上所有的保单功能,太多了列不完,所以建议直接看相关图片资料!

富卫的【盈聚天下】保险方案几乎涵盖了市场上最全面的保障功能,把保护措施做到了极致。它不光给被保险人提供保障,还把保障范围扩大到家属的安全,很有创新,考虑得也很周到。
所以,要是你正在考虑在香港选一款储蓄型保险当退休金或者子女教育基金,富卫 - 盈聚・天下会是你的选择吗?