“想给孩子配置一份保险,您有什么建议吗?”
这是最近我收到咨询最多的一个问题。
给孩子保险配置的底层逻辑:
首先,考虑健康保障险;
其次,教育储蓄险/成长金
为什么要给小孩买香港保险
购买香港重疾保险的绝对优势
在香港的保险市场,存在一些与内地市场相比的明显优势,尤其是在儿童保险方面:
1. 保障先天性疾病:香港的一些保险产品,如友邦的加裕倍安保,可以在怀孕期间投保,对孩子出生后可能患有的先天性疾病提供全面保障,这在内地的重疾险中是少见的。

2. 癌症多倍赔付:香港的许多重疾险产品为儿童癌症提供多倍的赔付,而且保费相对内地产品而言并无明显增加。
3. 身故保额上限更高:在香港,对于小孩子投保,身故保额的上限远高于内地产品,这为家庭提供了更大的经济保障。
4. 保额分红威力更大:香港大部分重疾险产品的保额为复利分红,随着时间的推移,保额会不断增长,给予了孩子更多的保障和利益。

购买香港储蓄保险的绝对优势
购买教育金保险时,确保专款专用是非常重要的。以下是一些选择教育金保险时需要考虑的因素:
1. 潜在回报高:选择具有全球投资功能的教育金保险,确保能够获得竞争力高的回报。例如,一些保险产品提供了全球投资组合,可以获得较高的投资收益,有助于为孩子的教育提供更多资金支持。
2. 财富传承好:考虑选择具有财富传承功能的教育金保险,例如港澳保险产品的优势在于可以无限次更换受保人、灵活延续选项等,有助于高效实现类似信托的财富传承功能。
3. 货币自由转换: 确保所选择的教育金保险提供了货币自由转换的功能,可以灵活地将保单价值转换为人民币、美元、英镑、欧元等世界主流货币,以应对子女留学、海外工作、退休移民等不同需求。

了解到人民币(RMB)在过去35年中失去了80%的购买力,并且通胀率高达700%,而相比之下,美元的通胀率仅为115%,显示了美元的强劲稳定。此外,全球外汇储备中人民币仅占1.39%,这表明人民币的国际化进程仍有很长的路要走。这些数据凸显了人民币相对于其他主要货币的贬值和国际化进程的相对滞后。对于投资和资产配置,需要考虑到货币的稳定性、购买力保值能力以及国际化程度等因素。
4. 安全稳定:确保选择的教育金保险公司信誉良好、财务稳健,保单具有充分的保障性和稳定性,以保障投保人的资金安全。
5. 灵活性和适应性:选择教育金保险时,考虑其灵活性和适应性,能否根据孩子的成长和需求进行调整和优化,以确保保单能够与家庭的需求保持一致。
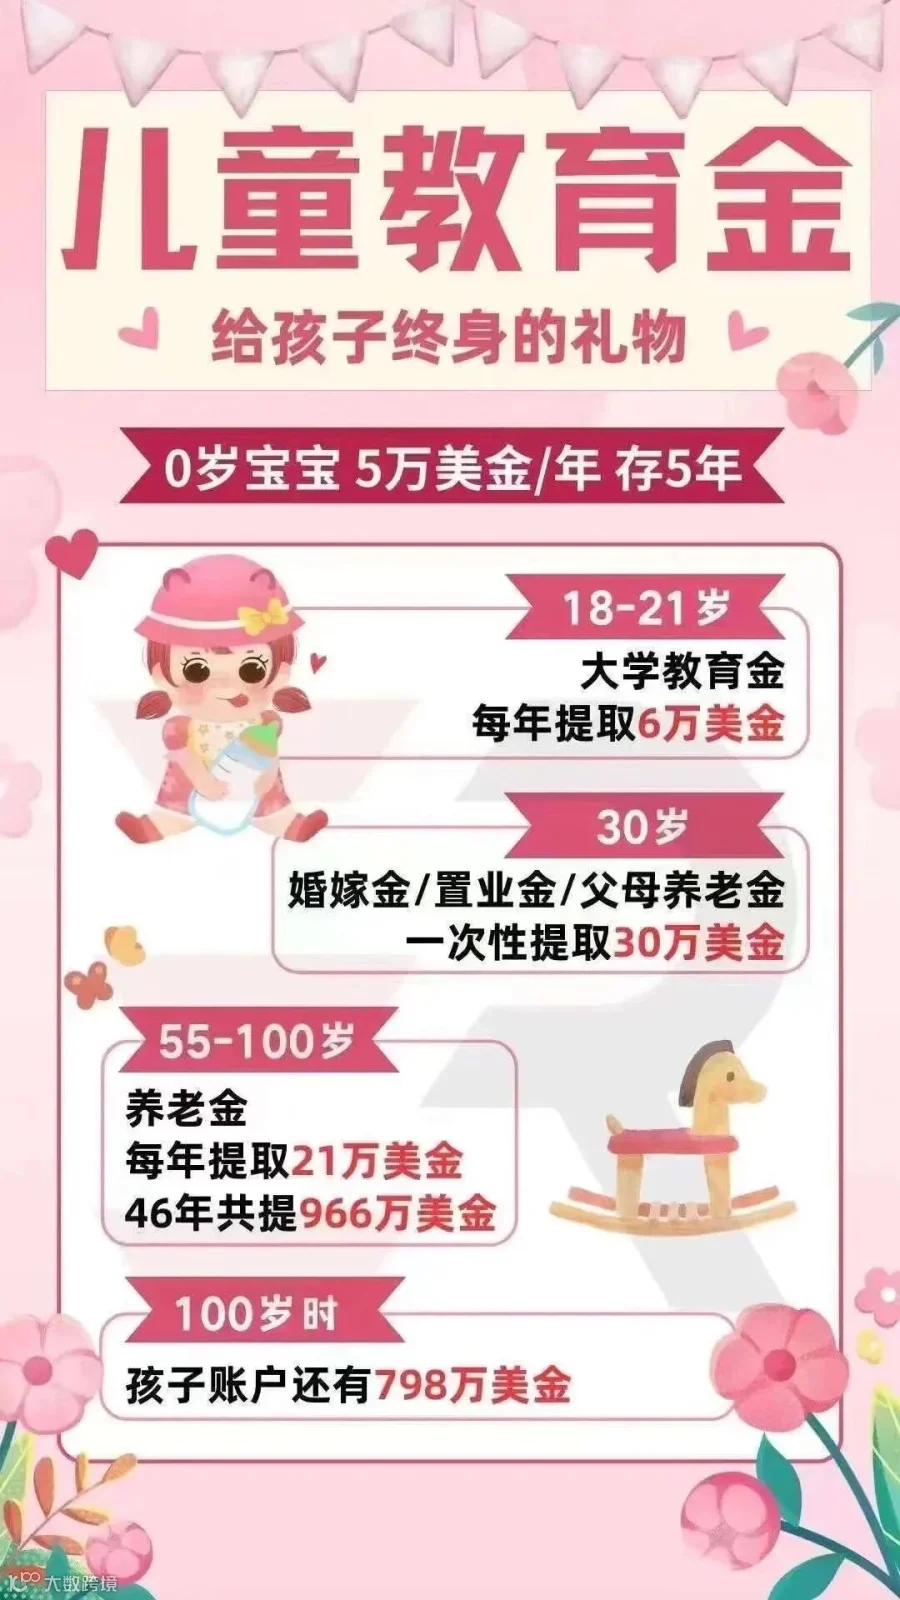
综上所述,选择教育金保险时,需要综合考虑货币转换、投资回报、财富传承、安全稳定、灵活性和适应性等多个方面的因素,以确保为孩子提供安全可靠、有保障的教育资金支持。
投保方案:1岁宝宝 1万美金*5年
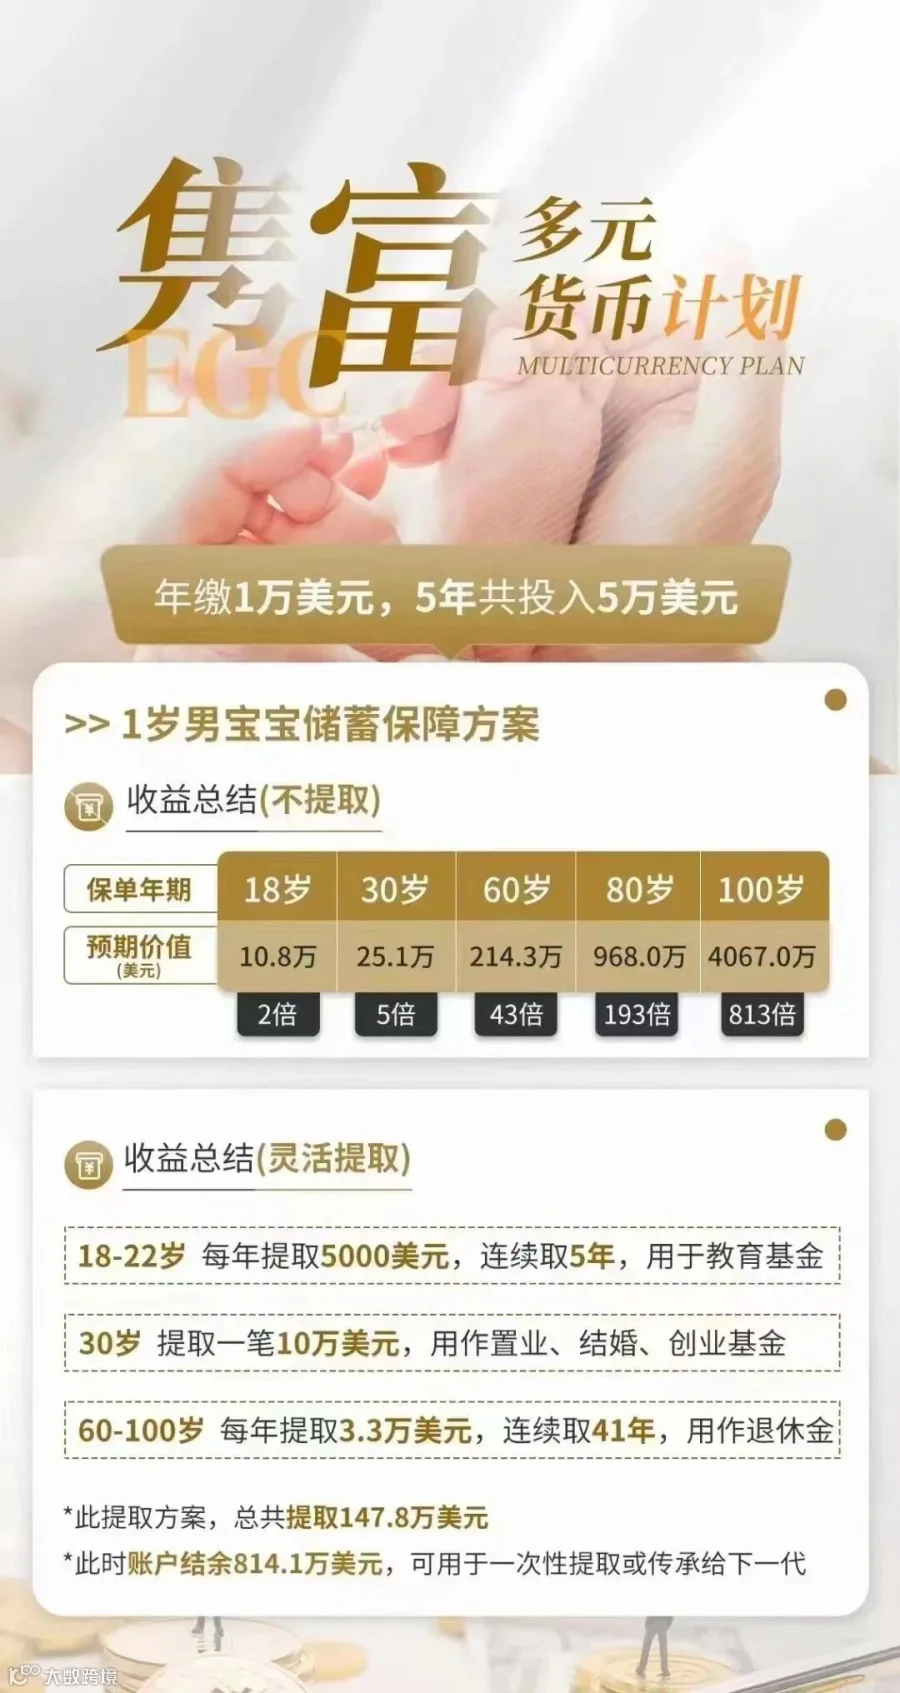
投保方案:4岁宝宝 2万美金*5年

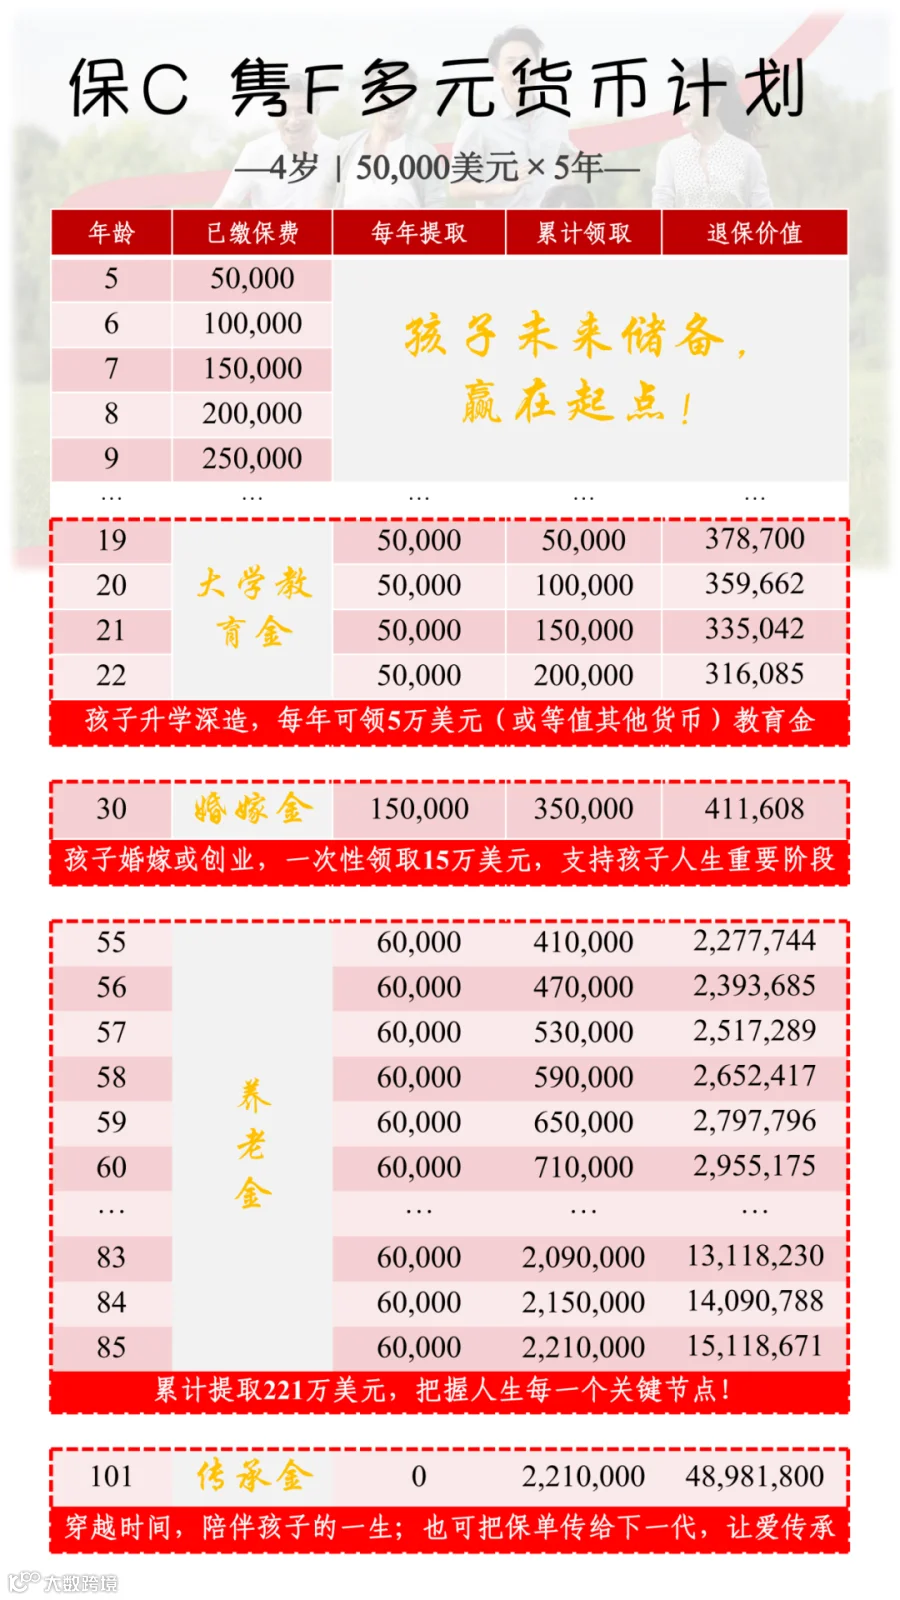
投保方案:4岁宝宝 5万美金*5年
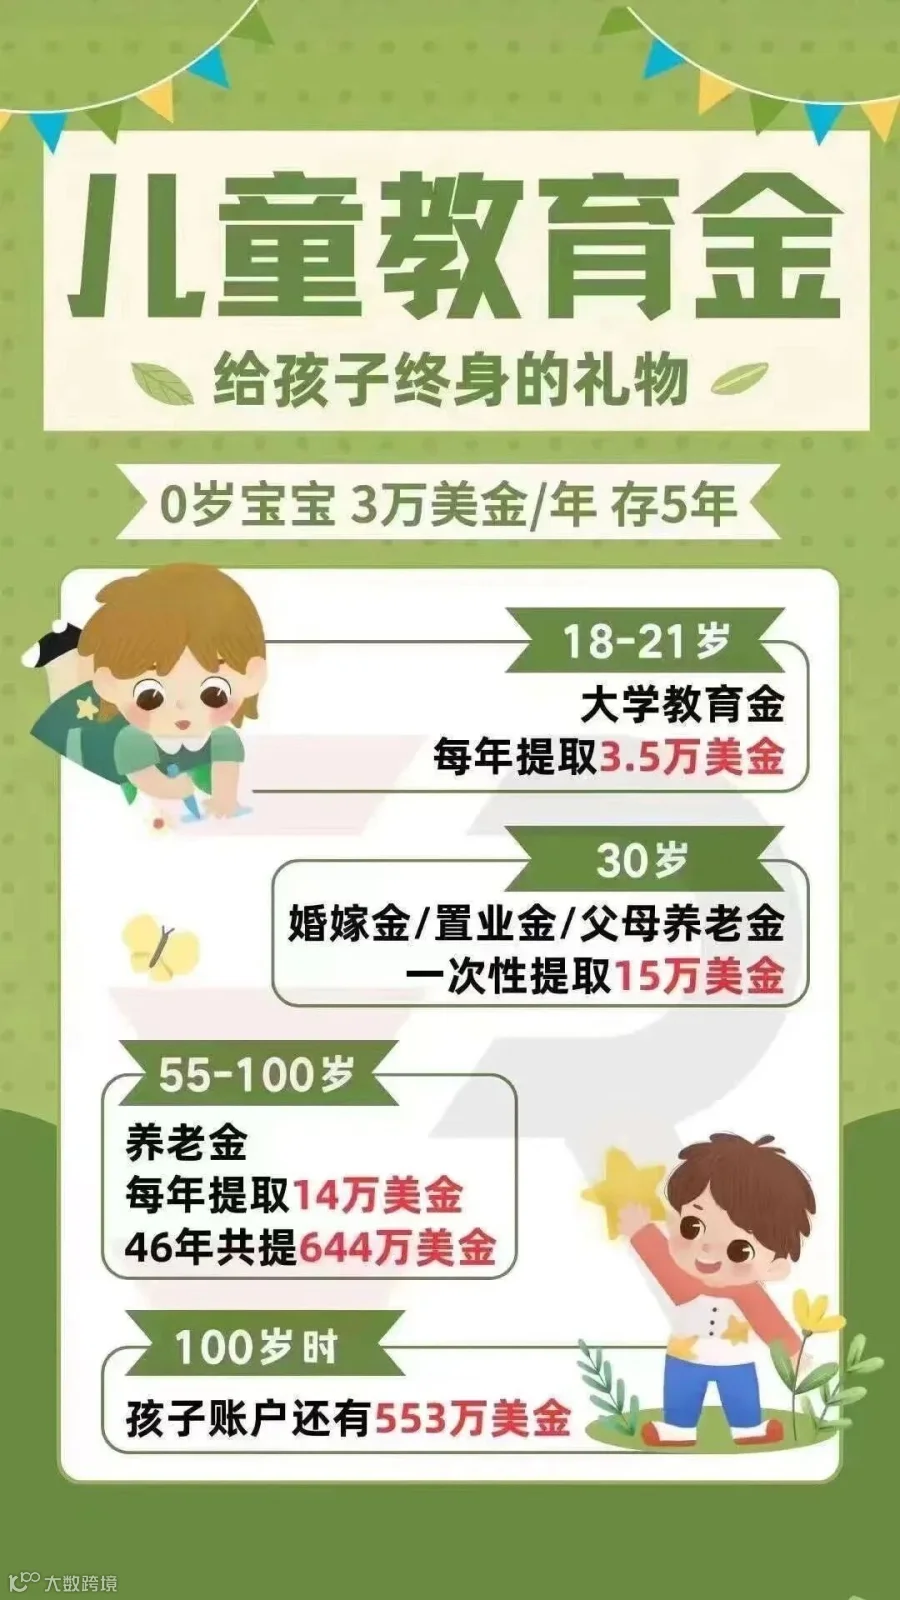
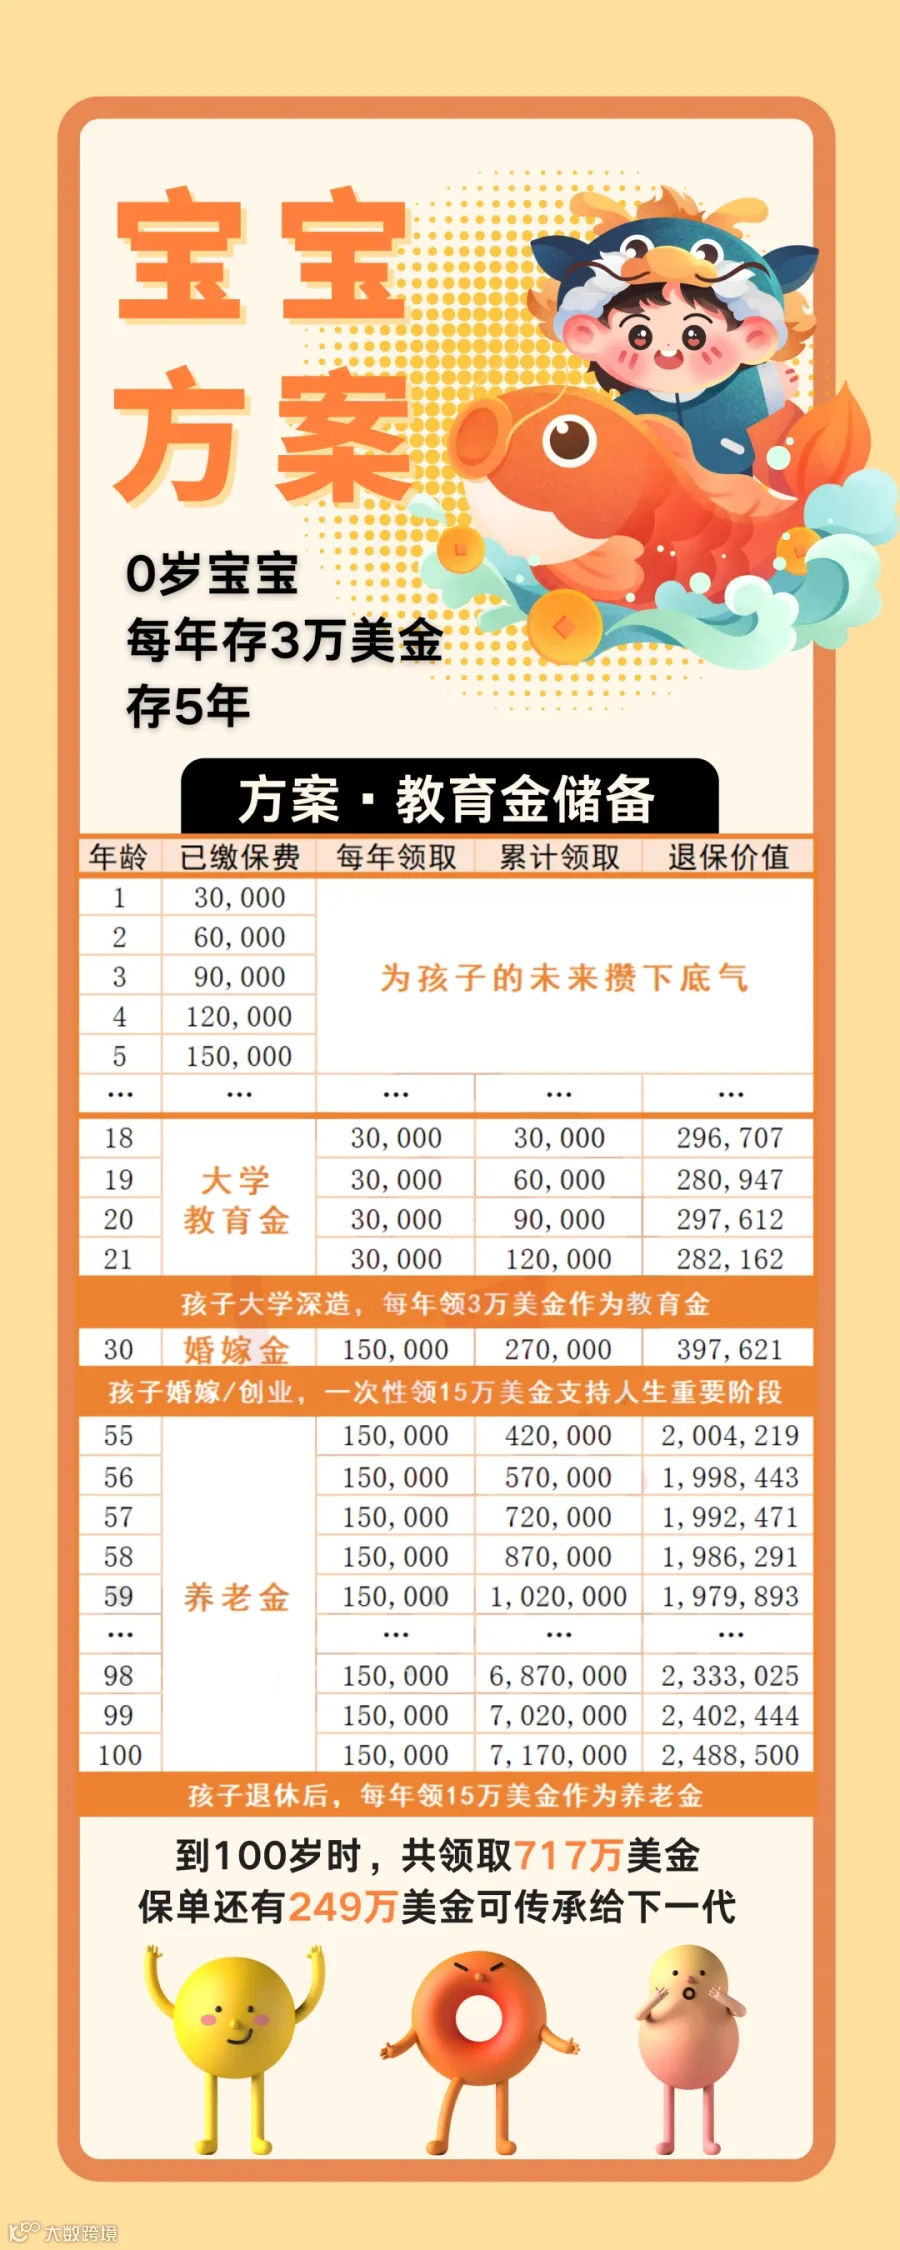
投保方案:0岁宝宝 3万美金*5年
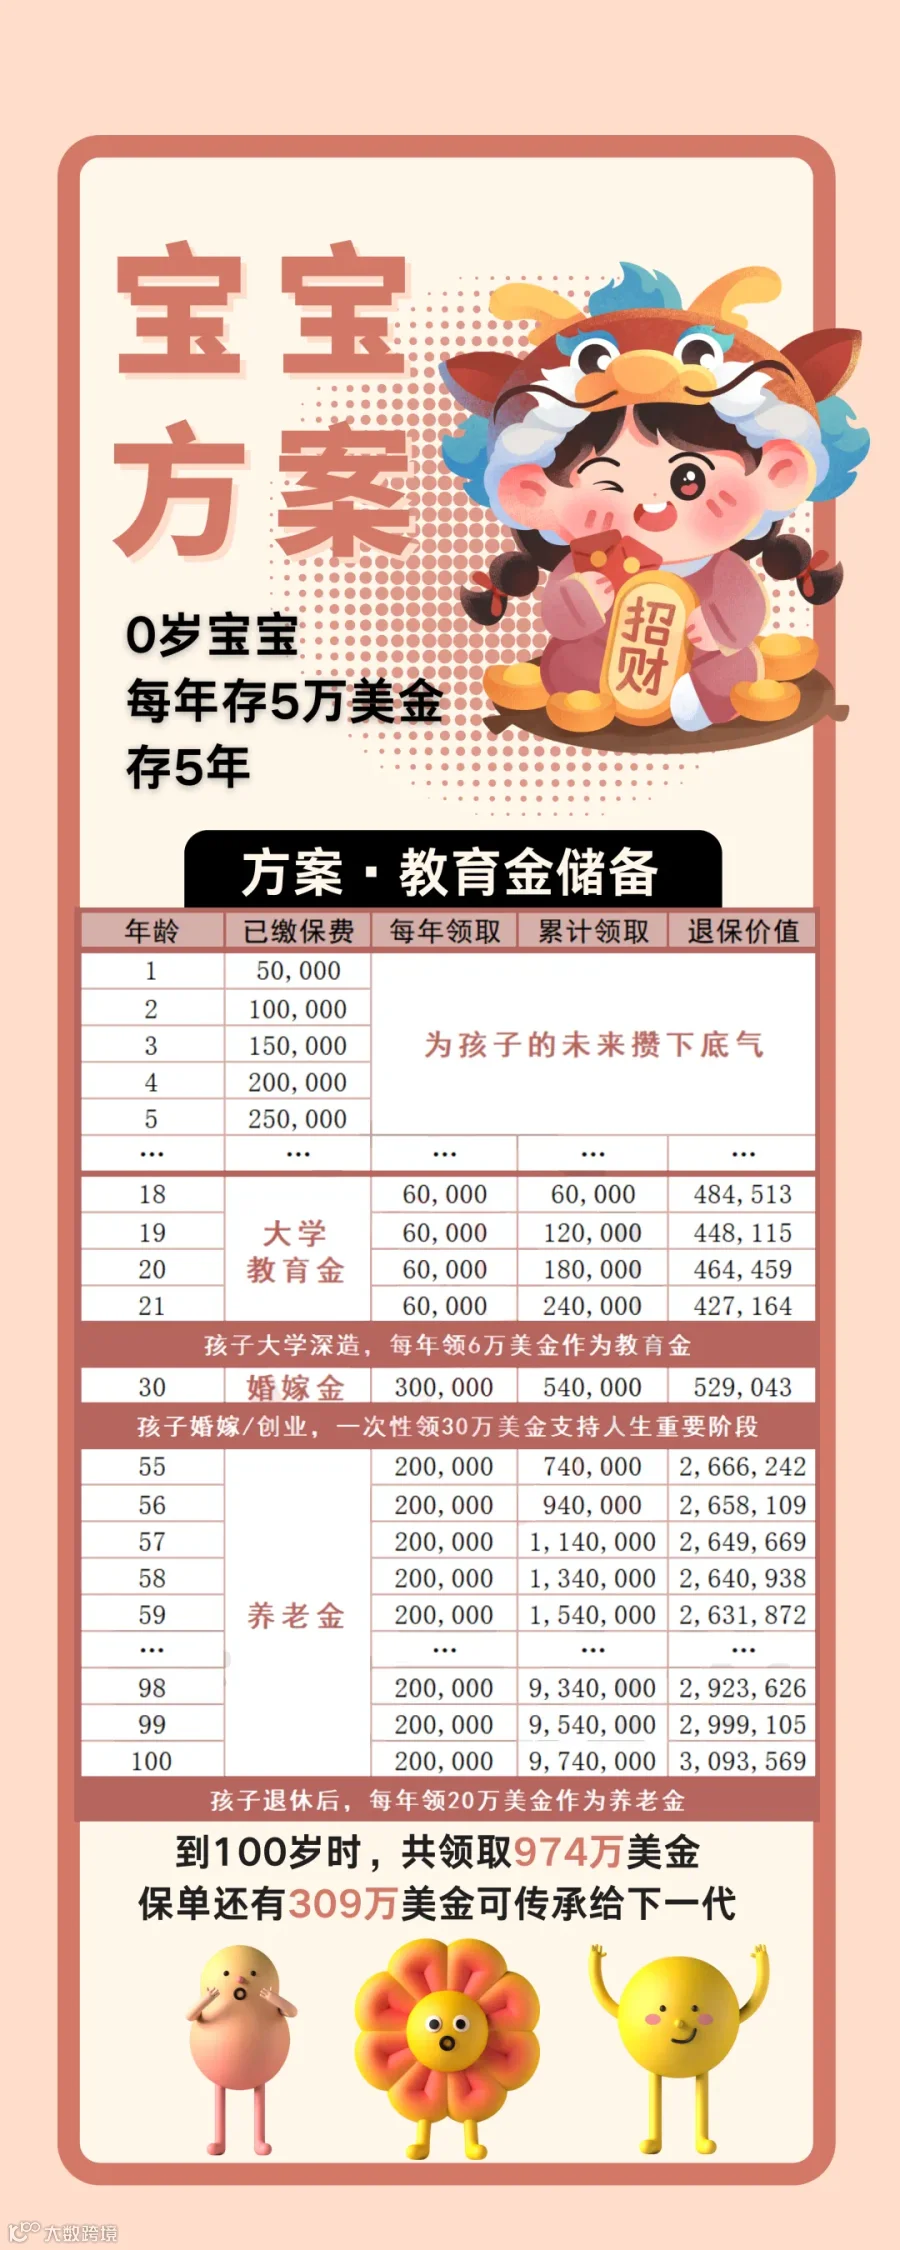
投保方案:0岁宝宝 5万美金*5年
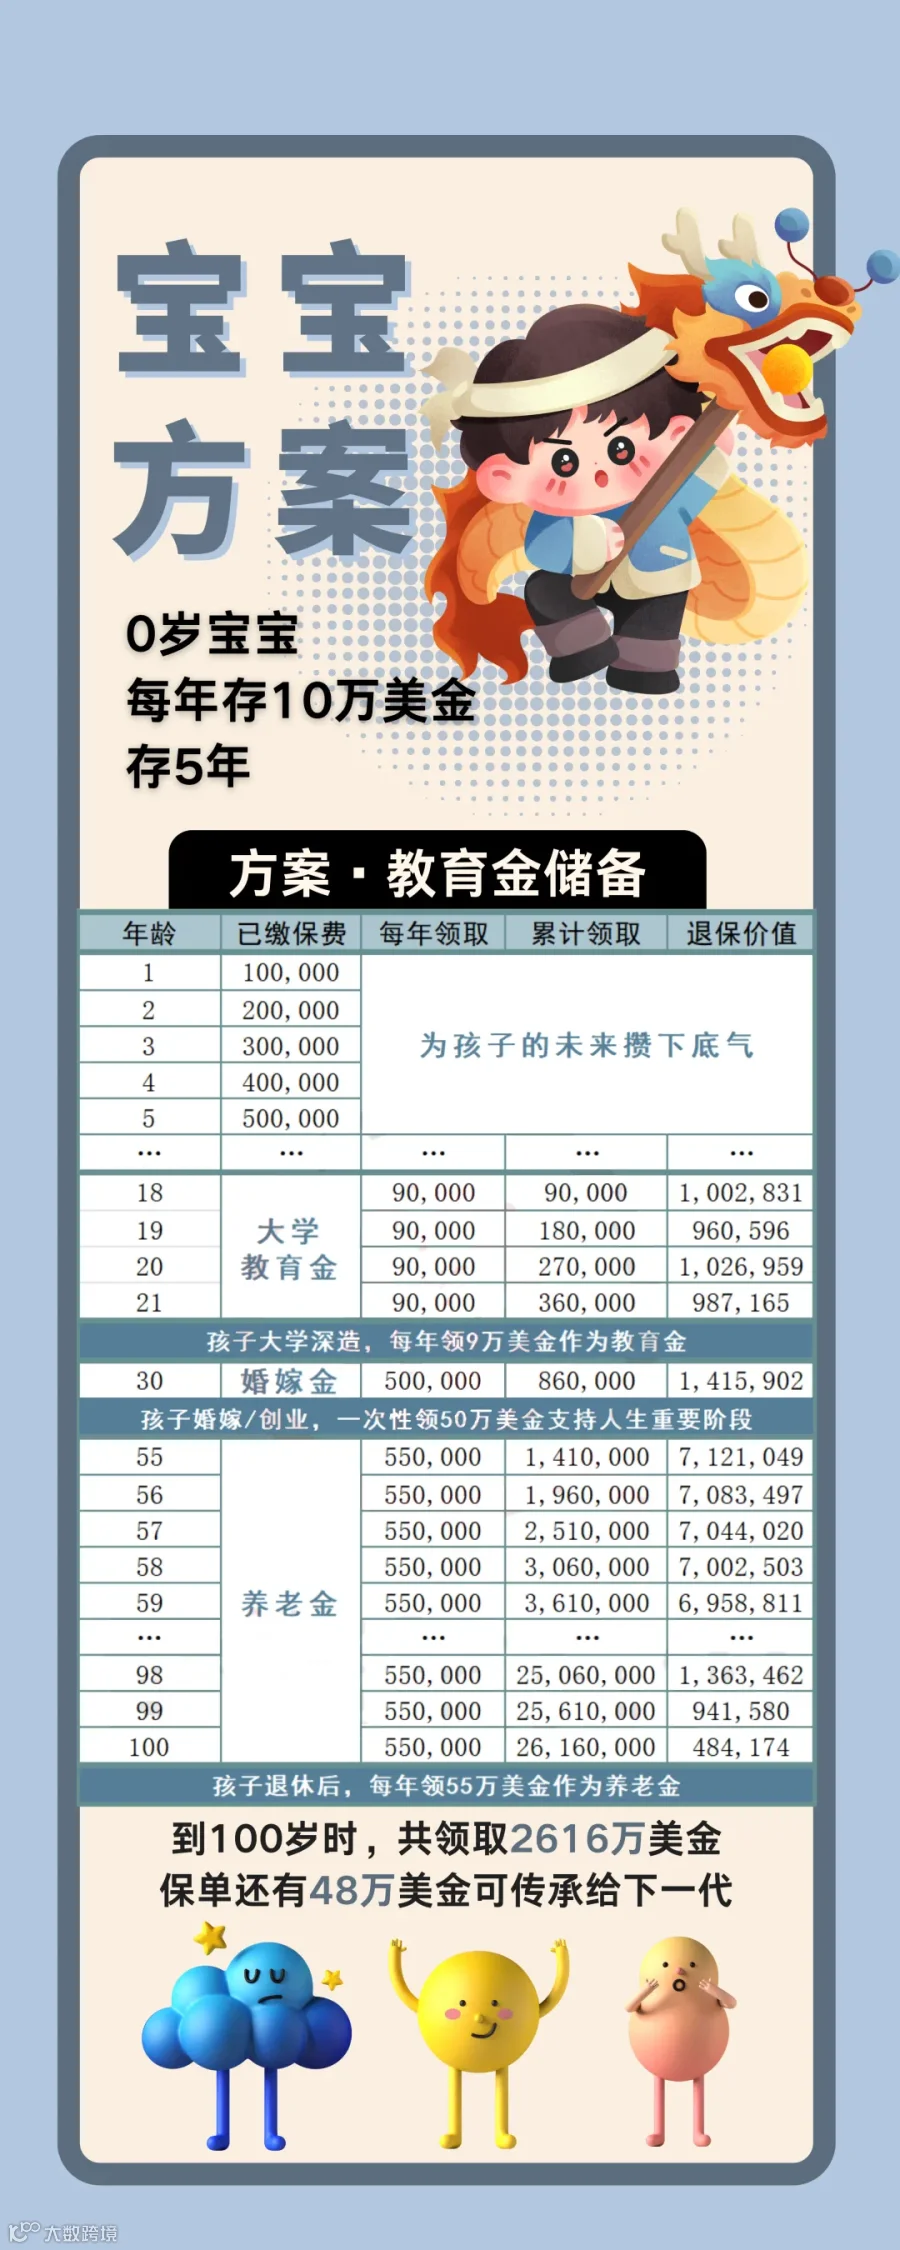
投保方案:0岁宝宝 10万美金*5年