提及香港保险,不少人被其诱人的6-7%年复利增长率深深吸引,但在此之前,让我们一同揭开其背后那些不容忽视的微妙面纱。
香港保险并非无所不能的“全能战士”,以下三大风险,若您未能洞悉,或需三思而后行。
一、持久耐力的考验:长期持有
踏入香港保险之旅,您需具备的是马拉松选手的毅力,而非短跑健将的爆发力。
这是一场时间与收益的拉锯战,资金需静待岁月沉淀,方能绽放光彩。试想,一笔投资,需静候5-10年乃至更久,方能窥见其全貌。
以5万美元为例,分期五年投入,每年一万,初期或感资金被束缚,第5年时或许尚处亏损边缘。
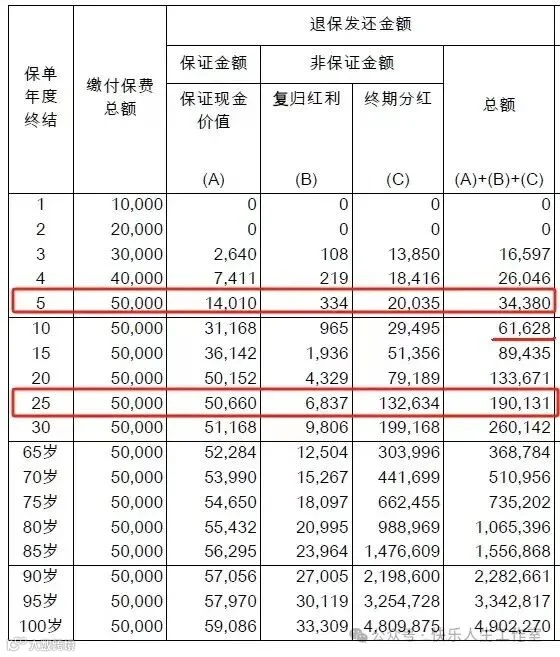
但请耐心等待,第10年曙光初现,净收益跃升至1.1万美元;
15年后,收益倍增,达14万美元;
30年后,更是本金五倍有余,收益高达21万美元。
因此,在启程赴港签约之前,请自问:这笔资金,我是否能泰然处之,任其岁月静好?
二、理性看待高收益:梦幻与现实
谈及6%-7%的复利神话,虽令人心动,却需理智分析。
这并非银行定期存款的稳妥收益,而是充满变数的投资回报。

香港保险收益,由保证与非保证两部分构成,前者如基石般稳固,确保长期不亏损;后者则如浮云,随风而动,既可能锦上添花,亦存在不确定性。
保险公司会展示悲观情境下的收益预测,即便如此,30年后您的5万美元也可能增值至12.5万美元,年化单利约5.5%,仍不失为一种稳健之选。
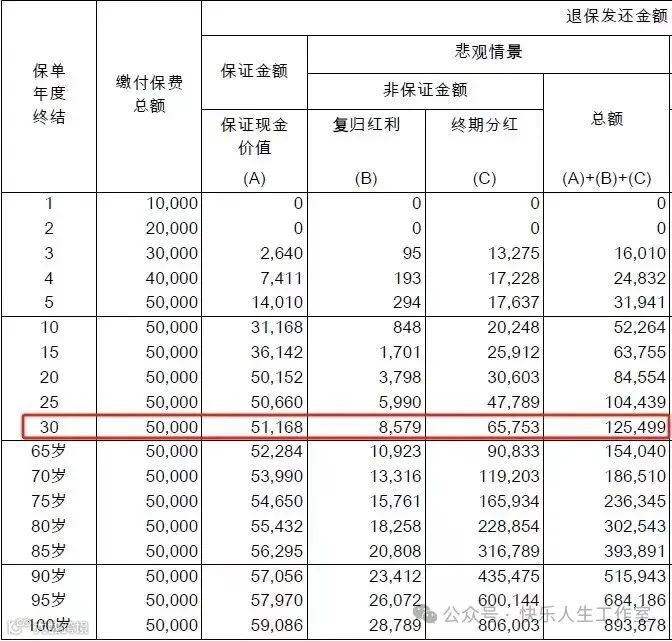
同时,关注各保险公司历年分红实现率,选择信誉卓著者,方能安心托付。
三、一把双刃剑:汇率的波动
香港保险多以美元计价,汇率波动成为不可忽视的一环。
但请放心,这并非无解难题。
当您决定提取保单价值时,才是汇率影响的真正考验。只有当你决定把钱从保单里取出来,换成人民币或其他货币的时候,才会有汇率影响。

幸运的是,现代香港保险提供多币种选择,灵活应对未来市场变化,有效减轻汇率风险。
写在最后:
自我审视,明智抉择
在决定是否拥抱香港保险之前,
请深刻反思:
1) 我是否具备长期投资的耐心?
2) 是否能坦然面对收益的起伏?
3) 是否准备好在全球资产配置中应对汇率的挑战?
若答案皆为肯定,那么,恭喜您,已准备好踏上这段财富增值之旅。
若有所疑虑,或许大陆更为稳健的保险产品将是更合适的选择。