大数跨境

内地客户热捧的5种香港保险,强烈推荐配置这一种!

内地客户热捧的5种香港保险,强烈推荐配置这一种! 快乐人生工作室
2024-09-15
0

随着内地人去香港买保险的人越来越多,各大保险公司推出的产品,也越来越为内地人钟爱,在内地认证的医院也越来越多,那么一般都是去买什么保险呢?
他们有什么特点?

一、内地客户热捧的香港保险有五种

1,重疾险

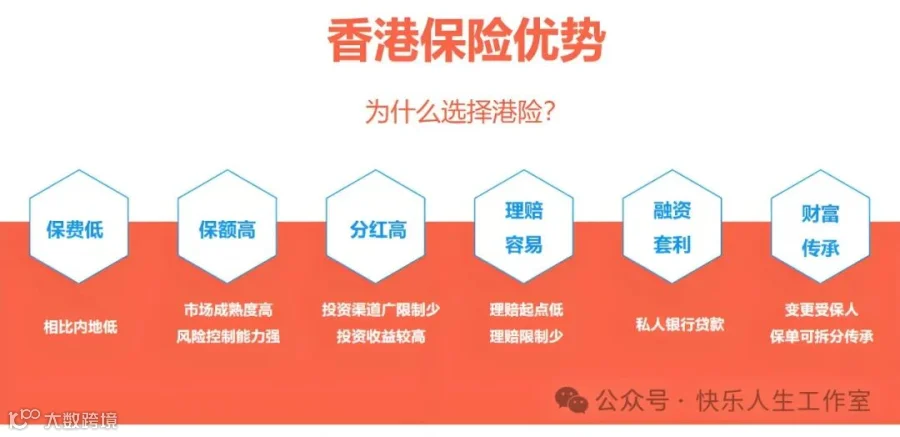
特点:香港重疾险保障病种为100种左右,远高于国内的50种左右;同样保额香港重疾一般比国内保险保费低20-30%;
国内的重疾产品一般没有分红,香港的重疾产品年化收益率可达4-5%以上,未来无论理赔或退保,取回资金都远远高过国内;

适合谁:每个人都应该尽早配置!

重疾产品的保费高低和能否通过核保,和年龄大小、健康状况紧密相关,稍微有点健康问题就可能无法投保,所以一定要在健康时尽早配置。

很多家庭都选择全家一起投保,孩子的保费仅为大人的1/3。
2,储蓄分红险

特点:中长期的高收益美元投资,年复利收益6-7%。
适合谁:
宝宝的教育金;
想投资美元资产的朋友;
年轻人未来的家庭置业和养老金。

人民币贬值和国内缺乏投资选择的大环境下,有全球专业投资团队打理并具备寿险保障的美金储蓄分红险,成了众多家庭配置美金资产和为孩子储蓄的首选。

香港保险公司会将实际分红跟保单上的预期分红做检视,让客户非常清楚分红的实际情况。

香港各家公司都非常重视分红达到目标,一般年度都是100%或者略高,只有大的经济危机年份有可能低于预期值。
3,人寿保险

特点:高保额、高收益率、保费比国内便宜。
适合谁:
家庭经济支柱;
有伴侣、老人或小孩的成年朋友。

香港人寿保险的身故赔偿非常高,收益率也非常具有竞争力:平均年复利率可以达到5%以上,保障和投资性质兼得。

同样的保额,香港的终身寿险比国内保费便宜20-30%,长期年复利收益也比国内产品一般高出2、3个百分点。
4,高端医疗险

特点:可以入住全球最好的私立医院、住院和手术相关费用全部受保、终身赔偿限额高达4000万人民币、不同的地域和垫底费选择,理赔无限制等。
适合谁:
需要高品质的医疗保障和国外就医需求的朋友;
想给孩子或自己几年就交清终身环球医疗+储蓄的朋友。

最吸引人的是香港高端医疗可以搭配储蓄保险,只付几年就可以买断终身的最高级全球医疗保障,未来退保还能连本带利收回巨额现金价值。

要知道如果单独一年一年买,高端医疗在中年以后的保费会高达每年数万元!而搭配储蓄的方式可以用较低的总投入换来翻倍的终身医疗+未来退保价值。

这一独特优势使得很多父母来为宝宝配置储蓄+高端医疗,几年就付清孩子一生的环球医疗保障。
5,万用寿险

特点:香港万用寿险的优势在于可以搭配保费融资,香港的融资成本低,私人银行保费融资年息仅2%左右,而保险公司的万用寿险总收益一般在年息4%左右。
对于高净值客户,如果已经是港澳私人银行的客户,还可以用在私人银行的做抵押保单融资。

适合谁:有投融资需求的商业人士。

万用寿险的特点体现在三个灵活:
  • 缴费灵活,可以一次性付款也可以不定期付款;
  • 保障灵活,保额可以在保险公司核定区间调整;
  • 领取灵活,保单价值可以根据需要随时领取。

二、强烈推荐储蓄分红险

强烈推荐的就是香港储蓄分红险。


在国外,分红保险已被发达国家运用了200多年,是用来抵御通货膨胀和利率变动的主力险种。2000年被批准引入中国,一经引入便“走红”。

简单来说,分红险就是一种既有保障功能,又能获得红利的保险。
储蓄分红险,既有储蓄功能,又有分红性质,同时具备身故赔偿功能。

分红性质主要来源于保险公司的年终分红,因此选择盈利能力强的保险公司十分重要;

储蓄分红险种也拥有与传统保障型寿险相同的保障功能,这体现在对被保险人的身故赔付保险金。被保险人若不幸于身故,保险公司将按保单约定,给付身故保险金和累积红利。

所以,储蓄分红险种以满期生存保证金为保底,每年有分红,分红利息略高于银行定存,利息和红利无须缴纳个人所得税。

产品的运作原理可以简单理解为
把钱交给保险公司专业投资团队管理,并在一定时期后获得投资回报,在该时期内投保人享有对应额度的身故保障。

三、强烈推荐储蓄分红险理由

1、合理合法地配置境外、美金资产
香港的储蓄险统一采用美元计价。
美元为全球流通货币,也是多个国家的储备货币。

香港保险属于离岸资产,同时不纳入征税范围,避债避税。
香港的保险公司更注重个人隐私,尊重并保护个人财产;
各大保险公司都是注册在百慕大地区,资金更加安全和保密。

2、锁定风险,有效规避未来极可能出现的遗产税
美金储蓄分红型保险设计的初衷在于为客户的长远未来做规划,比如子女教育、养老规划等,所以如果希望短期内达到一定的资产增值并取用,则不建议采用购买香港储蓄分红险。

在内地和香港,很多人购买保险,特别是大额的寿险,还有一个非常重要的原因——身故理赔金免税(资本利得税和遗产税)。

虽然现在国内还没有开征遗产税,但向富人征税是所有国家政府的共识,从17年开始的CRS也可见一斑,内地现在闹的沸沸扬扬的房产税,也是遗产税的先遣部队。理赔金完全免税,而且不会进入到复杂反复的遗产公正和分配的流程中。

3、高收益、低风险
香港保险采取复利分红的方式。一般复利为6-7%,相当于单利至少10%以上,而且这部分收益是持续稳定的产生,到后期资金会呈现指数化增长;内地年金险长期客户回报在3%左右,在几十年后,绝对金额的差距非常大。

这是因为香港作为自由贸易港,亚洲金融中心,投资渠道不受限制,可以在全球范围内进行投资,投资策略自由度更高,中长期权益类资产占较大比例(60%),固收资产占比比较少;

内地资本市场还不成熟,不仅监管对保险公司投资权益的比重有限制,而且保险公司本身出于风控考虑也不敢多配置。
因此在同等风险级别的理财产品里,香港的储蓄险算得上是佼佼者。
更多港险方面的知识,可以添加下方微信,私信交流!

提醒大家,购买前,其中的条文细则,应当阅读清楚。
买保险,终究是要看自己。不盲从,才能更从容。

— END —

【声明】内容源于网络
0
0
快乐人生工作室
1234
内容 3162
粉丝 0
快乐人生工作室 1234
总阅读18
粉丝0
内容3.2k