


宏利2024年推出的新产品「宏挚传承」为香港保险市场带来了前所未有的创新,突破了传统思维中“收益、回本、灵活性”三者不可兼得的限制,彻底改变了行业对香港保险的传统看法。
这款产品不仅承诺长期的可观收益和快速的本金回收,还确保了回报的稳定性;同时,它还提供了灵活的资金提取方式,客户无需取消保单即可自由提取资金,全方位满足各种财务规划需求。无论是追求资产增值,还是计划子女教育、个人退休或财富传承等,「宏挚传承」均能提供相应的现金提取方案。
今天,让我们深入探讨「宏挚传承」的“现金提领”功能,看看如何利用这一功能打造持续终身的定期现金流!
提取密码如下:无忧选(市场首创)终期红利锁定权益部分退保——567、566提领解析。
01
目前市场上的香港分红储蓄险主要是通过两种方式来提取现金以提供现金流:一种是通过红利套现,另一种是通过提取现金价值(即部分退保)。然而,无论采用哪种方式提取现金,都会对保单的价值产生影响。
具体来说,如果选择提取现金价值,那么保单的名义金额会相应调低,这就意味着之后的保证现金价值、终期红利以及已缴总保费都会相应减少。而如果选择通过红利套现来提取现金,那么保单的保证现金价值、归原红利和特别红利也会相应减少。
无论是提取现金价值还是通过红利套现,最终都会导致一个后果,那就是出险后可支付的身故赔偿金、意外身故保障、投保人意外身故保障以及退保价值都会相应减少。因此,在选择提取现金时,需要谨慎考虑其可能带来的影响!
「宏挚传承」考虑到这一点,创新推出了【无忧选】提取方案。该方案允许直接提取保单终期红利的非保证入息,而不是现价,这样既不会影响保单的保证现金价值(但会影响终期红利)。

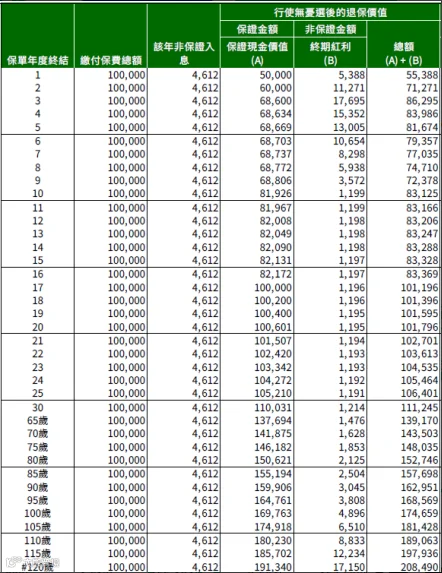
左右滑动查看更多
保单提取后,其现金价值将继续正常增长,确保回本的时间不受影响。只要保单保持有效,客户就可以定期从终期红利中获得非保证入息,并可自由选择按月或按年提取,这不会对保单的效力产生任何影响。客户可以安心享受稳定的现金流,直到生命终结。
此外,客户还可以选择将非保证入息留在保险公司以赚取利息,待将来有需要时再进行提取!
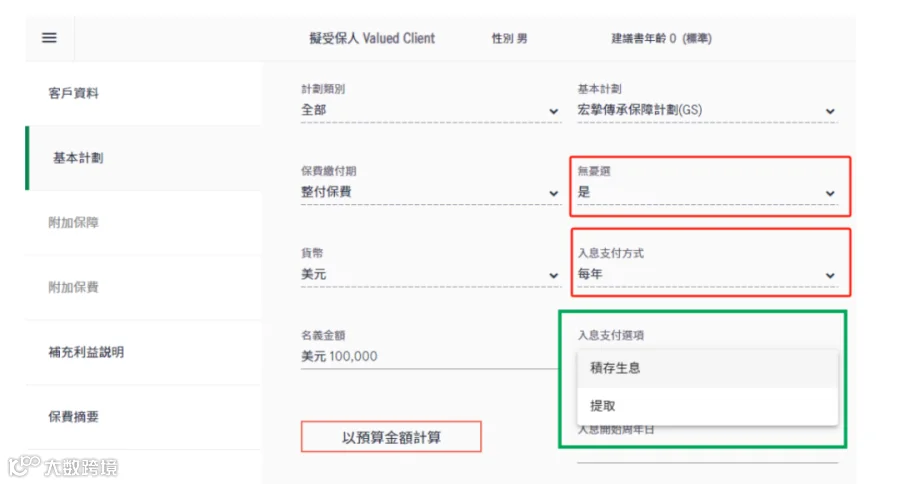
当子女的大学教育费用增加时,可以动用该笔资金来支付学费和生活开销;
在子女即将步入婚姻的殿堂时,可以从中划拨一部分作为婚礼礼金或嫁妆,为子女的新家庭提供一份经济支持;
退休后若计划进行国内外旅行,可提取相应资金作为旅游预算,避免产生额外财务负担;
进入养老阶段,可以利用这笔钱为自己和配偶建立养老金,以提高退休生活的质量并减轻子女的赡养压力。
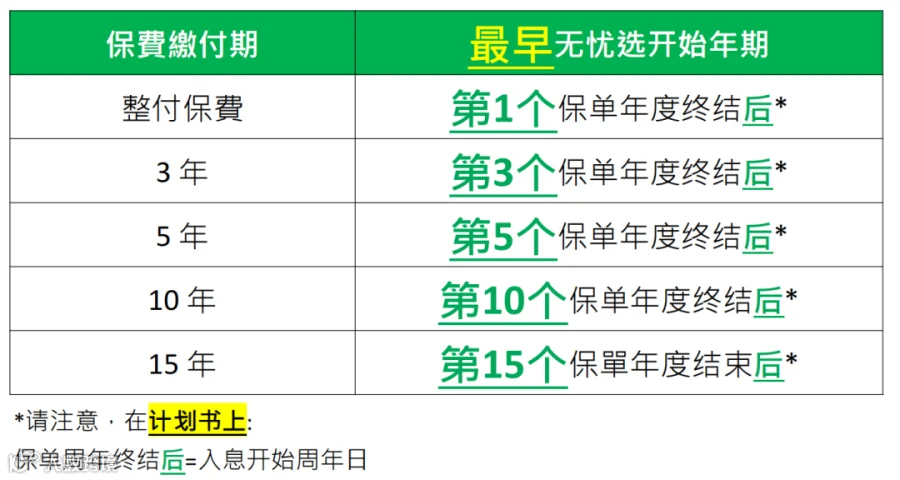
请注意,【无忧选】的开始时间会因缴费期的不同而有所变化。越晚使用【无忧选】,每年可能获得的非保证收入就越高!
案例演示
以下是一个案例展示,具体数据如下:一个0岁的男性(非吸烟者)的整付保费为100,000美元。最早可以在第一个保单年度结束后开始无忧选。该保单每年可提取的非保证入息为4612美元,这大约是已缴总保费的4.6%。
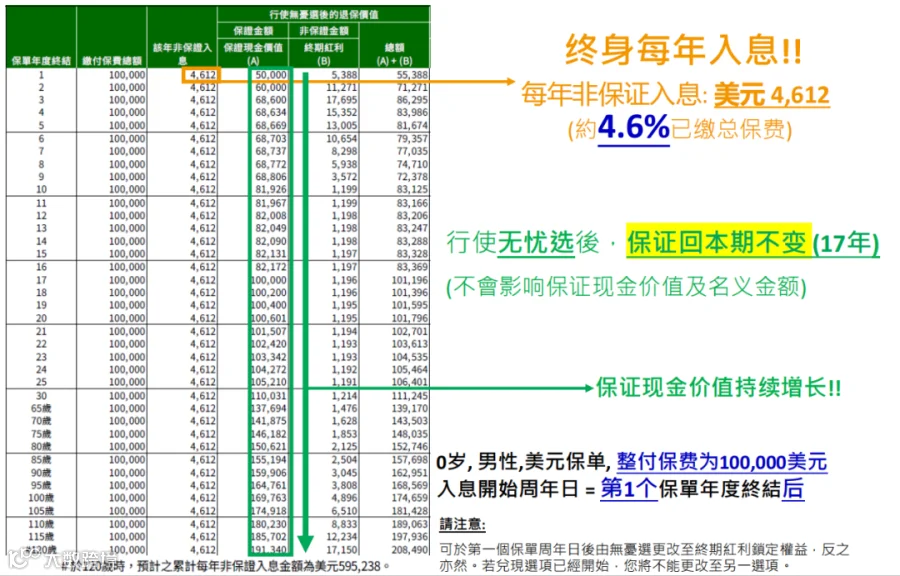
在执行【无忧选】操作后,确保投资的回本期限维持不变,即仍旧承诺在17年内实现回本。同时,这一操作不会对其所保证的现金价值及名义金额产生任何影响。
▶第4个保单年度终结后:
计算得出的退保总价值,加上已经领取的非保障性收入,即83986+(4612×4)=102434美元而这张保单的一次性支付保费总额为100000美元。因此,在第4个保单年度结束时,可以预见到投资将得到回收!
▶第22个保单年度终结后:
已提取的非保证入息总额=4612×22=101464美元;超过已缴保费总额!

如果您决定在保单的第11个年度结束后才启用【无忧选】选项,那么:

10%已缴总保费。
▶第20个保单年度终结后:
已提取的非保证入息总额=10062×10=100620美元,超过已缴保费总额,已然回本!
对于同样是0岁的非吸烟男性,若选择不同的年份来使用“无忧选”选项,其每年的非保证收入金额也会有所不同,具体信息请参考图表:

有些朋友提到,一次性支付保费的经济压力较大。因此,推出了一种5年期的保单方案,每年仅需支付20000美元。选择【无忧选】服务后,每年可以获得一定数额的非保证收入。

如果预算允许,且有一笔在5-10年内都无需使用的资金,那么推荐优先考虑短期缴费方式。在保单的有效期内,除非有迫切的需求,否则建议等到关键时刻再启用“无忧选”选项。
推迟提取时间,将使得每年的非保证收入增加;同时,最终的红利收益也将更为可观。
▶案例说明
0岁男性10w美元*5年交
第11年行使VS第15年行使
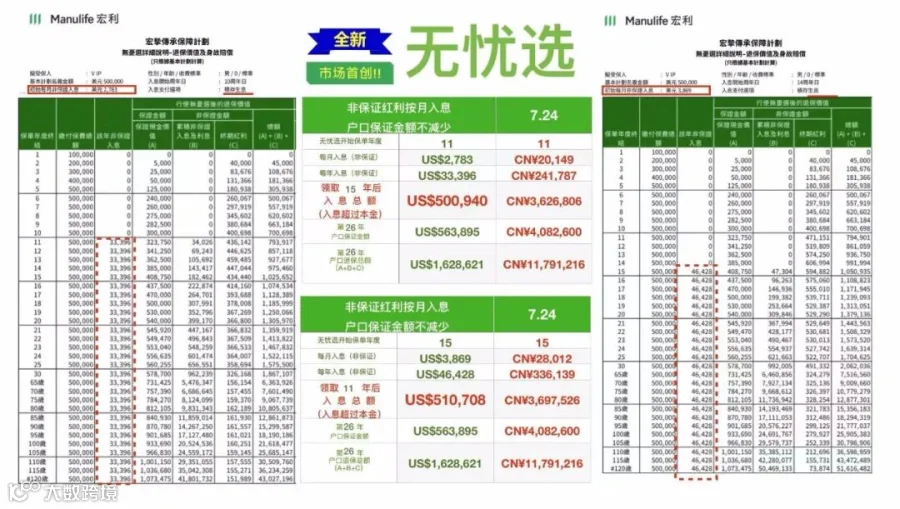
如果不存在紧急需求,建议将每年的非保证收入存入保险公司以积累利息,从而实现“复利”效果。当然,也可以考虑每月提取的选项!
02
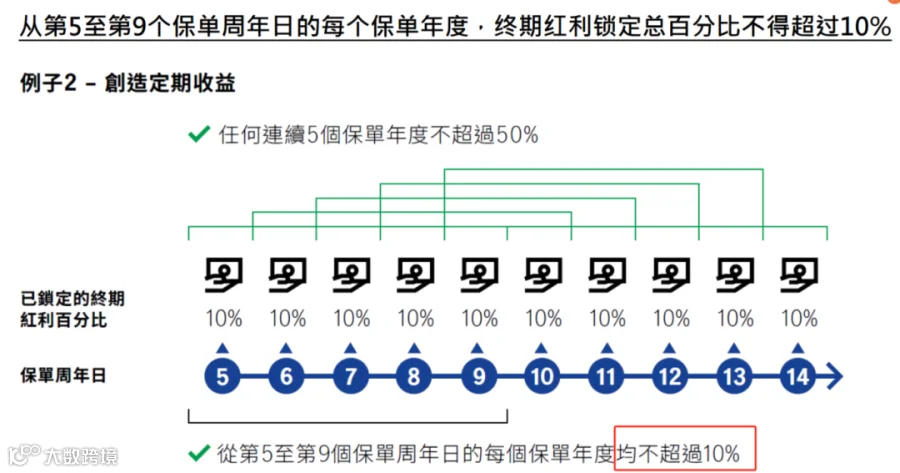
客户在保单的第五个年度之后,有权选择确定最终红利并提取现金。提取的时间和金额可以自行决定,但必须符合以下两个条件:
1. 锁定的终期红利总百分比,在连续五个保单年度内,不得超过50%。
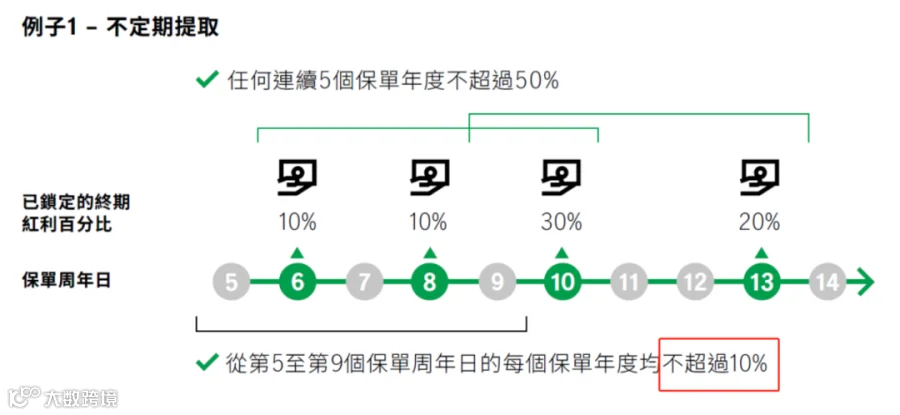
2. 在每个保单年度,从第5个到第9个保单周年日,终期红利锁定的总百分比必须控制在不超过10%的范围内,同时,该终期红利锁定的百分比最低应为0.0001%。
03
特别注意:通过部分退保提领现金后,保单现金价值及保单红利会相应减少,其保单的名义金额和退保价值也会相应减少。
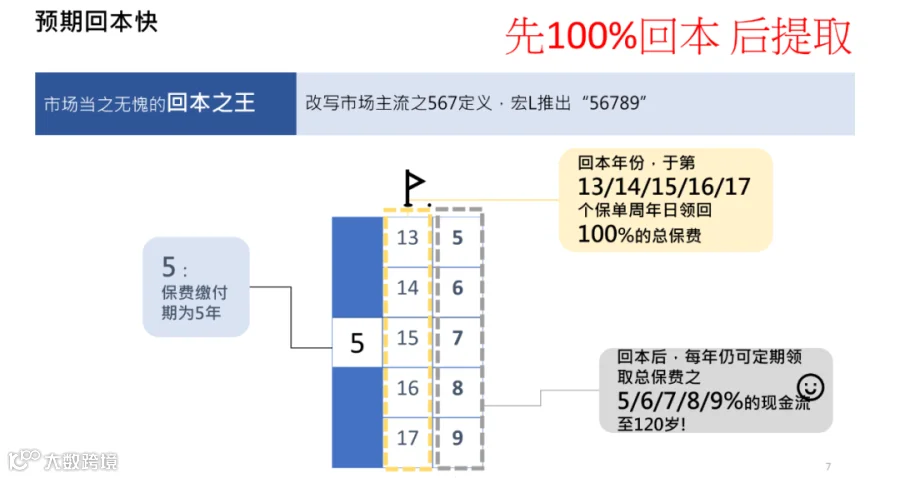
宏挚传承保障计划在“567”和“566”的提领基础上,创新推出了“56789”的提领方案,该方案支持先回本,后提取。
宏挚传承保险产品提供了一种独特的“567”提取方案,允许客户在连续五年缴费后,从第六年末开始每年提取总保费的7%。这一特性使得宏挚传承在市场上脱颖而出,成为目前唯一提供此类提领方式的主流保险产品。
与其他同样支持“567”提取方案的产品相比,宏挚传承在提取后的保单预期现金价值方面保持领先:

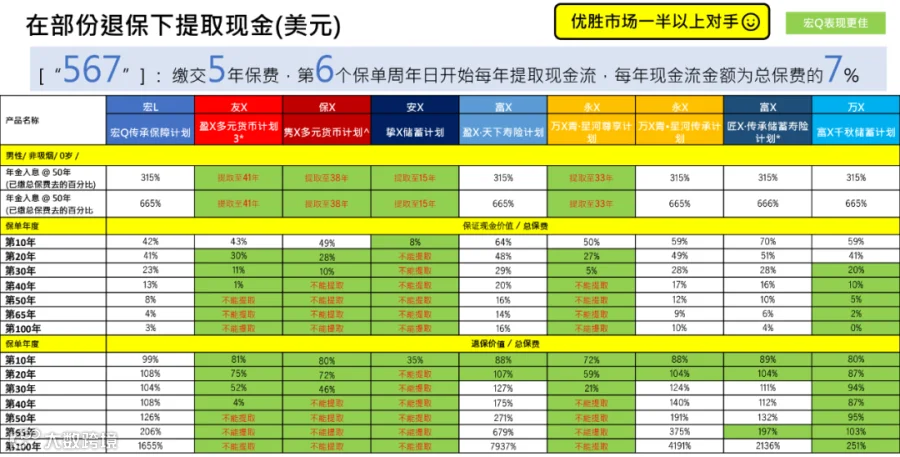
仅需支付五年的保险费用,便能为孩子、为自己以及整个家庭建立一个终身的现金流!
宏挚传承提供5年的缴费选项,从第6年开始,每年可以提取总保费的6%。在提取后,「宏挚传承」的预期IRR:

宏利VS友邦VS保诚
▶56(21)6提领——先部分回本,再提领

您还可以选择在5年的缴费期结束后,在第8个保单年度末提取总保费的38%,并从次年起每年提取总保费的6%。

▶56789提领——先100%回本,再提领
经过五年的缴费期,您可以在保单的第13、14、15、16或17个周年日选择收回全部已缴保费,即100%的总保费。一旦回本之后,从那时起至您120岁,每年都可以提取总保费的5%、6%、7%、8%或9%作为现金流!
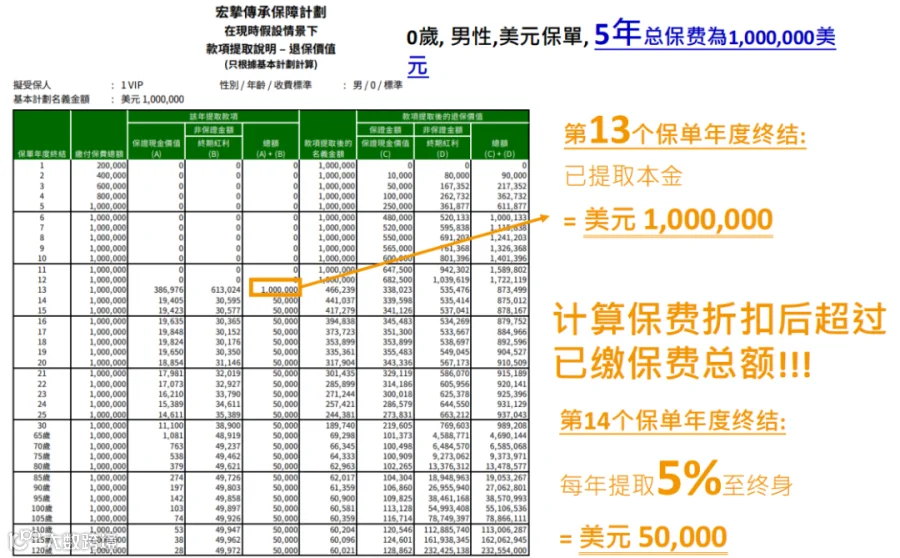
以第13年领取100%总保费为例:
▶520-5.8提领——先双倍回本,再提领
经过5年的缴费期,您将拥有在第20年一次性领取相当于总保费200%的选项,并且从那时起,每年可以定期领取总保费的5.8%!

宏利的「宏挚传承」为投资者引入了创新的现金流管理方案,不仅允许灵活应对多样化的理财需求,同时确保了保单的稳健增值及其可持续发展。