年存5万美金,存5年,爷孙三代躺平实现小目标!用香港储蓄险给孩子终身现金流!
 快乐人生工作室
8月底内地增额终身寿险,年金险掀起了停售潮!增额终身寿险产品预定利率上限调至2.5%,分红险预定利率上限2.0%,万能险最高保证利率上限1.5%;同时,银行降准降息、人民币贬值波动等等。
很多内地客户把目光转移到了香港保险。
相比之下,香港保险有一个核心的无可比拟的优势,那就是收益高且安全又稳定,香港保单货币大部分是美元和港币,而香港的保险公司全球性运营,盈利能力和风控能力都很稳健,香港拥有全球化的金融投资环境,可以更好的规避某一国、某一地区的风险,并且取得稳定收益。
其中香港储蓄分红保险作为长期的投资计划来说,在拥有长期回本承诺的安全前提下,预期内部收益率可高达6%-7%,回报率还是非常可观的!
香港储蓄分红险可作为孩子的教育金,婚嫁金,及自己的养老金,及遗产规划。
可真正实现一张保单养三代人,看完本文,你会深刻认识到时间和复利的威力。
假设我们在孩子刚出生的时候就为其购买友邦盈御多元货币计划:年存5万美元,存5年,一共存25万美元保费。
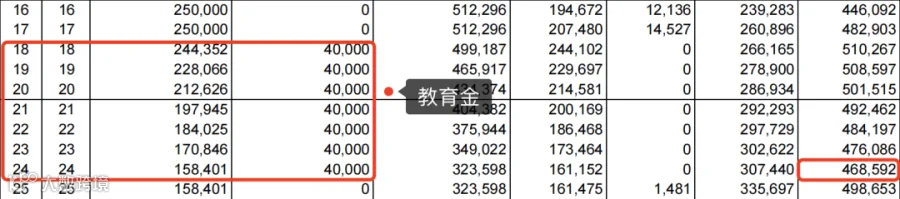
孩子18-24岁:
每年从保单中提取4万美元用于出国留学费用支出。四年期间,总共提取28万美元,提取四年账户余额剩余46万美元;
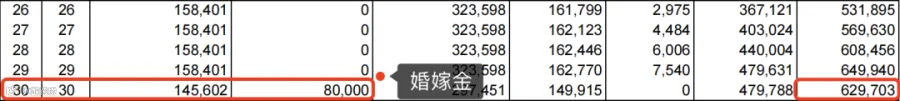
孩子30岁:
婚嫁年龄,一次提取8万美元用于“三金置办”、“彩礼支出”、“婚宴酒席”等...在提取8万美元后,账户仍剩余62万美元。
孩子61-85岁:
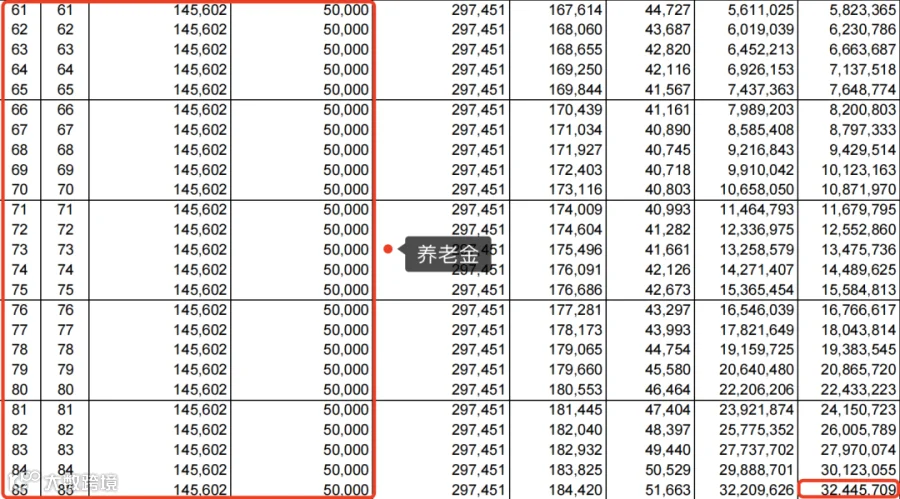
24年,每年从保单中提取5万美元用于提升退休生活质量,平均每个月能多拿3万人民币自由支配,实现退休终极自由,周游遍地。
85岁时:在连续提取24年之后,账户仍剩余3244万美元
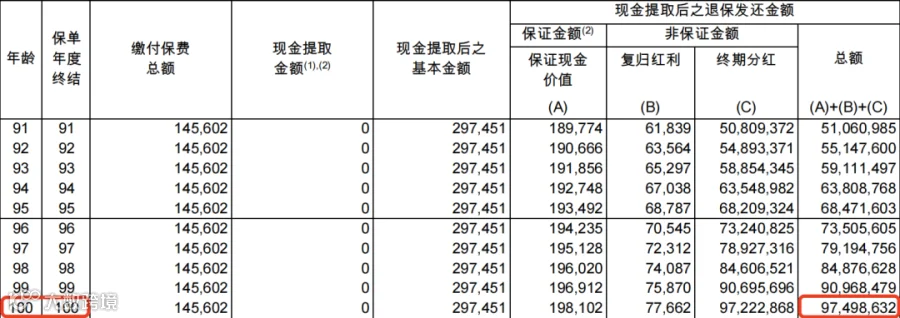
如果85岁后不再提取现金,让账户持续复利,在孩子100岁时账户将达到9749万美元。
这是近乎于“一个小目标”的收益,需要注意哦~
这个是美元保单,以当前的汇率换算成人民币,得是多少个小目标呀?
接近一个小目标的收益,并且这是美元资产,换算成人民币已经是好几个小目标。
最后,我们来算一笔帐:
孩子四年留学期间总共提取28万美元,
婚嫁阶段一次提取8万美元,
养老金24年总提取125万美元,
算上账户余额9749万美元,总共9800万美元!!
这接近上亿的收益,全部源于孩子0-5岁共缴纳的25万美元保费!实现收益392倍,年化收益6.27%!
这就是时间和复利的威力!
在这100年期间实现了滚雪球式的增长!
看到这样惊人的数据,想必很多人的第一反应就是问,“真的能实现吗?”
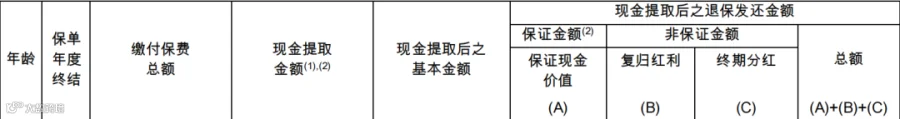
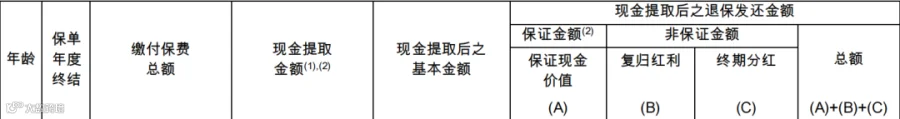
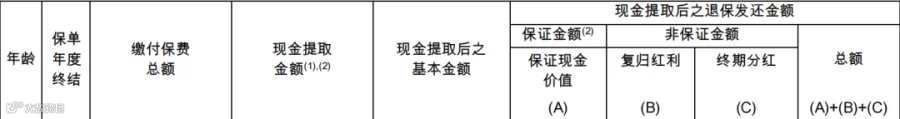
我们从现金提取的计划书里面可以看到,现金提取后退保的金额是由保证金额和非保证金额组成的,保证金额是保险公司写进合同,我们在退保时一定会拿到的钱,而非保证部分则要根据保险公司的分红情况来判定。
从香港友邦保险官网公布的过往储蓄分红险的分红实现率来看(保险公司官网↓)
https://www.aia.com.hk/zh-cn/dividend-philosophy-history.html
友邦储蓄分红险的分红实现率均能维持在100%左右,近乎100%的分红实现率是我们获得9800万美元的保证,但复利投资中最重要其实是时间,投资得越早,往后复利的金额才会越多!
如果一个刚出世的小孩与一位 30 岁的年轻人同时投保,那么在 100 岁时,他们所获得的收益有着巨大的差别,而且时间越久,两者之间的差距就会越大。 这无疑是真正的赢在起跑线上。当你的孩子在出生之际就拥有这样一份保单,那么在他大学毕业时,起点便会远远高于同龄人。 当别人还在奋力进行资本的原始积累时,他已然能够凭借现有资金去创业。 当别人还在为中年危机而担忧、为攒养老金而发愁时,他却可以不必被眼前的琐碎所束缚。 能够一心去追逐诗和远方。当别人还在为下一代省吃俭用时,他已经能够潇洒地养老,并且在 100 岁时还能给下一代留下一笔相当于一个小目标的资产。
— END —