
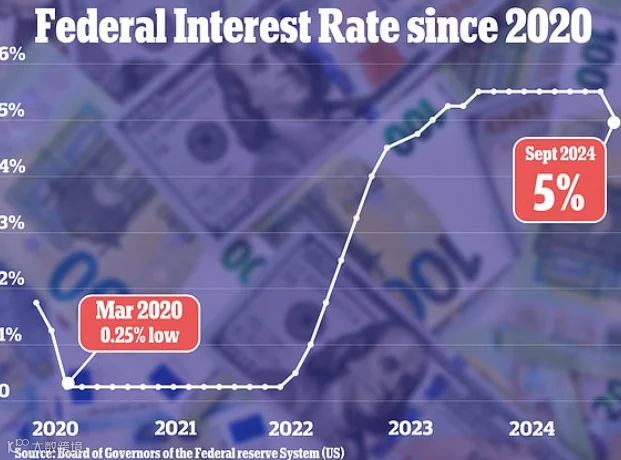
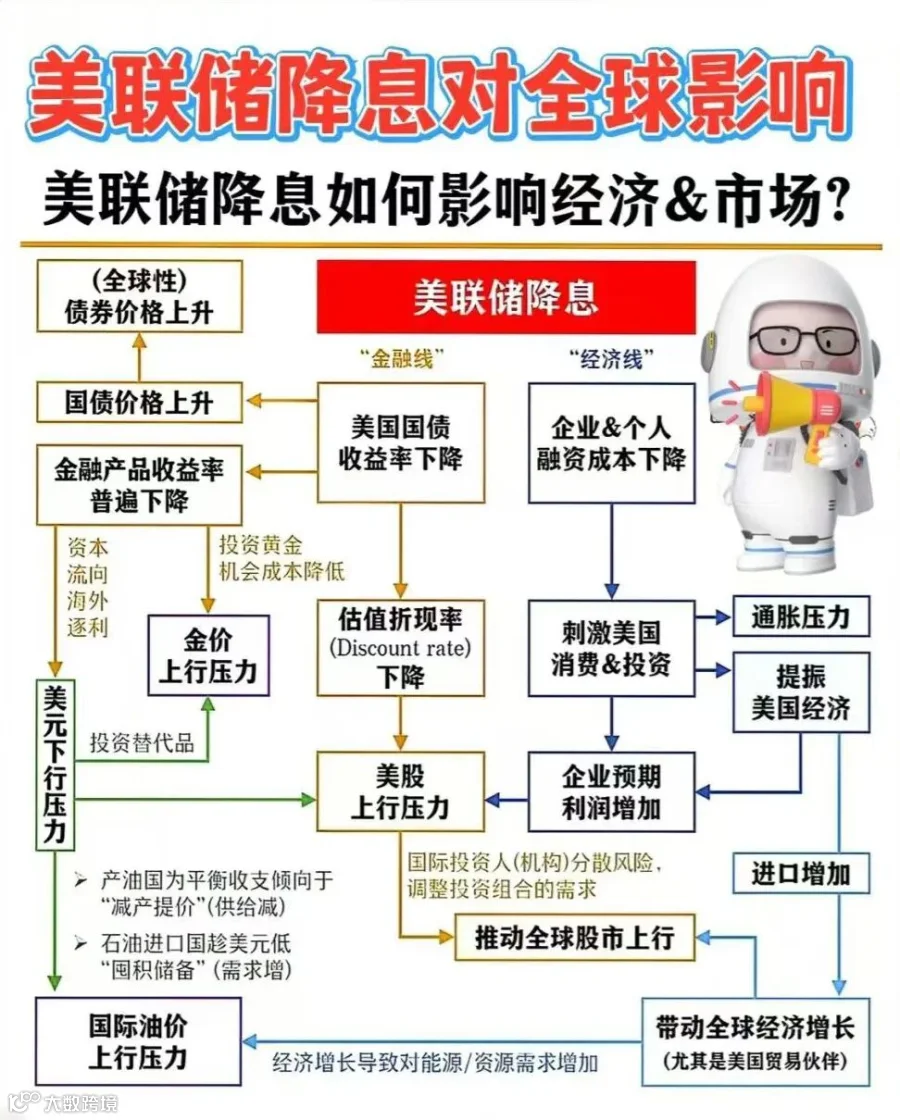
作为全球央行中的“领头羊”,美联储这次的降息决策,也将对全球经济产生深远影响。
香港金管局宣布降息
美联储的这一动作,不仅标志着自2022年开始的加息周期可能告一段落,也迅速引发了全球金融市场的连锁反应。
香港作为国际金融中心之一,其金融管理局(金管局)在美联储降息后迅速响应,于9月19日宣布将基准利率根据预设公式调整至5.25%,即时生效。
这是金管局自2020年以来首次下调基准利率。财政司司长陈茂波同日表示,美国减息大致符合市场预期,特区政府会审慎留意。他指,除了美国因素,本港利率走势也视乎本地资金流向和市场状况,不一定对美国息口亦步亦趋。

从港险的角度来看,降息对其影响主要体现在保司的官方优惠以及我们最关心的保险产品收益是否会有影响。
1、现在的主流产品,我们以5年期储蓄为例,都会有高达20%-30%的保费回赠/折扣。这是因为在美元加息的环境下,港险背后的投资产生了高收益。这部分收益就以优惠的形式补贴给客户了。一旦降息优惠可能就会没有,或者大幅度减少,那么投保要交了钱就会变多。
如果保险公司缩减优惠力度,那保费会相差多远呢,下面我们来试算一下。
假设保费100万港元的储蓄保险,供款期5年:
如果一笔过预缴保费,保险公司则提供保证优惠年利率5%,代表投保人实际只需缴交约90.9万元保费,变相节省了9万多元保费。
如保险公司缩减优惠力度,将保证优惠年利率降至3%,便要缴交约94.3万元保费,两个不同优惠下的保费相距约3.4万元。所以,投保人想锁定高利率回报,除了留意储蓄保险产品的内部回报率,还可以把握保险公司的推广优惠。
2、香港市面上的分红储蓄保险包含“保证回报”及“非保证回报”,当中“非保证回报”取决于保险公司的保单资产组合、投资回报、赔偿经验、营运开支等。
对于香港保险产品的收益,我们无需担心,原因如下:
1、5 年供款,相当于是定投美元,长期收益足以抚平汇率波动:
例如,今年我们所缴纳的保费是依照7.08的汇率购买的美元,但到了明年,汇率或许会降至7.08以下,也或许会升至7.08以上。这种情况在后续年份同样适用。
很多产品保费的缴纳期限是五年,这相当于在五年内用人民币对美元进行了一种定额投资,这在一定程度上有助于减轻汇率波动的影响。
2、在战略配置中,汇率并非首要重要因素
中国和海外发达国家正在经历增长预期的分化、通胀的分化、利率的分化以及私人部门杠杆率的分化,这种情况在过去数十年来都未曾出现过。
出现这种分化的根本逻辑在于中国与欧美国家金融周期的错位,而“经济国家主义”的回归进一步加大了分化的程度和持续性。
为应对这种前所未有的重大分化,或者是近期频繁提及的百年未有之大变局,我们应当积极增进跨周期、跨地区、跨资产的资产组合配置。
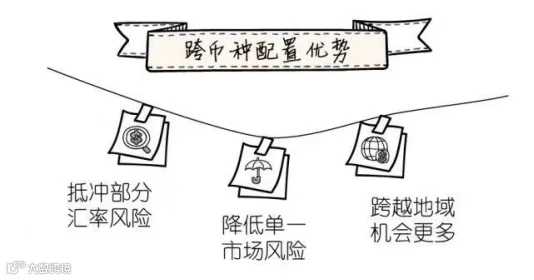
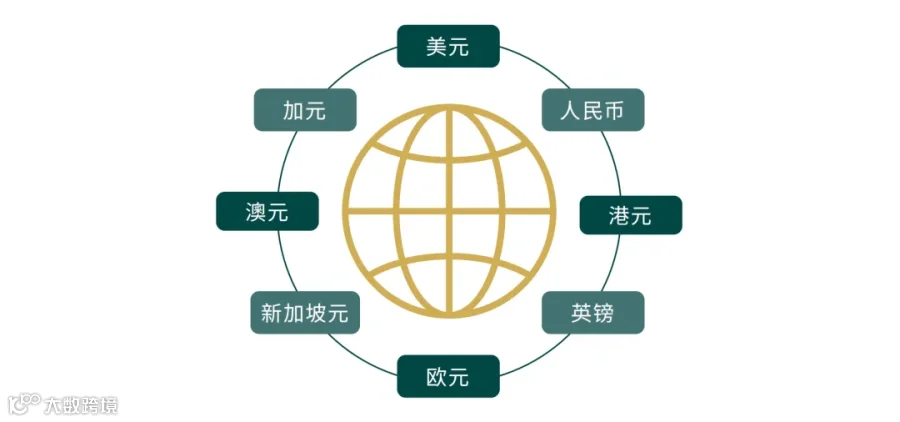
香港储蓄保险是一种结合了储蓄与保险保障功能的长期金融产品。其中有个非常好的点就是可以选择其他的币种作为保单的货币进行增值,目前可供选择的范围涵盖人民币、美元、英镑、澳元、加元、欧元、新元、港元等8到9种世界主流货币,在购买的时候可以我们可以选择其他比较保值的货币进行投保,实现多种货币资产配置。
作为一个开放多元的金融中心,香港的保险市场正在为客户提供更多选择,以适应不断变化的金融需求和环境。在这个多变的世界中,寻求保障和灵活性的人们正逐渐发现香港保险的独特之处。
---END---