


咱们今天来聊聊港险分红的那些事儿,毕竟,这可是港险能成为理财高手的秘密武器!
主流的香港储蓄分红险,保障周期长到飞起,能跨越百年,实现家族财富的代际传承。所以,咱们关注的不只是短期表现,更要看透分红结构,这才是港险的灵魂所在。
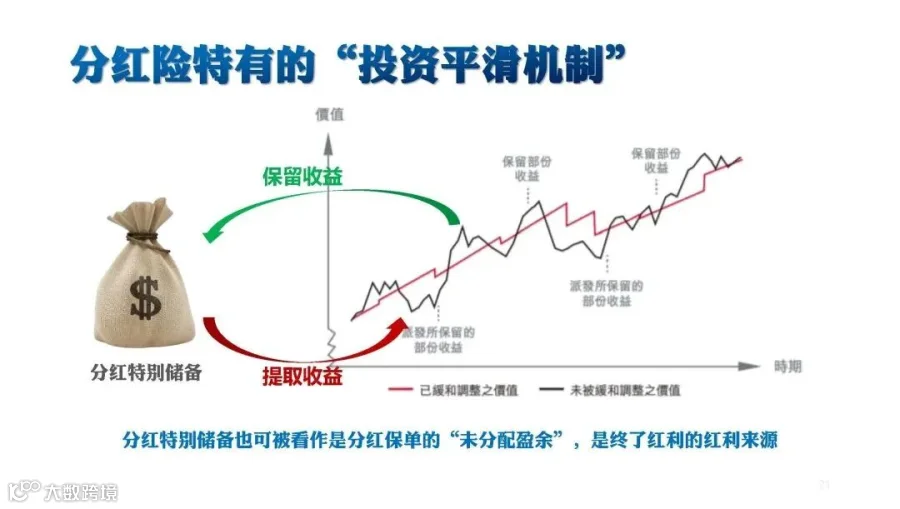
一、分红结构的历史演变:从美式到英式,再到创新模式
话说,在2010年以前,港险界流行的是美式分红,也就是大家熟悉的周年红利。这种分红方式,非保证是常态,但一旦公布,就变成了铁打不动的保证,直接划入你的现金账户。
好处,就是灵活性高,你想提就提,确定性很强。但缺点也很明显,预期收益可能不是最闪亮的那个,毕竟保险公司每年得从口袋里掏出真金白银分给你,这必然会对他们的投资产生一些制约,分出去的现金红利,减少了保司追求长周期高收益的资金规模。

然后,2010年之后,一款叫隽升的产品横空出世,掀起了归原红利的热潮。归原红利,其实就是英式分红,它把分红以保额(面值)的形式分配给你,保额逐年累积,但想变成真金白银,得等到身故或者退保。现金价值嘛,不保证,市场一波动,它就可能跟着上下跳。
不过,归原红利的好处是预期回报更高,因为资金留在分红账户,保险公司有更多空间去追求长期收益。大部分保险公司都从美式分红转向了英式分红,这样做的好处是建议书上的预期回报会更高,但确定性就低了,就像玩俄罗斯轮盘赌,刺激但也危险。
二、周年红利 vs 归原红利 有何大不同?
周年红利(美式分红)灵活性高,稳定性强,一经公布即为确定。但预期回报并非最有竞争力,因为保险公司每年需向客户派发现金,必然对保司投资产生制约,分派的现金红利,减少了保司追求长周期高收益的资金规模。
归原红利(英式分红)预期回报更高,保单分红可进行再投资,直到退保或期满时才需变现给到客户,从而让保险公司更有条件去追求投资周期更长。但现金价值不保证,会受市场波动而影响,非保证因素较多。

三、永明的创新分红:鱼和熊掌兼得,你信吗?
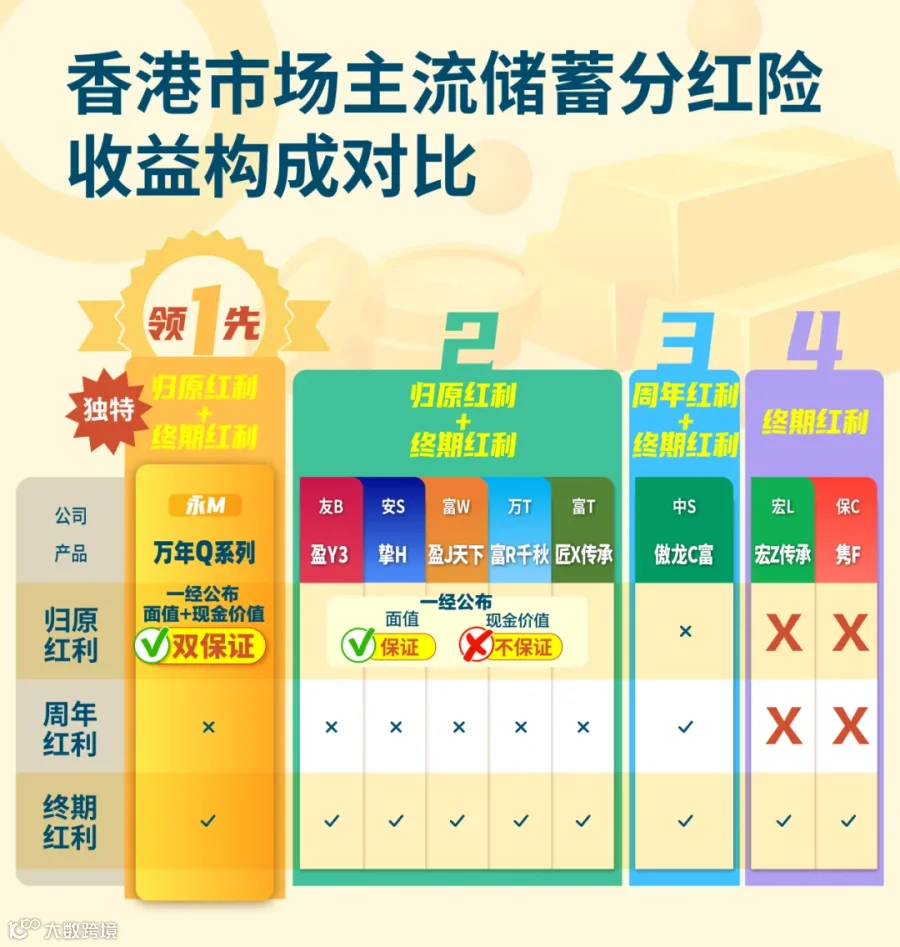
话说,市场里还真有一家保险公司,永明,它打破了常规,把周年红利和归原红利的优点都收入囊中。
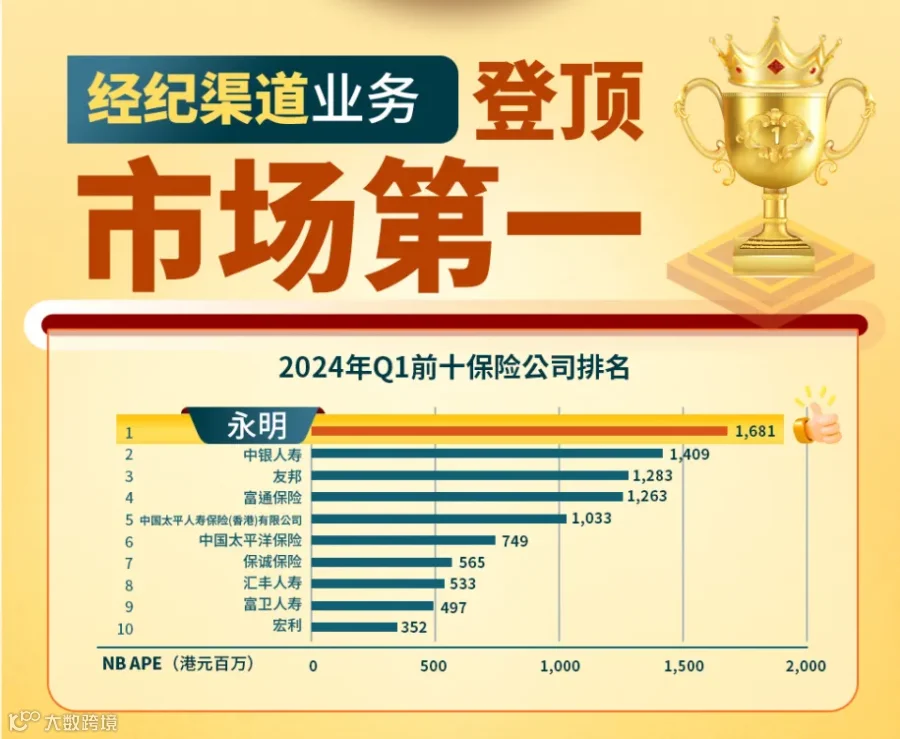
这家公司2024首季卖爆市场,经纪渠道新造业务首年标准保费更是占据全港第一,16.81亿港元的背后,客户为什么选择它?
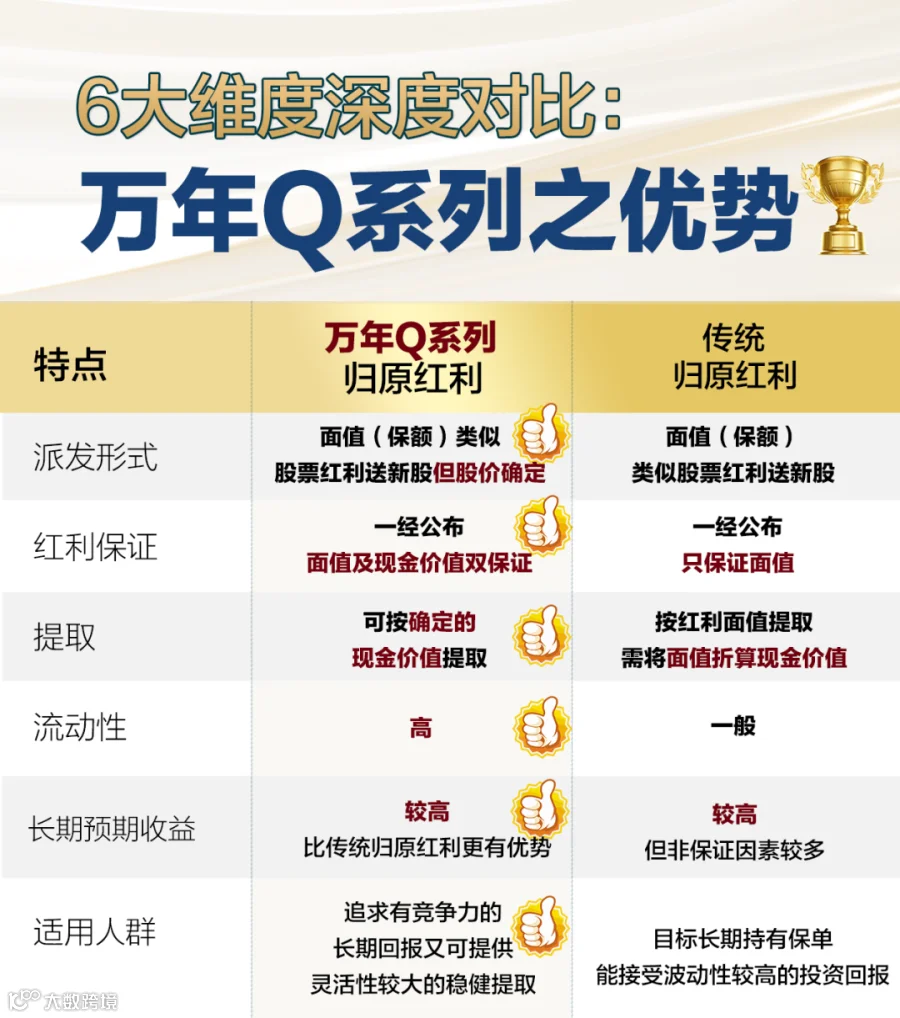
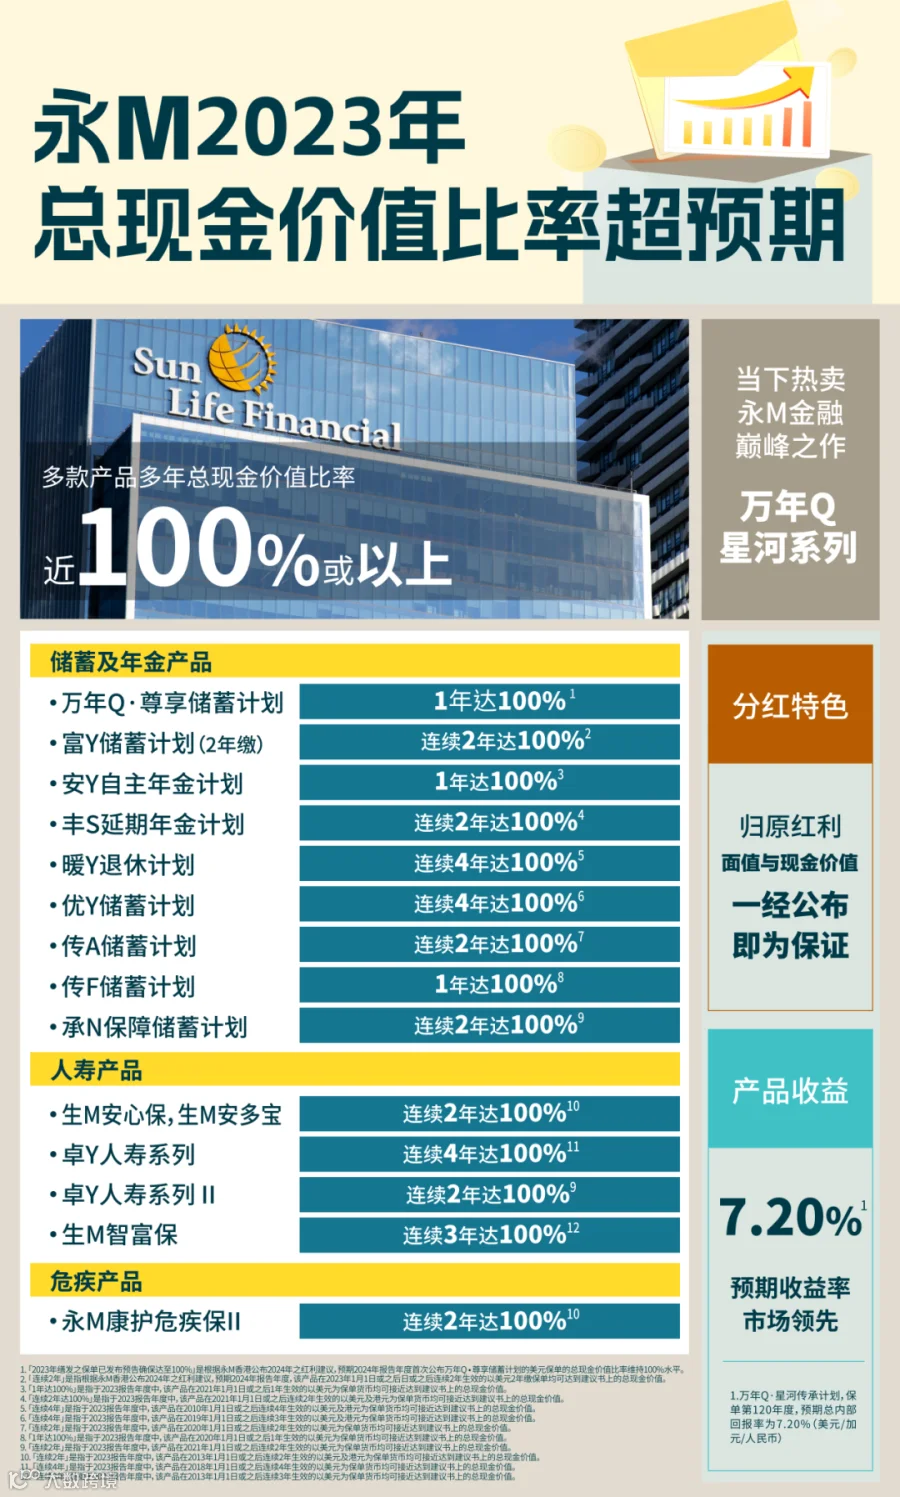
永明的归原红利,一经公布,立马双保证,现金价值和面值都锁定了。而且,它的产品设计超级灵活,归原红利的现金价值随时可以提领,还不影响将来的保证现金价值和期满红利。
这简直就是让鱼和熊掌兼得的梦想成真!永明的分红占据市场绝对领先位置,有自己独有的护城河,客户为什么选择它?因为永明的分红不仅保证了稳定性,还兼顾了高收益,这是市场上其他保司难以比拟的。
四、永明万年青系列:分红界的六边形战士
永明的万年青系列,归原红利一经公布即保证,提领时的表现也是杠杠滴,比传统归原红利和周年红利都要强。为什么?因为它面值和现金价值双保证,提领晚,现金价值增值性能好,提领后保单还能持续增值。
这就是六边形战士的真正实力!永明的归原红利优势在于一经公布后双保证的面值与现金价值,保证在未来提领时能够有确定的金额进行提领,长期现金价值极具竞争力。这也就是为什么永明赢遍全市场!

五、红利上调,永明领跑市场
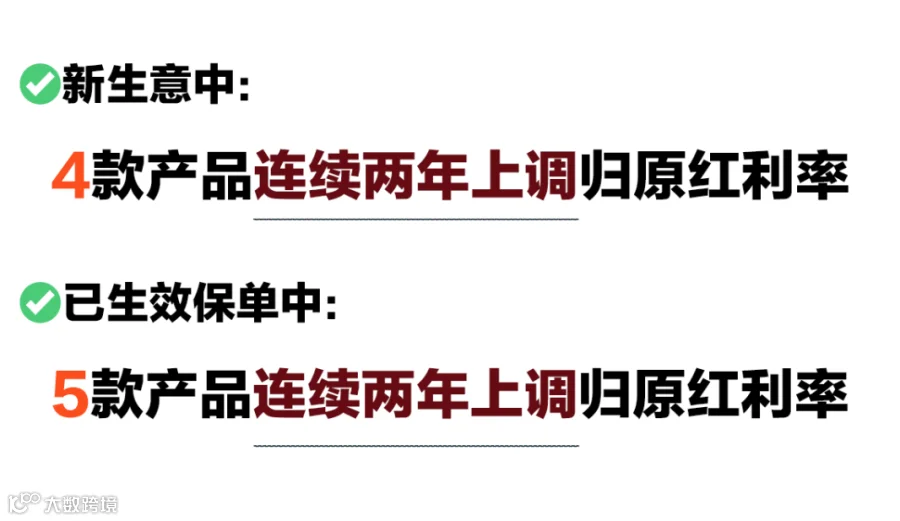
此外,永明亦公布上调2024年红利建议预告,预期2024年分红产品的归原红利率达上调4%-11%不等。
投资者的眼睛是雪亮的,永明首季业绩第一,这都是市场的真实选择。永明的2024年首季经纪渠道排名第一的业绩恰恰说明了这一点,客观的数据,说明了市场真实的选择。
所以,分红结构的选择,关系到你的钱包和未来的幸福。
永明的创新分红模式,是不是让你对港险有了新的认识?
切记,选择港险,要关注分红结构,找到最适合自己的那款!
