这阵子,AIA 推出了一款趸交的终身寿险,名为财富恒裕 2,
它具备两个方案以供选择:财富恒裕 2.霞和财富恒裕 2.蔚。
二者的区别在于,霞是在保单第 6 年或者受保人 65 岁(以较晚的时间为准)之后,保额每年递减 5%,
一直递减至保额的 70%;
蔚则是在保单第 10 年或者受保人 65 岁(以较晚的时间为准)之后,保额每年递减 5%,
一直递减至保额的 50%。
看起来是不是很复杂?
实际上也挺简单,总结来说,
如果您在 55 岁之前投保,那么,保额都是统一在 65 岁之后开始递减。
超过 55 岁投保,才有可能是在第 6 年或者第 10 年开始递减。
总之,霞和蔚,其实就是一款保额会递减的终身寿险。
不过,它们的杠杆率着实很高。
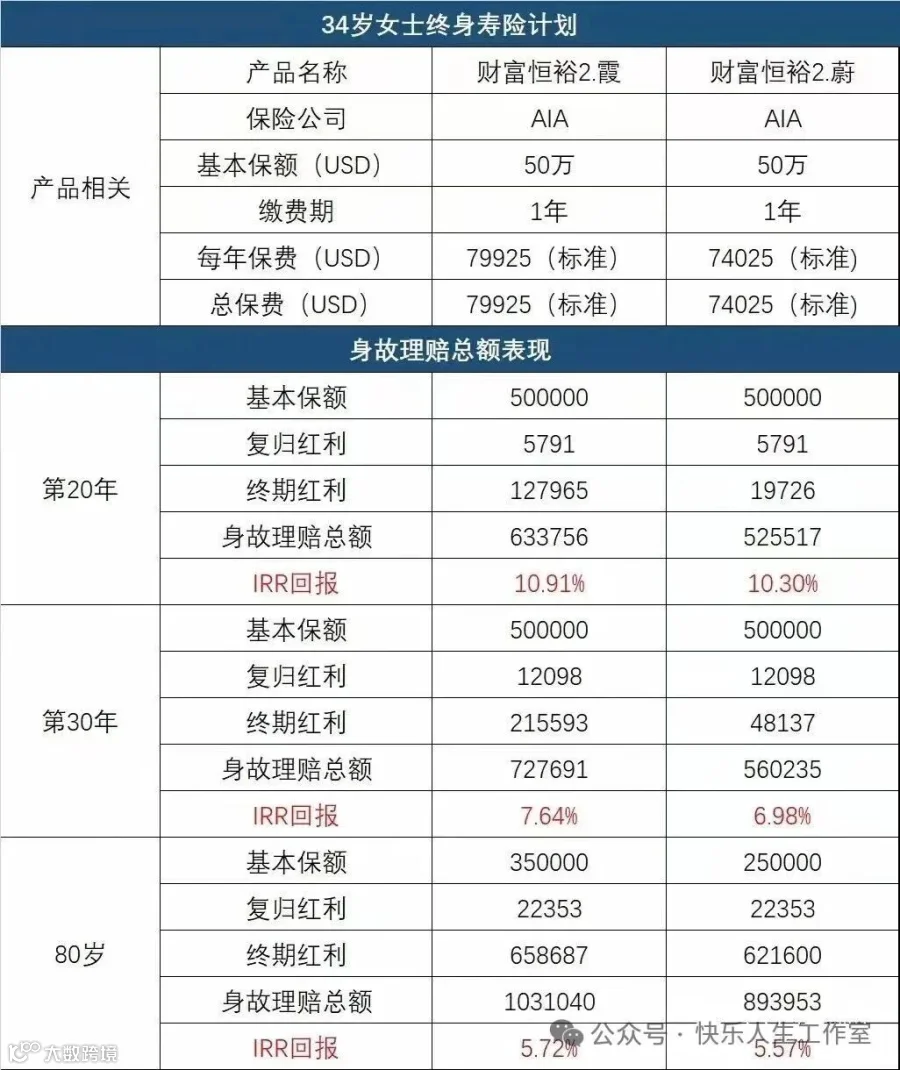
举个例子,34 岁的女士,标准体投保(倘若健康状况更优,还能够争取优越或特级版,保费会更便宜),投保 50 万的霞和蔚,
霞的保费是 79925 美元,蔚相对便宜些,是 74025 美元。
在 65 岁之前,即便不加上一分钱红利,霞的杠杆有 6.25 倍,蔚有 6.75 倍。
一般的终身寿寿险,三四十岁这个年龄段投保,杠杆率通常在 3 倍多,
所以,霞和蔚的这个杠杆率确实是很高了。
就算到了 65 岁,保额递减至原保额的 70%和 50%,
霞的杠杆依然有 4.38 倍,蔚依然有 3.37 倍。
也不比一般的终身寿险低。
要是加上分红,杠杆率就更高了。
还是同样的例子,我把复归红利和终期红利加上去,分别是这样:

第 20 年发生身故理赔,IRR 回报均超过 10%,
第 30 年(64 岁),霞的 IRR 为 7.64%,蔚是 6.98%,
倘若活得更久,例如 80 岁身故,此时保额虽有下降,
但 IRR 回报依然超过 5%,
其中霞的回报率高于蔚。
计算总杠杆率的话,霞在 80 岁时能达到 12.9 倍。
高,是真的特别高,
红利的积累使财富增长了好多级别。
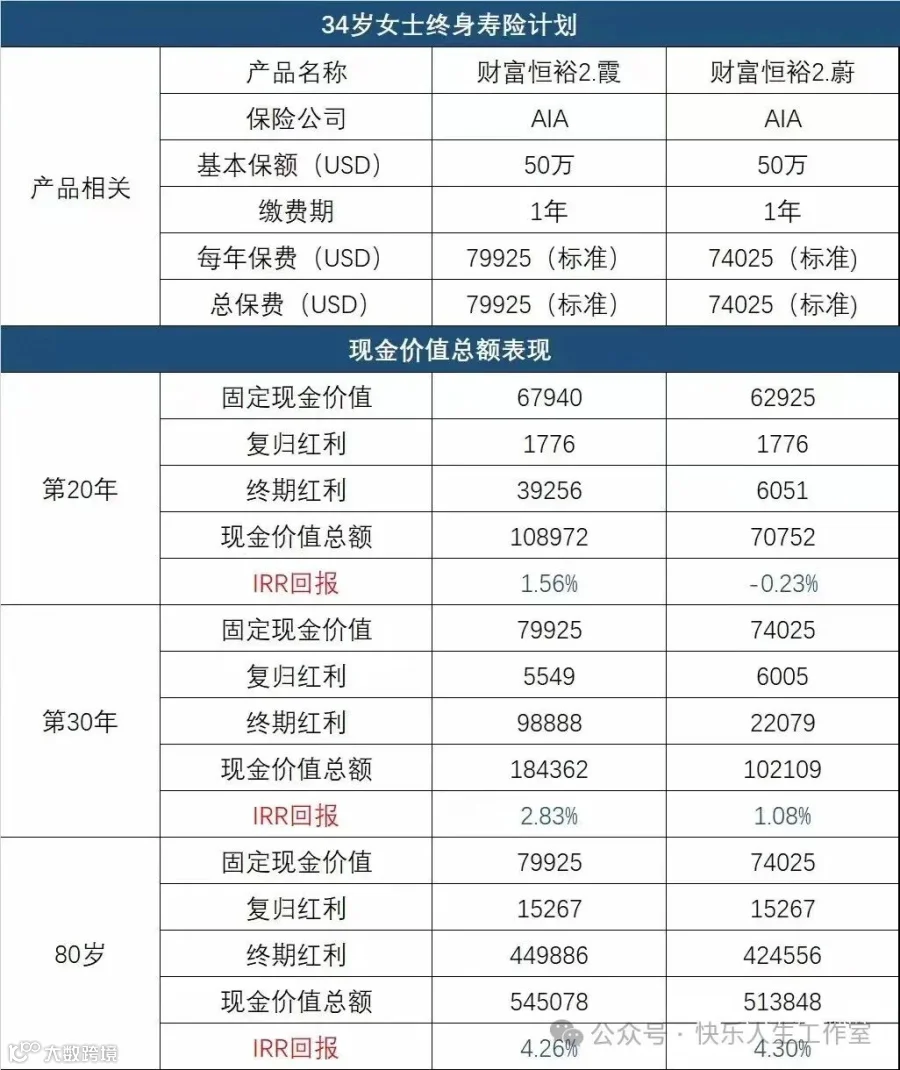
或许有人会讲,如果我中途退保呢?
回报率还会不会这么高?
可以非常肯定地说,不会。
因为终身寿险跟一般的储蓄险不同,
储蓄险是支持中途退保或者灵活提取的,
存个 20 年或 30 年,如果退保,IRR 回报率都能超过 5%。
但终身寿险则不一样,它的主要作用在于提供身故保障,分红虽然也有,但没有储蓄险那么高,
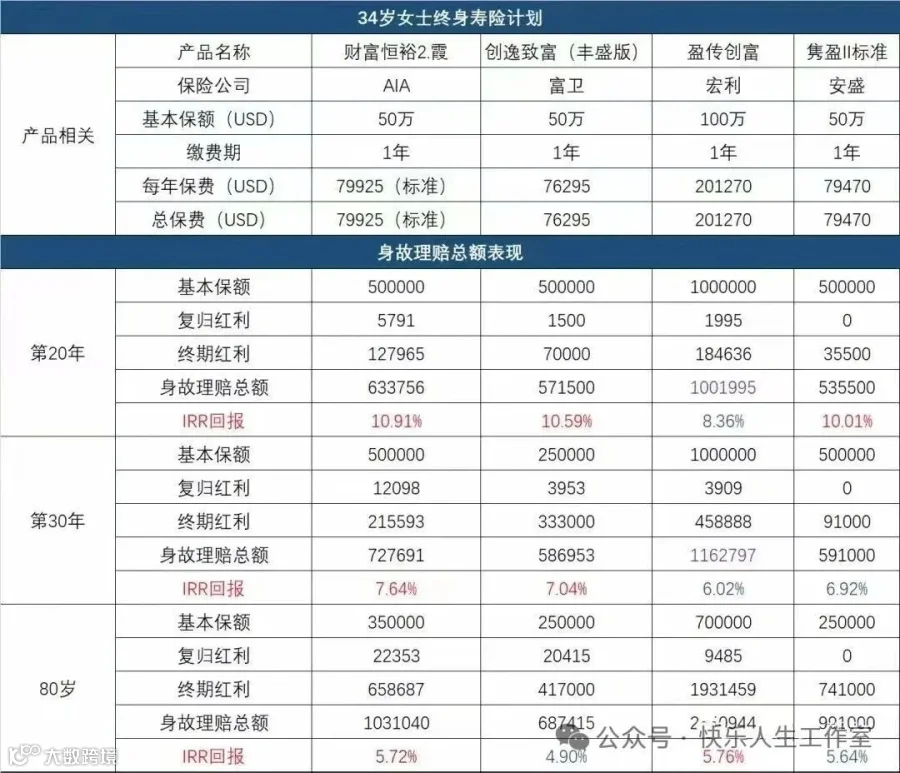
所以,如果中途退保,回报率也会相对较低,
比如霞和蔚,在第 20 年或第 30 年退保的话,IRR 回报或许只有 1%-2%:
更多友邦产品的咨询,可以添加下方微信,私信交流!