美元降息预期下,如何智慧选择香港保险?
 快乐人生工作室
最近,大家纷纷讨论美元降息对人民币的可能影响。那么,购买香港保险时,汇率因素究竟重不重要呢?
今天,我们就来深入分析一下这个问题~
汇率风险是指由于货币兑换率的波动,导致持有外币资产的投资者所持资产价值发生变化,进而影响其投资回报的一种风险。
举例来说,如果一个投资者用人民币购买美元计价的资产,而在此之后美元对人民币的价值下降,那么在将收益转换回人民币时,投资者的实际收益将会减少。
在涉及货币兑换的所有交易中,汇率始终扮演着至关重要的角色。鉴于汇率的波动性特征,汇率风险成为不可避免的一部分,这是不受个人意愿影响的客观存在。
例如,假设当前美元兑人民币的汇率为7.25,我今天用人民币兑换了一些美元,并用这些美元购买了定期存款。
如果未来美元贬值,而人民币升值,假设汇率变为1美元兑换7元人民币,那么美元的贬值幅度将达到3.4%。如果你的美元存款收益低于3.4%:那么你将会面临换汇的亏损;如果你的美元存款收益等于3.4%:那么存款收益为零;如果你的美元存款收益高于3.4%:那么你仍然是盈利的;但如果你的投资收益率远远超过3.4%,比如50%,100%。
那么即使人民币升值,美元贬值,在50%和100%的美元收益面前,3.4%几乎可以忽略不计。
或者,如果你用人民币直接投资于纳斯达克100指数或标普500指数,一年内可能会面临20%到30%的涨跌幅度。因此,3.4%的波动同样可以忽略不计。
以香港储蓄险为例,许多人关注在当前情况下,如果以 7.25 的汇率购买美元投资型保险产品,是否会受到人民币升值和美元贬值的影响,从而影响美元保单的收益?
1、五年期的定期存款,实质上等同于进行美元的定投,其长期收益足以抵消汇率波动的影响:
例如,今年我支付的保费是基于7.25的汇率兑换美元的。然而,到了明年,汇率可能会下降到低于7.25,或者可能会上升到高于7.25。这种情况在未来几年内也会持续存在。
保费支付期限为五年,这相当于在五年期间用人民币对美元进行了一种固定金额的投资,这在一定程度上有助于缓解汇率波动的影响。
1.汇率波动维持在相对稳定的状态,未产生额外的亏损或盈利。
假定汇率保持与当前相同,即人民币对美元的汇率为7.25:1;那么,145.6万美元的保单将兑换成1055.6万元人民币。
在这种标准情况下,我们既没有盈利也没有亏损,完全依赖于保险公司自身的投资表现,收益与预期相符!
2.随着美元的持续升值,退保美元保险单时将获得更多的人民币收益。
在假设的情况下,如果保单持有期限为30年期间,人民币持续贬值,最终人民币对美元的汇率变为10比1;那么退保时兑换成人民币的金额将达到惊人的1456万元,相较于正常情况下,这相当于额外获得了400万元人民币的收益。
3.由于美元持续贬值,退保时以美元计价的保单会面临亏损,兑换成人民币的金额将减少。
在保单持有期间,如果中国迅速发展导致人民币升值,使得人民币兑美元的汇率恢复到4:1,那么退保时只能获得582.4万人民币,相较于预期损失了473万。
然而,考虑到30万美元本金的实际成本为219万人民币,即使持有30年,在最不利的情况下,仍能实现净赚363万人民币。因此,在将香港美元保单视为中长期投资决策时,可以暂时忽略汇率变动的影响。
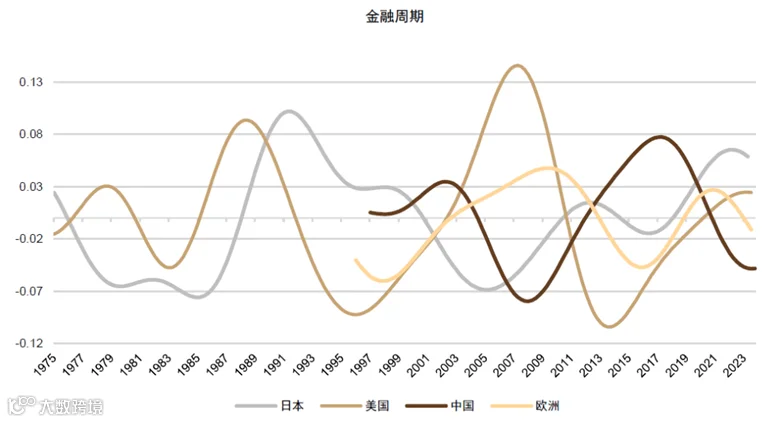
中国及海外发达国家正面临增长预期、通胀水平、利率和私人部门杠杆率的显著差异,这在过去数十年是前所未有的。这种分化的根本原因在于中国与欧美国家金融周期的不同步,以及“经济国家主义”抬头加剧了这一趋势。
面对这一重大变局,我们应积极调整跨周期、跨地区和跨资产类别的资产配置策略。
选择香港的美元储蓄保单并非出于对美国的偏好,而是基于当前全球东西方分化的大背景下。无论是为了寻求更多的投资机会、降低投资波动还是追求更好的风险分散价值,这都是必要的举措。
也就是说,当我们将香港保险视为对冲人民币单一币种风险或单一国家地区风险的战略考量时,汇率显然并非那么关键。
1、在降息之前购买保险是否更为有利,还是选择在降息之后购买更为合适呢?
近期,随着美元降息的消息传出,许多后台用户纷纷私信询问最佳投保时机。实际上,降息之前是最佳的投保时间点。因为降息后市场存在很大的不确定性,而且香港的保险产品下架通知通常没有提前预警。
例如,在国内某些产品下架时会提前通知,但在香港可能当你听到消息时,产品已经下架了。因此,如果想配置保险,建议尽快投保。
①能够预先锁定更高的收益:通过利用降息周期中利率下降的趋势,实现更稳定的长期回报和分红收益。
②享有优惠待遇:香港保险提供的优惠政策与当前的美元存款利息相关联。部分香港保险产品提供保费返还和预缴折扣两大优惠(可同时享受)。一旦进入降息周期,一方面这些优惠可能会减少,另一方面高收益的产品也可能会被下架,转而推出收益率较低的产品。
举例来说,他们或许正打算让孩子去海外求学,因此提前配置美元资产显得尤为重要。此外,对于计划将来移居他国的客户而言,鉴于香港保险支持多种货币转换,提前做好相应的准备同样关键。
考虑到每人每年最多只能兑换5万美元的外汇额度,若您有此类需求,建议尽早进行规划。
对于这类客户来说,资金回流可能会遇到监管和税务等挑战,因此购买一些香港保险是一个明智的选择。
香港的保险保单不仅能够传承给多代人,还可以根据个人意愿分配给多个继承人,提供了一种简便且无需额外成本的财富传递方式。
此外,还可以考虑将保单纳入家族信托或通过保险金信托来实现财富的传承。
对于那些具备较强抗风险能力、能够承受投资波动以及拥有较高净值的人群而言,选择购买香港保险是一个相当不错的选项。