8月23日,在杰克逊霍尔举行的“全球央行年会”上,美联储主席鲍威尔几乎明示“美联储将于9月开始降息”,9月降息没有悬念。
在美联储降息之际,各大香港保险公司也对自家保险产品的优惠政策做出了调整,大幅下调预缴优惠力度,不少朋友犹豫不决。
但这正是进行保费融资的好时机,有想法的可不要错过哟!
保费融资是指投保人向银行等金融机构申请贷款,以用于缴纳大额保单的保费,同时以该保险单的现金价值等作为抵押担保。
投保人通过这种方式,一方面可以获得保险保障,另一方面能通过保险产品的收益来偿还贷款及利息,有可能还能获得额外的投资回报。
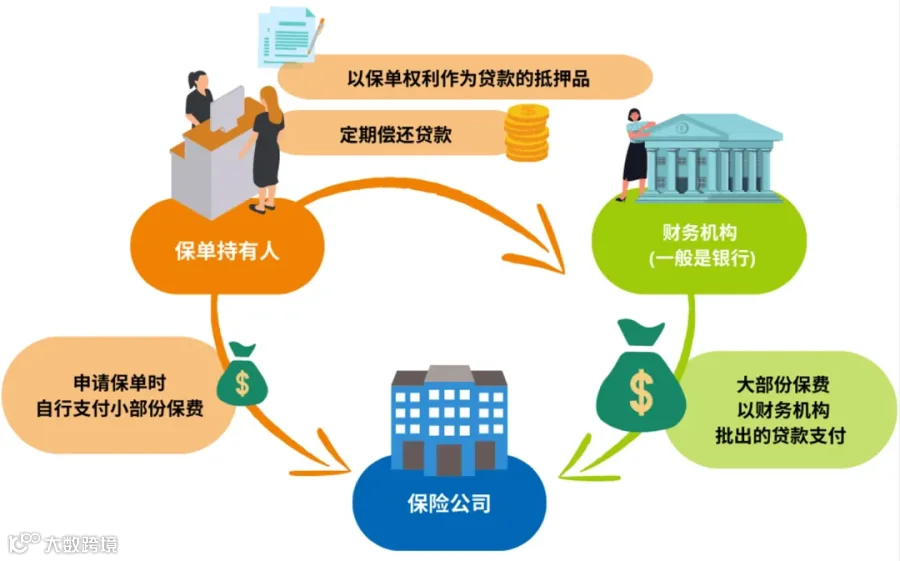
简单来说:自己只出20%~30%的保费,将保单质押给银行从银行贷款交剩余的保费,然后赚取保单升值的钱!
如果保险产品的收益良好,其现金价值增长可能足以覆盖贷款本金和利息,甚至还有剩余收益。
随着时间推移,保单的现金价值不断增加,投保人可以选择在适当的时候部分提取现金价值来偿还贷款,或者在保险期满时,用保险金一次性还清贷款。
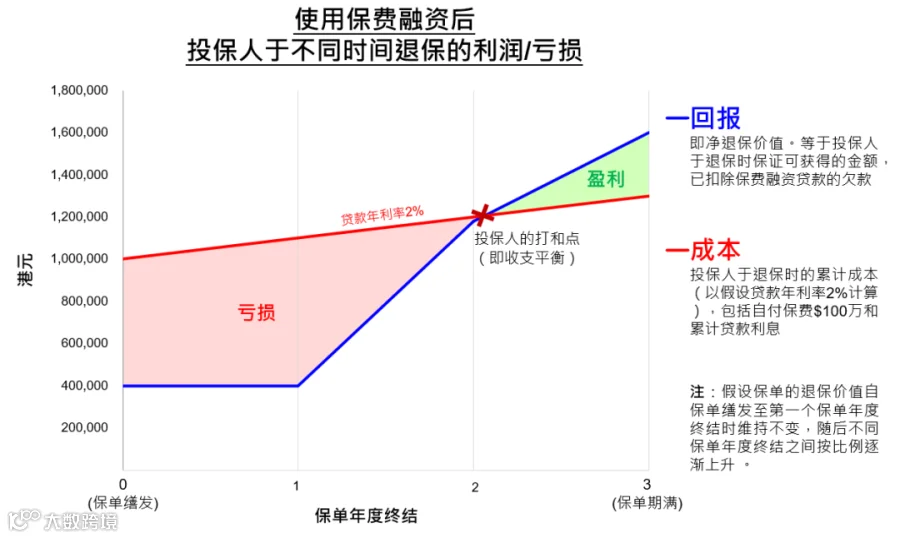
保费融资(Premium Financing,简称PF)的贷款成本主要是贷款利率、年度手续费和提前还款手续费。
保费融资的贷款利率以“P”或“H”为基础计价,并随时变动。其中,“P”是各个银行公布的最优惠贷款利率(Prime Rate),而“H”是指一个月香港银行同业拆借利率(1M HIBOR)。
保费融资的年度手续费发生在首次贷款以及后续每年续贷,以贷款金额为基础收取0.1%-0.5%不等,目前个别银行不收取年度手续费。此外如果客户需要提前还款或者部分还款时,客户需要支付还款手续费,以贷款金额为基础收取1%左右。
以香港招商永隆银行(CMB Wing Lung Bank)的保费融资业务为例,若是最优质的客户,则港币保费融资利率=min(H+0.8%,P-2.7%),基于目前2024年8月的数据就是min(4%+0.8%,6.125%-2.7%)=3.425%。年度手续费收取0.1%,提前还款手续费收取1%。
算上0.1%年度手续费,最优质客户保费融资的年化贷款成本在3.5%左右(主流客群预估在4.1%左右),在这个动辄6%、7%时代很有诱惑力。
保费融资的贷款额一般是首年现金价值的80%-95%,目前杠杆一般是1比5左右,也就是1000万保费,只需要自己出200万现金,其他800万从银行贷款。
目前回报较快的保险产品可实现5年末4%+的回报率,10年交4.5%+的回报率,在理想状态下扣除贷款成本后保费融资可实现10%以上的回报率。
因此在理想状态中,客户确实可以通过保费融资放大投资杠杆,快速提升保单的回报。
对于银行而言,目前的按揭利率大约是4.125%左右,保费融资的逾期风险比按揭的逾期风险更低,如果贷款人无力偿还贷款,无需考虑抵押物当时的价格和拍卖流程,直接处置保单即可收回贷款。
所以保费融资非常适合高净值人士、企业主等具有一定资产规模和风险承受能力的投资者。
为什么这么说呢?主要有两大原因:
1. 融资成本下降
大家都清楚,港币与美元之间是联系汇率制,只要美联储宣布降息,港币肯定跟随。
当美元利率下降时,香港银行的贷款利率也会相应降低。
这时候通过保费融资方式投保香港保险,借款人需要支付的利息就会相应减少,从而降低融资成本。
2. 利差扩大
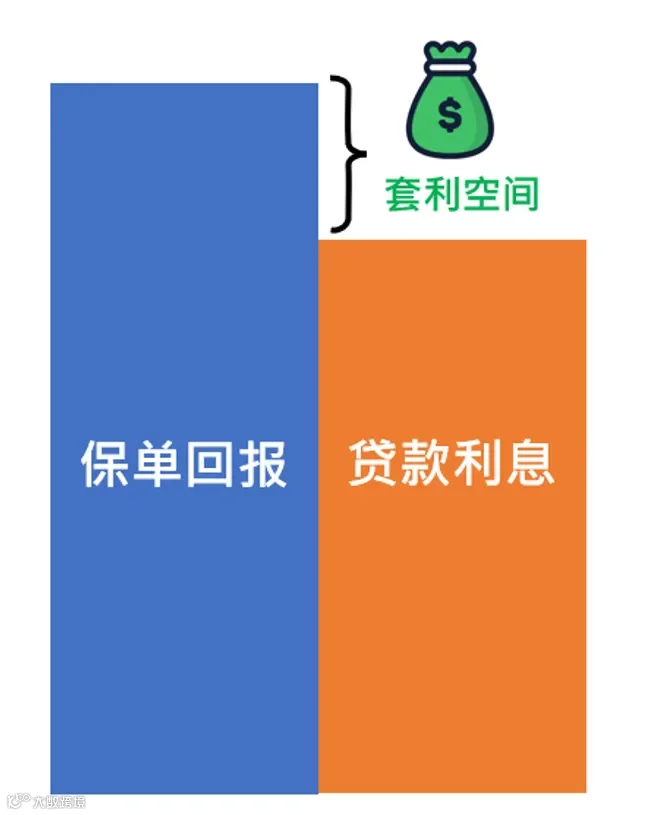
通过保费融资方式进行投资的关键因素就是“利差”,即保险产品的预期收益与融资成本之间的差值。
美联储降息后,融资成本下降,但香港保险产品的收益相对稳定,这就导致利差扩大,投资者通过保费融资进行套利的空间就越大。
9月美联储即将降息,保费融资成本降低,投资者就能够以更低的成本获得保险保障以及潜在的投资收益,香港保险产品将更具吸引力。
将会有更多客户选择通过保费融资来投保香港保险,但各个产品的保费融资额度是有限的,感兴趣的朋友们要提前了解产品,尽快做出决定!
国S(海外)「裕R传承Ⅱ」是一款分红储蓄保险,提供港元和美元两种货币选择,缴费期限为5年,且可选择预缴。投保年龄范围广泛,从出生满15天至80岁,保障期可至受保人138岁。
产品特点
-
保证现金价值:随保单年期逐步增长,确保财富稳健增值。
-
非保证终期红利:一次性分红,从第二个保单周年日起在特定情况下派发。
无限次转换受保人:保单可代代相传,同时可指定后备受保人,确保财富连续性。
产品亮点