1)2023中国私人财富报告

2)中金财富报告
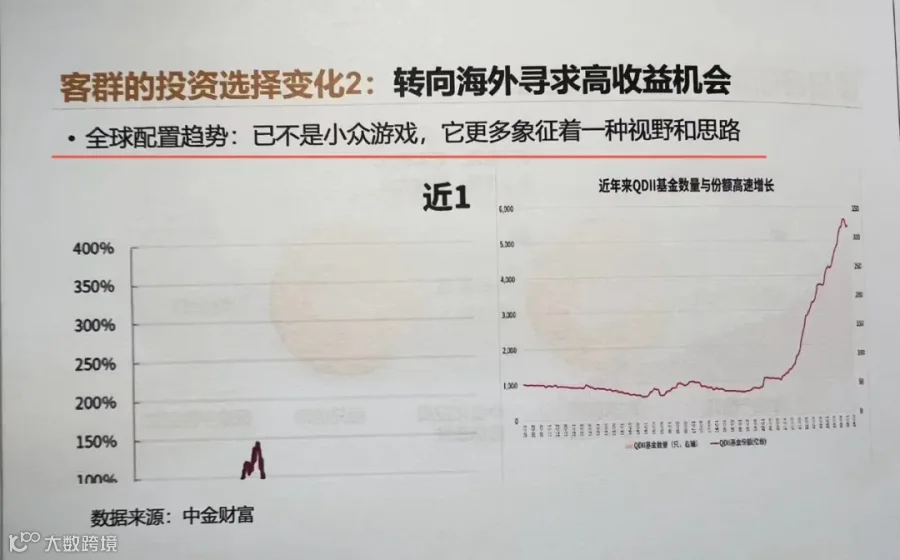
3)瑞银财富报告

从“房产时代”走入“金融时代”
众所周知,过去十几年是国内房地产发展的黄金时期。
房子作为大类资产,成为了居民财富增值的保证。
近几年,在“房住不炒”的政策引导下,房产在财富中的贡献度正在下降。种种现象显示,中国居民资产配置正逐步从房地产等实物资产,转向金融资产。
知名财经作家吴晓波也曾在2021年终秀演讲中预测过,2022年会继续推进——新中产的家庭资产配置从实物资产大规模流向金融资产。

据彭博社报道,中信里昂证券预计,随着中国的房地产市场恶化,中国家庭未来九年将把127万亿元人民币(18万亿美元)资金转入金融产品。
中信里昂证券中国金融研究部主管范海烁估计,到2030年,房地产在中国家庭资产配置中的占比将从2021年的37%下降至26%。相比之下,共同基金、理财产品和保险等投资资金在此期间的占比将从13%上升至21%。

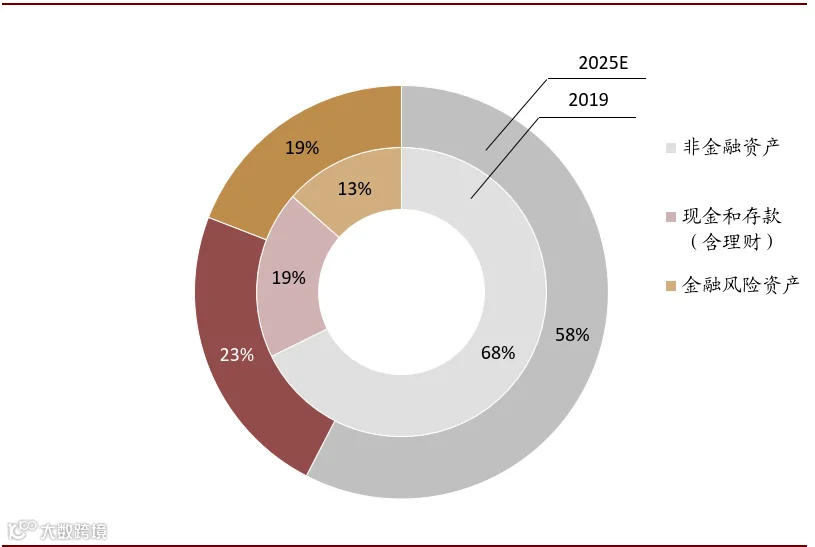
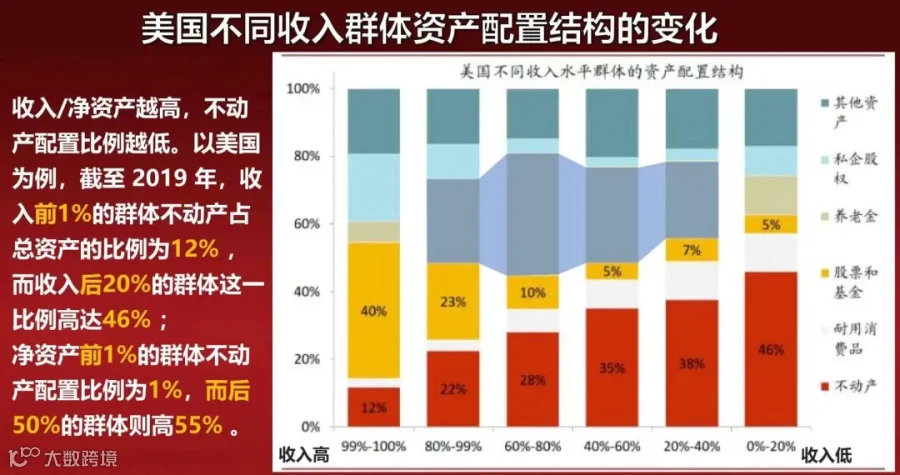
跨国比较显示,人均GDP较高的国家其居民配置不动产的比例往往较低。居民在金融资产中,配置股票资产即风险资产的比例比较高。
如果对同一国家不同群体做类似分析,会发现同一国家不同收入和净资产水平的群体与不动产配置比例负相关。
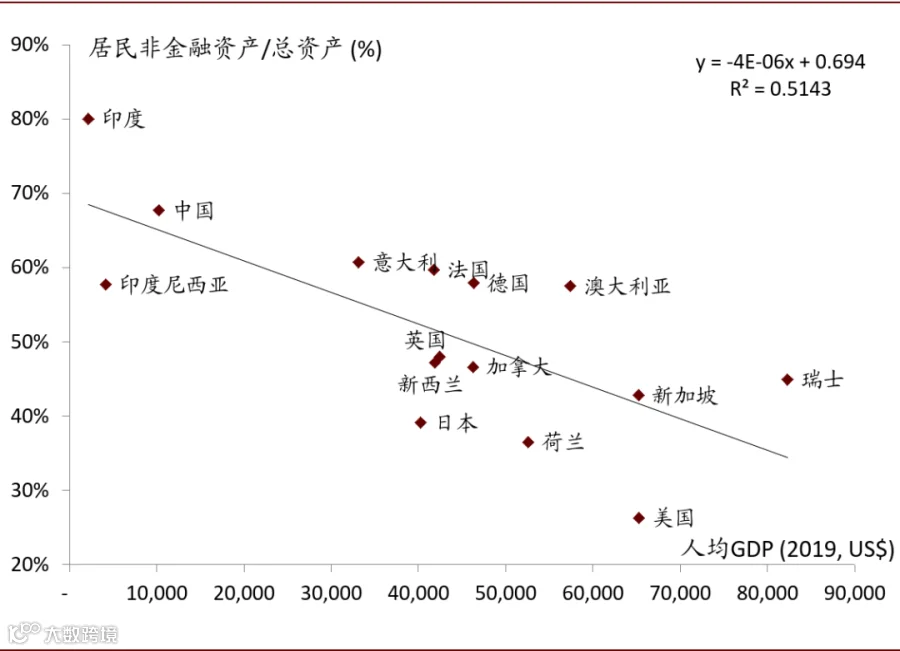
我国居民资产配置结构仍然比较保守,主要呈现出两大特点:对房地产很有“好感”,对金融风险资产有些“畏惧”。
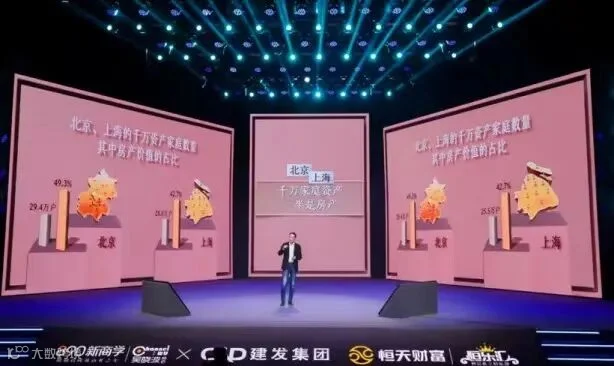
中国居民资产配置中,房产配置比例仍然占大头。据吴晓波团队调查显示:北京、上海的千万资产家庭,住房资产在中产家庭资产中的占比接近50%。
在金融资产配置中,近一半是现金存款,在股票基金等风险资产的比例也远低于发达国家,整体风险偏好较低,多元资产配置还有提升空间。
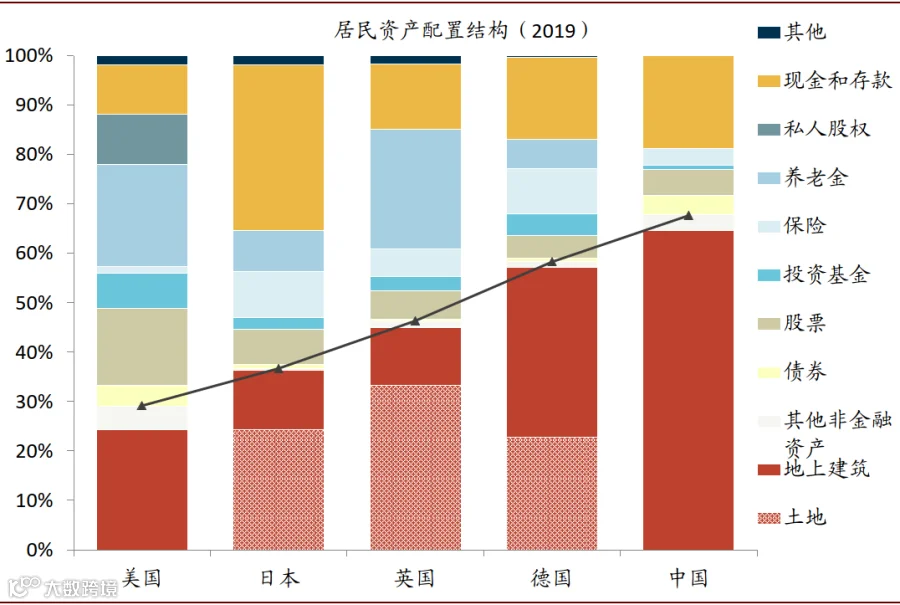
相比较而言,在经济更发达的国家,家庭资产配置风险偏好更高。
美国家庭资产配置中,股票占比33.1%,保险和养老占比32.6%,现金和存款13.5%……

日本家庭有超过半数资金放在现金和储蓄类资产里,保险和养老金占26.8%;股票投资占9.5%;信托占5.2%……

综上,发达国家的家庭资产配置更加分散,并且在保险和股票上的投入更多,“均衡配置”是家庭资产配置的必修课。
四、保险是家庭资产配置的基石,没有保险兜底一切都是瞎忙
当今世界,正处于百年未有之大变局中。
从宏观来看,全球经济形势尚不明朗,面临下行风险;
从微观来看,市场环境的变化推动着人们财富管理习惯的转变,客户需求出现了新的趋势变化。
一方面,社会经济的飞速发展使国人积累了可观财富,孕育了庞大的财富规划与管理需求;另一方面,伴随市场环境的转变,国人在资产配置结构上逐渐趋向求稳的心理,对稳定和安全性的追求日益高涨。
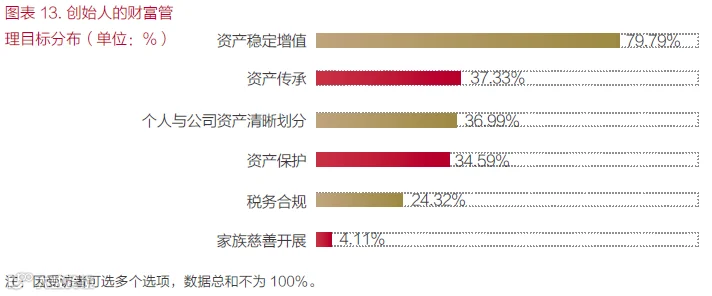
在激荡的“淘金”年代过后,“稳”,应该成为每个家庭资产配置所必须考虑的重要因素。
资管新规和利率下行的新背景下,兼具安全性、收益性、稳定性等的财富管理工具中,银行理财已经因资管新规被排除在外。保险,几乎是唯一一个能满足以上三点的财富管理工具。
吴晓波在一次采访中就说过:保险是中产家庭资产配置的基石部分,如果一个家庭没有人寿保险的话,几乎不是一个现代家庭。
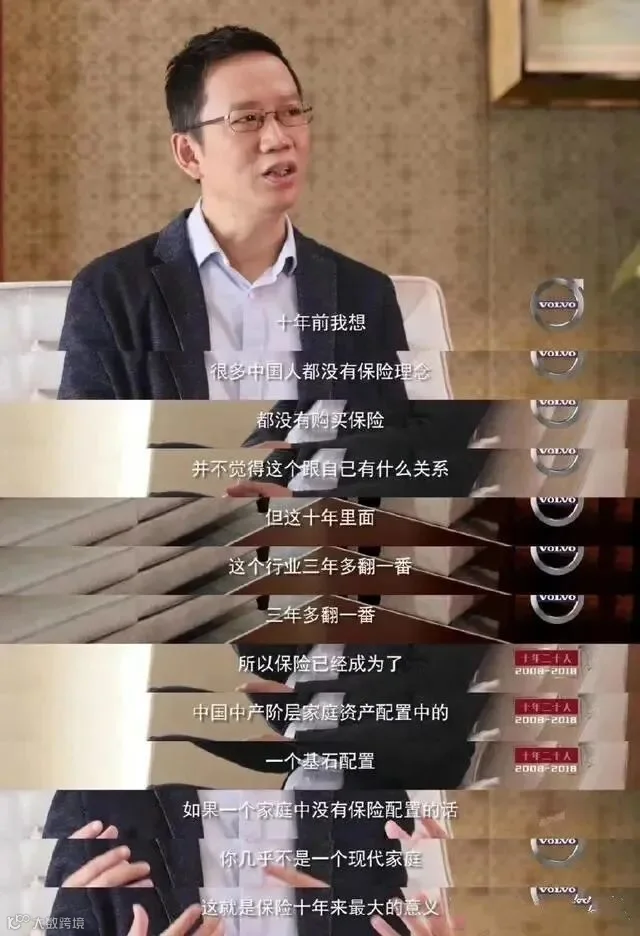
财富管理最重要的特征就是确定性,确定财富安全,确定财富升值,确定财富运用,确定财富分配,确定财富不受婚变和纠纷的影响,保险的功能正是把这些确定变成了一定。
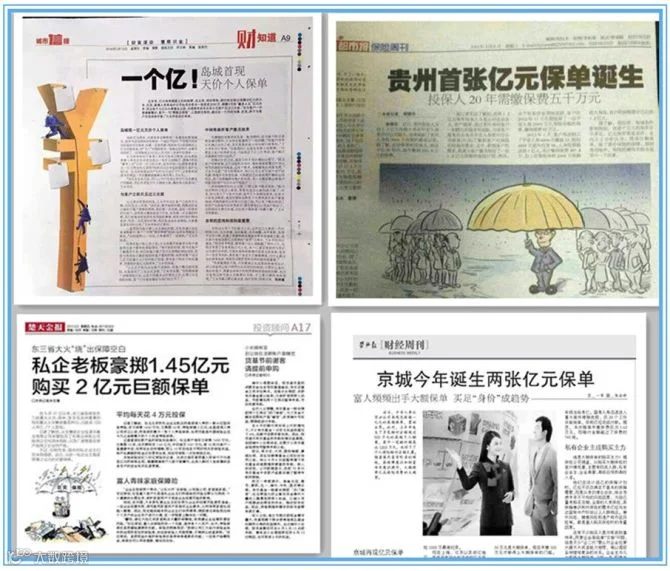
这几年,越来越多的中国富豪,投保年缴费千万甚至上亿以上的大额保单并不是什么新鲜事了。
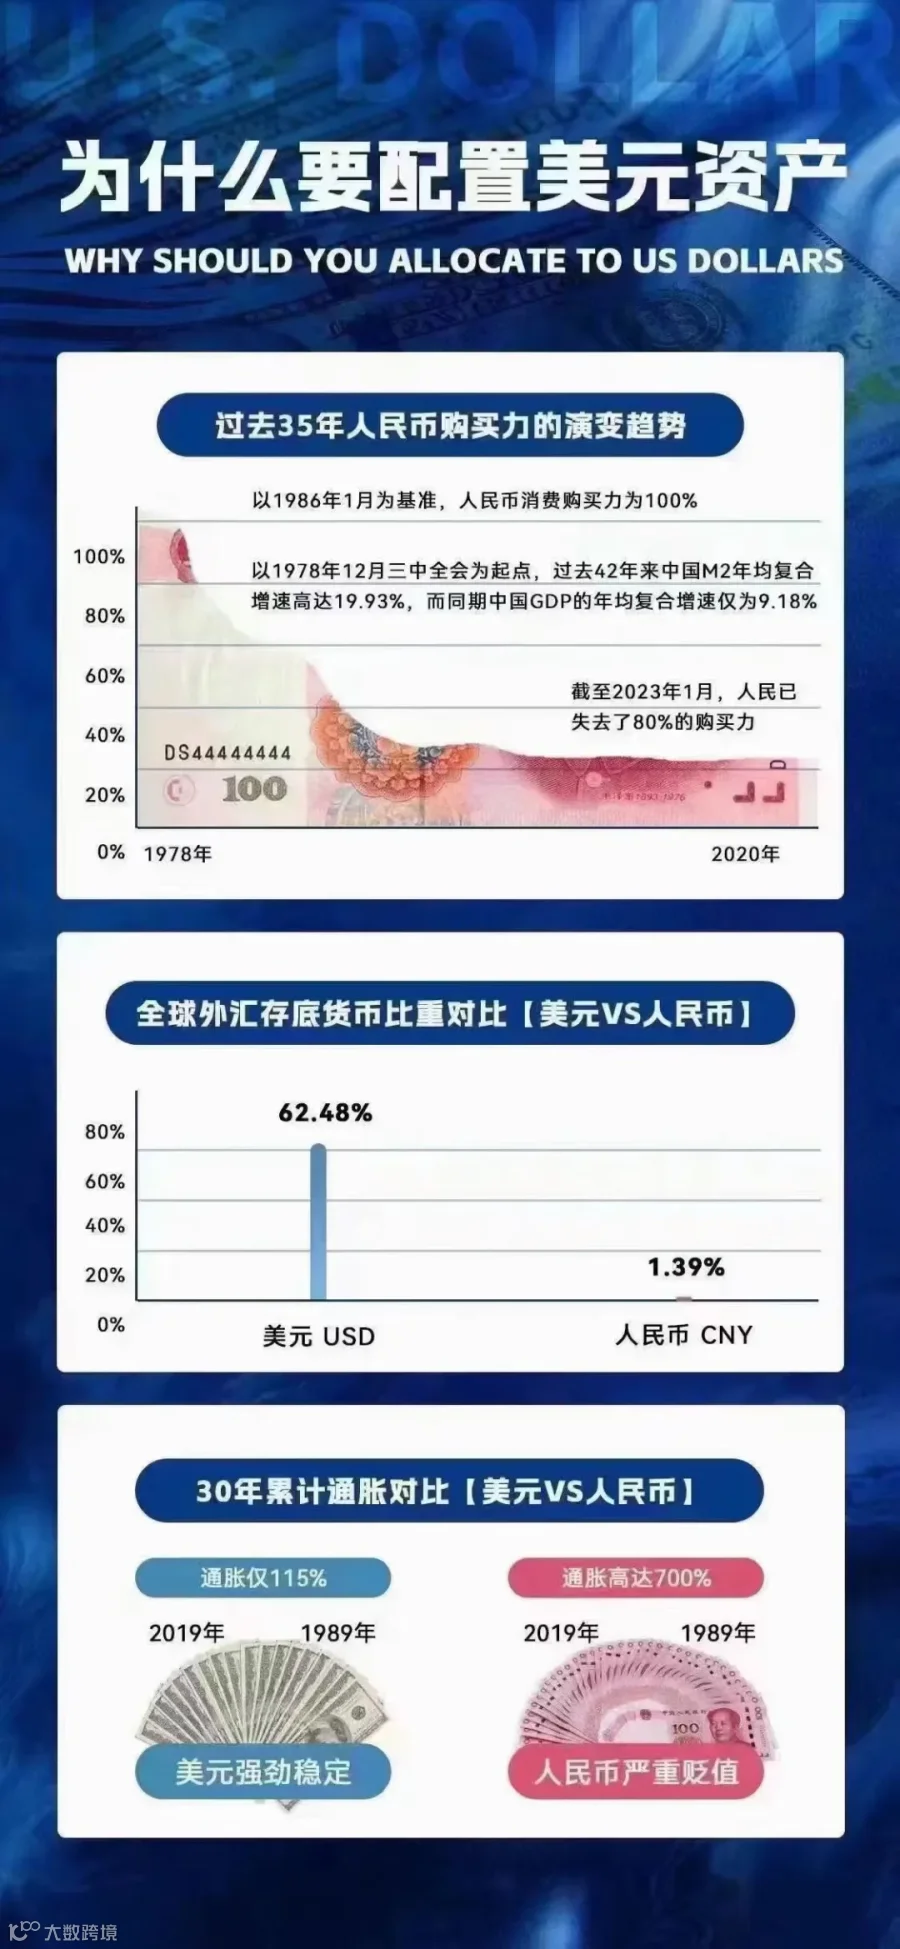
还有的直接去了海外:
2)保证财富分配的确定性
保险作为国际公认的财富传承工具,具有广适用、门槛低、易操作、高效率、低成本的强大优势,同时传承对象确定、可控、经济、私密、安全。
没有人愿意把自己的个人财产、遗产的继承方式公布于众的,因为这是个人隐私。
依托保险法律属性,按照投保人的意愿指定保单受益人。将财富有规划传递给下一代人,在传承中可以进行隐私保护,即便受益人是私生子女也会受到保护。
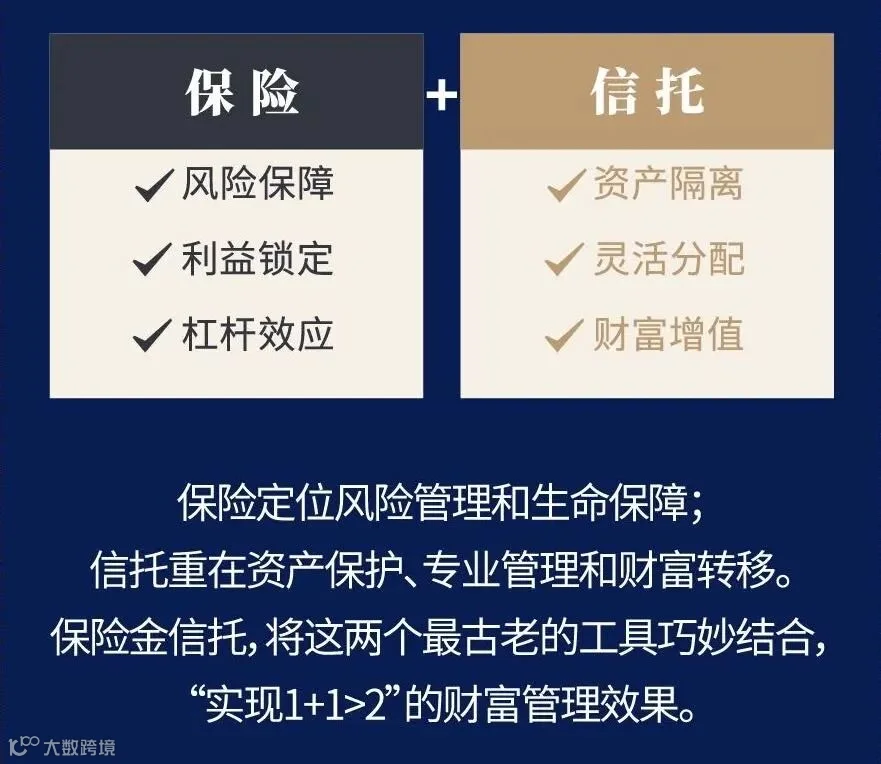
人身保单可以与家族信托相结合,做好保险理赔金进入信托财产的相应安排,以便对资产更加灵活的管理,提升财富传承控制力。
人身保险还可以与遗嘱结合,如以自己为投保人的保单,同时订立遗嘱,明确其作为投保人身故后,基于该保单可能存在的财产权利归属(保险合同已有约定的内容除外),如果能对遗嘱进行公证就更加有助于避免这方面可能产生的纠纷。

家庭资产配置规划不是一两天能完成的,需要根据收入变化、家庭结构变化动态调整和完善。
建议在专业人士的指导下,量身定制资产配置方案。通过多元化布局来降低风险,让资产配置变得更加分散和合理,才能在时代的洪流中不惧变局,实现财富跃迁!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!