


分红型储蓄保险是香港最受欢迎的保险类别,近年来常常占比总生效保费的八成以上。分红型储蓄保险热卖的原因在于产品选择多,客户可因应需要挑选合适的供款期、提取方式,凭借时间让资金滚存出可观的回报。
在香港市场上林林总总的分红型储蓄保险产品中,多元货币储蓄保险尤其受到内地客户欢迎,它们大多以“高回报”作为主要卖点。
那么,在这些看上去功能都差不多的产品中,我们应该如何比较呢?关注香港保险的人都知道,大部分储蓄保险都包含“保证回报”和“非保证回报”,而总回报高低则取决于“非保证回报”的表现。
以前,香港储蓄保险总回报欠透明度,但随着香港保监局透过“承保长期保险业务(类别 C 业务除外)指引(GL16)”,要求保险公司每年定期公布其分红储蓄保险的分红实现率后,产品透明度便得到了大大的提升,有意投保的客户也可以很方便地通过保险公司官网进行查询比较。然而,单凭一项指标作出投保选择显然依据不足,今天就以目前港险市场上热销的四款分红型储蓄保险为例,为大家分享分红实现率以外的其他挑选指标。
友邦、保诚、安盛和宏利是深受内地客户认可,它们同为信誉良好、财务实力雄厚的跨国保险公司,同时也均推出了市场上热销的多元货币产品,分别是“友邦-盈御多元货币计划3”、“保诚-隽富多元货币计划”、“安盛-挚汇储蓄计划”和“宏利-宏挚传承保障计划”。
接下来,我们将4款保险产品设在同一起跑线上,假设一名30岁男士投保一份多元货币储蓄保险,供款期5年,总供款100,000美元,目标在30年后,即是在60岁时一笔过提取资金,以比较4款产品的回报金额高低。
ONE.
指标1:回报对比
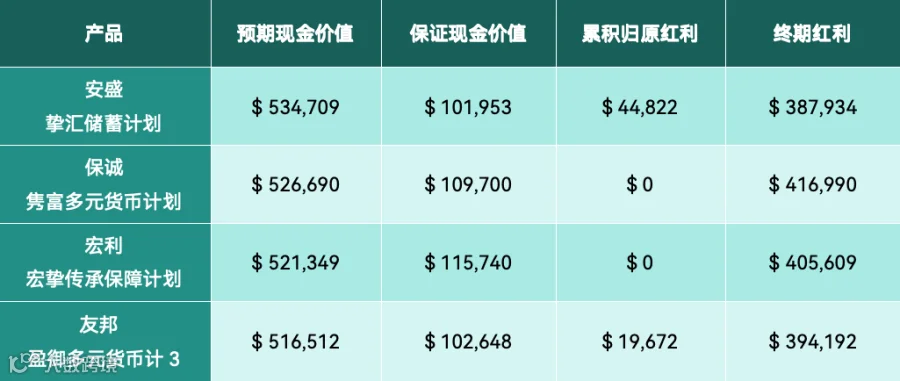
4款多元货币储蓄保险回报对比(美元)
首先说明一下,上表的“预期现金价值”由保证现金价值、累积归原红利及终期红利等组成,即现金价值总额。以表中4款产品为例,可见安盛和友邦的产品包含归原红利,而安盛挚汇的归原红利金额较高,并因此拉开了与其他3款产品在“预期现金价值”的差距。
这里需要说明一下,归原红利属于“非保证回报”,是否能达成表中的红利水平,取决于保险公司的投资表现。另外,归原红利的现金价值会每年发放到储蓄保险户口,当保单持有人需要从保单中提取现金价值时,保险公司会先从保单的累积归原红利中支付,如果归原红利已足够支付,保单持有人便无须退保,具有一定的流动性。
在“预期现金价值”方面,虽然4款产品均超过50万美元,已是总缴保费的500%以上,但最终能否实现,还需要要看保险公司的分红实现能力。大家可以通过本公众号菜单栏的“保司速查”项下的“履行比率”进行各家公司不同产品分红实现率的查询。
TWO.
指标2:利益保障条款对比

4款储蓄保险分享利润条款
保单持有人除了要关注分红保单的“预期现金价值”及保险公司分红实力外,也要留意保险条款能否保障保单持有人利益,如产品的分红政策。
当然,不同产品都有各自的分红政策,但未必对外公开,如果产品的该类条款公开,则无疑为保单持有人进行对比时提供了多一个选择依据。以上述表格信息举例,安盛挚汇列明了其分享利润条款,这便大大提高了产品的透明度。
THREE.
指标3:货币转换条款对比
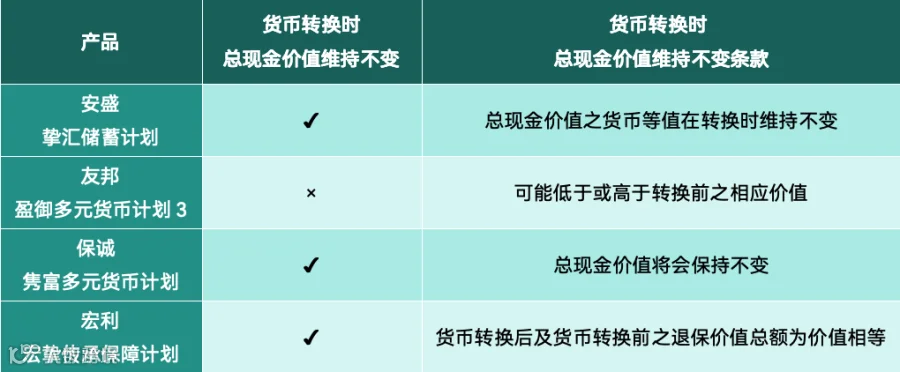
4款储蓄保险转换货币条款
投保多元货币计划,目的在于增加资金灵活性、抵御单一货币贬值风险。如果保单持有人未来旅居国外,也可转换至合适的保单货币,方便在外生活。对于多元货币计划,大家要留意在转换保单货币时,保单总现金价值会否维持不变。上述产品中,安盛挚汇、宏利传承和保诚隽富均列明总现金价值维持”不变“,令保单持有人不需要担心转换保单货币时,保单现金价值会有所损失。
以上就是本次为大家分享的具体内容,总而言之,投保人挑选香港分红型储蓄保险时,不应只留意回报高低,也要同时考虑多重因素,以便作出最适合自己的选择。
