7万美金×2年,15年开始提领,原来富卫盈聚天下这么高?对比了忠意、永明,实在夸张了!
 快乐人生工作室
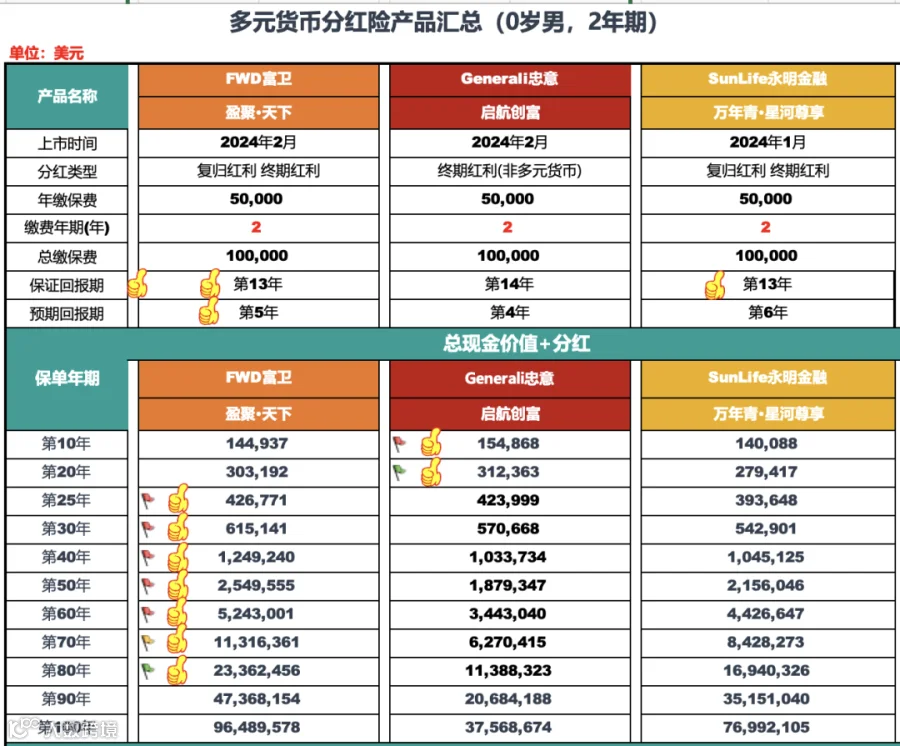
今日分享一位 36 岁客户期望采用 2 年交的方式,每年缴纳 7 万美金的情况。大概准备从第 15 年开始,每年提取 16000 美金。我向来清楚,若选择 2 年交,忠意是很有优势的,因为忠意在其他缴费年期的竞争力较为一般,主要主打 2 年交。我也一直明白永明在需要提领的情况下表现也很强,永明的星河尊享就是主打提领功能。另外还知道,富卫的 2 年交在 25 年之后比较强势。所以,一开始就选定了这三款产品。然而,确实没想到,富卫的 2 年交按照 15 年提取来看,最后竟然如此强大。大家要记住,在网上看到的各种资料和对比数据都不能作为自己的最终判断。不同的缴费年期、不同的提领时间和金额,都会对结果产生影响,最后都是个性化的情况。我们先来看看 2 年交且不提取的情况下,这三款强势产品的总体感受:下图是 5 万美金 ×2 年,总保费 10 万美金,按照分红后总现金价值的具体数字来看:前 20 年,忠意的价值最高;25 年之后,富卫就厉害了,并且在后面可以说是遥遥领先。
值得关注的是第10年的数据,忠意10年复利就能到4.71%,属于中短期的非常优秀的选择。
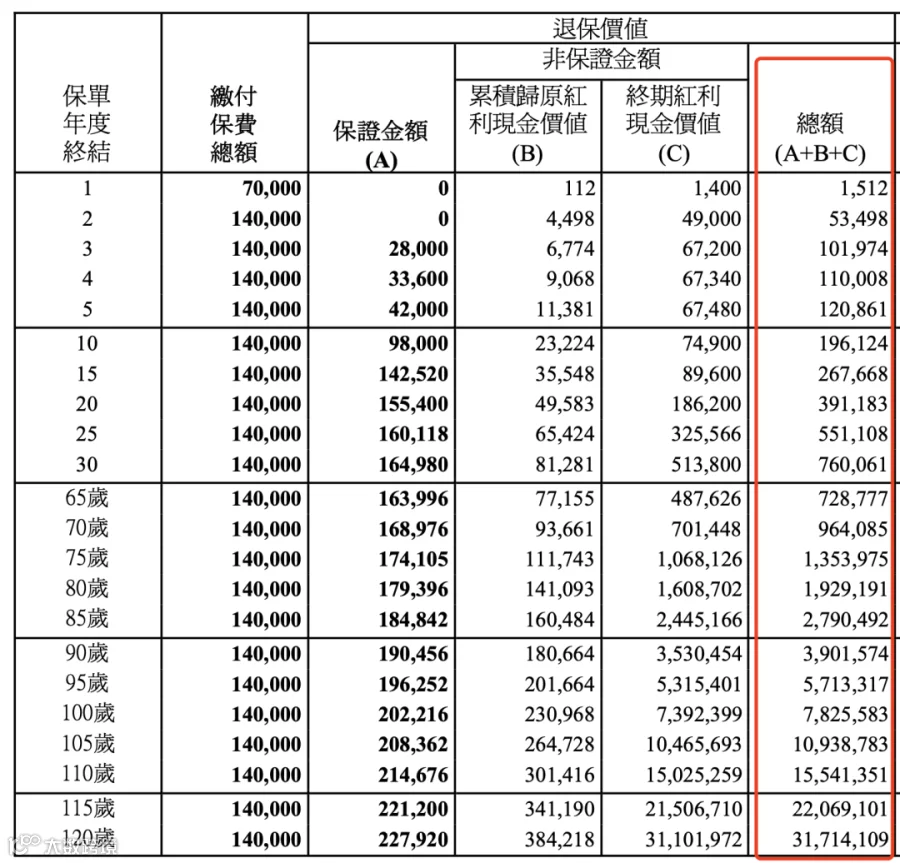
7万美金×2年交,总保费14万美金,不提取的情况下:
10年,20万美金+;20年,42万美金+;30年,86万美金+;
10年,21万美金+;20年,43万美金+;30年,80万美金+;
前面略高于富卫但是相差不大,但是后面远低于富卫了。
10年,19万美金+;20年,39万美金+;30年,76万美金+;
均低于富卫和忠意,说明永明这个时候是没有竞争力的。
所以,不提取的情况下,选择顺序应该是先考虑富卫,后考虑忠意。永明不考虑。
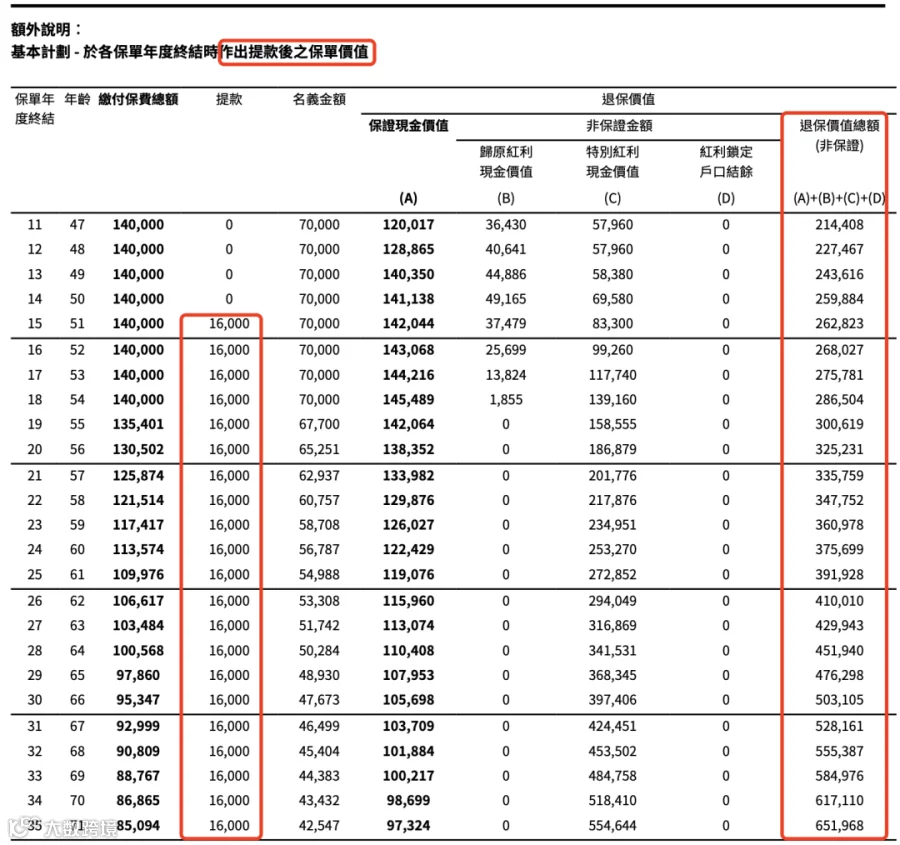
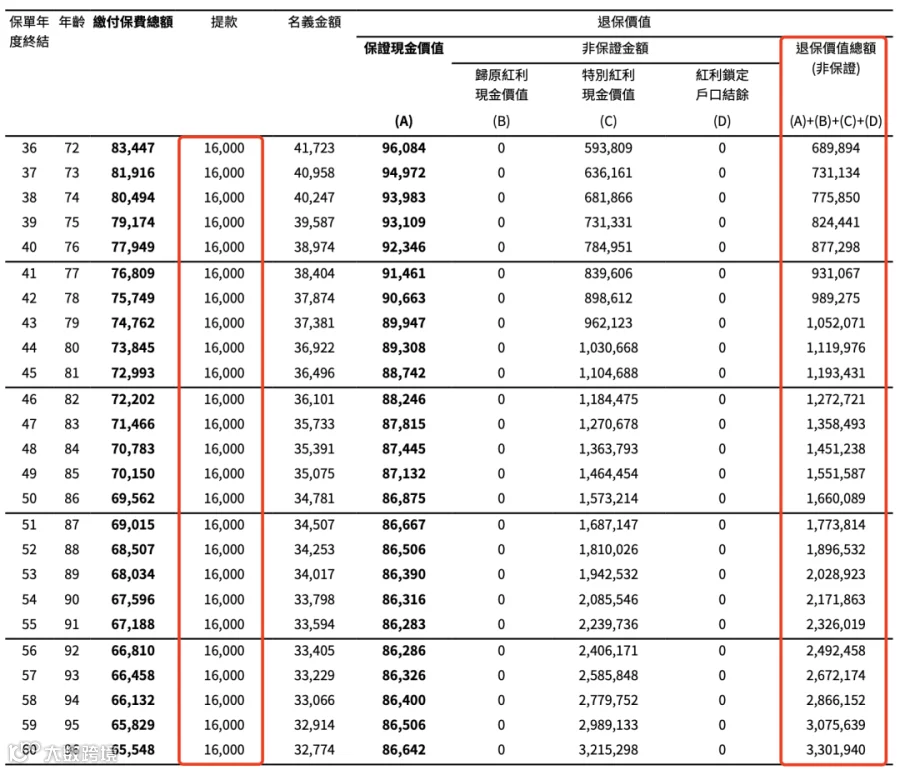
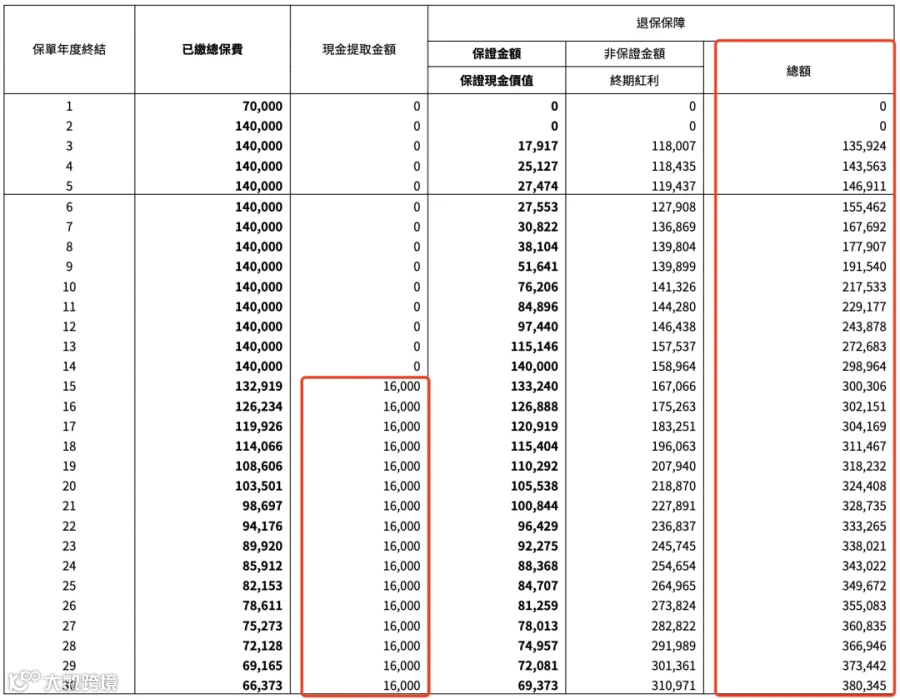
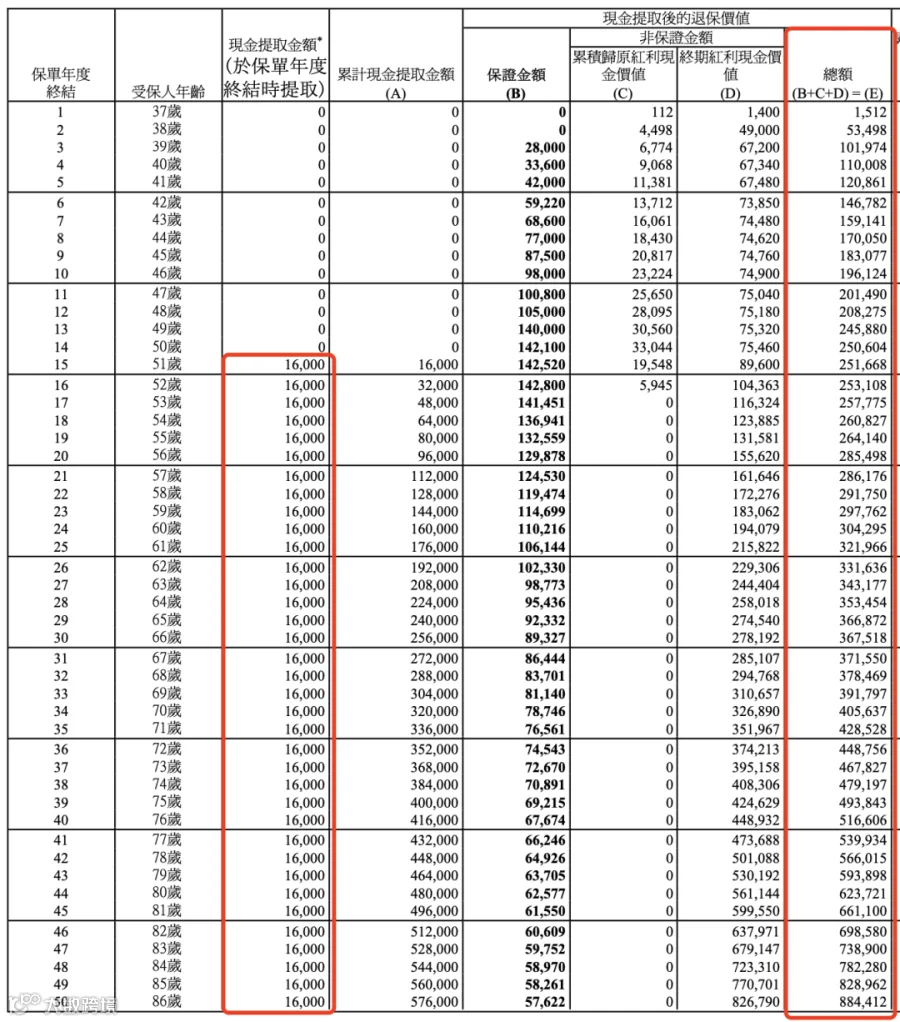
接下来看下,15年开始,每年提取16000美金的情况:
下图总结一下四个阶段的数据,因为是15年开始提取,所以我们从20个保单年度开始看的话:
红色字第一,橙色字第二,那就很明显了,富卫一直领先,然后忠意和永明各自有自己的优势期。
客户是36岁,到30个保单年度也才66岁,这个时候富卫提取后剩余的金额比忠意和永明都多出十几万美金;
我确定,我确认了不止5遍,我做的计划书是否字段一致,是否正确,因为相差太大了,实在不敢相信这个结果。