在内地保险利率下降到2.5%之后,越来越多的内地居民选择到香港买储蓄险,大部分人都是奔着高收益去的,要知道香港储蓄分红险收益预期能达到6%~7%;但是还是有非常多朋友对香港保险不了解,也不知道该如何选择保司以及产品。
香港提供长期人寿保险服务的保险公司有50多家,但是对内地客户来说,也不可能逐一去了解,实际上我们内地客户投保的保险公司大多数集中在前15家。
第二类是仅次于老四家的发展迅速产品力强的中坚力量公司;
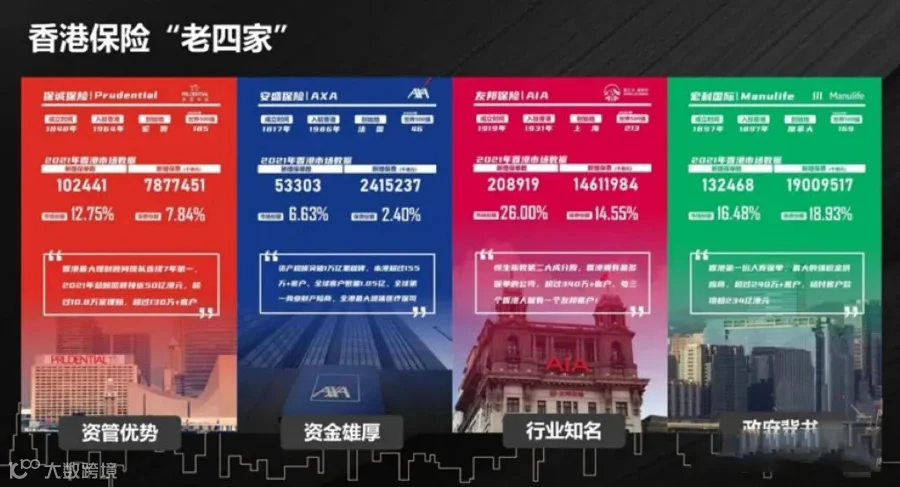
第一类,香港老四家保险公司,分别是安盛、保诚、友邦、宏利。
这四家不用多介绍,下面这张图很清楚了,在香港买保险绕不开的老四家。
1816年成立于法国,1986年进入香港,2021年世界500强排名第46位,管理资产超过11万1千亿欧元,拥有全球最大的医疗保险集团;
1848年成立于英国,1964年进入香港,2021年世界500强排名第185位,拥有2家全资的资产管理公司,两家合计资管规模高达6000多亿英镑;
成立于1919年中国上海,1931年进入香港,2021年世界500强排名第213位。香港AIA是目前泛亚太地区最大的保险公司,也是是内地唯一一家外资独资的保险公司。
宏利国际成立于1887年加拿大,2021年世界500强排名第169位。香港的养老基金1/3由宏利来管理,所以宏利在政府关系上有优势。
第二类,中坚力量保险公司,典型代表就是周大福、万通、富卫、永明金融等
他们产品竞争力非常高的,比如最近热销的周大福匠心·传承,无论是回本期还是irr都要高于同行其他产品。
第三类,国字头保险公司,比如中国人寿、太平人寿、太平洋人寿
他们的产品力也是不小的,比如裕饶传承II10年irr就高达4.29%,有的产品保费满足一定的门槛,也可以对接内地养老社区。
从险种的角度,储蓄理财类的险种对内地客户的吸引力会更大。
最常见也是内地客户投保最多的,保证收益通常在0.5%-1%之间,长期预期年化收益在6%-7%之间;
3年、5年、8年期,保证收益高,对标银行存款,在美元高息期间,保证收益3%-4%;
前期现价高,回本快,可以从银行贷款来赚取贷款利息和保险利息之间的息差,保证收益1%-1.5%,预期年化收益4.5%-5%;
每年派发现金流的年金产品,一般作为支持高端医疗险的保费支出,以单养单,保证收益1.5%-2.5%,预期年化收益4%-4.5%;
和内地养老年金差别不大,但香港预期寿命比内地长,故优势不大;

“多币种资产”、“海外资产”、“留学规划”、“海外养老”、“投资移民”、“资产传承”,对这些概念没有一定的认知,是不可能有兴趣去了解和接触香港保险的。
比如宝妈和宝爸,选择去买香港保险,主要是给孩子提前储蓄和规划一笔教育资金,未来孩子留学可以拿出来使用。
还有就是归国新中产或者企业中高管,因为之前的海外经历,有一笔外币资产需要安排,但又不想多花精力打理,那么港险自然就成为了他们感兴趣的投资手段。
或者自己或家庭长远来看有移民、海外养老可能,港险也往往会成为资产配置中的一个工具。
作为一名资深港险从业者,我平时花了非常多的时间在研究香港保险市场和产品上,我觉得至少要考虑以下几点:
尤其是持有期限,一定要想清楚,这笔钱是用来干嘛的,多久一定会被取出来?
如果短期持有,比如说10年左右,那么就可以选择回本快,短期收益比较高的险种。
如果中期持有,比如说15年左右,比如选择富通匠心,年化收益可以达到5%左右;
如果长期持有,比如20年左右,除了特别出彩的产品,比如宏利的部分产品到达6%左右,各家产品的IRR差距不大,都在0.1%左右。
分红实现率是衡量一家保险公司分红险产品表现到底好不好的核心指标,香港保监局2015年出台GN16指引,要求香港保险公司在官网披露从2010年起以及最近5年内曾发出新单的分红产品的实现率。
比如,投保A款产品,假设分红现金价值是100块钱,如果实际的现金价值确实是100块钱,那么分红实现率就是100%。
如果实际现金价值只有90块钱,那么分红实现率就是90%;如果实际现金价值是120块钱,那么分红实现率就是120%。
各保司的分红实现率可以在香港保监局的网站上就能查到:
https://www.ia.org.hk/sc/fulfillment_ratio/list_of_insurer.html
老四家产品的分红实现率基本都在98%以上,可以说相当优秀了。但要注意的是,这是整体情况,分红实现率会因不同产品而异;而且,披露的是过往表现并非未来将会达成的指标;
前面有提到,很多人配置港险时,往往是带着比如“海外留学”、“资产传承”、“多币种资产”等具体且因人而异的需求而来的。
而这些需求,就是我们在选择产品时,除了对比irr和回本时间这种简单的财务表现之外,更需要给客户梳理和考虑清楚的。
香港保险区别于内地保险,除了年化收益比较高之外,还有一个优势就是功能非常强大,保单设计也非常灵活,常见的有:
这些差异化的需求,就需要经纪人和客户充分沟通,并充分了解手里的产品在应对客户需求时的特点,才可能做出最符合客户利益的方案。
这也是普通人在进行香港保险配置更需要找到一位专业人士,帮助你抹平信息差,选择最适合自己的跨地区资产配置方式。
— END —