刚刚,央视发布最新消息:国家金融监督管理总局对人身保险产品定价机制作出调整和完善,同时建立预定利率与市场利率挂钩及动态调整机制。
10月1日起,分红险预定利率上限从2.5%降至2.0%,万能险的最低保证利率上限从2.0%降至1.5%。
而香港保险的储蓄险的长期收益高达6%-7%+,让人怦然心动的同时,还是有很多疑虑的,这么高的分红,会不会只是个“饼”,我们真的可以拿到吗?为什么香港保险会这么火爆?
一、香港保险的主要优势是什么?
优势一:分红收益高,中长期回报达 6%到 7%+
香港分红储蓄险之所以能够拥有这般高的收益,主要是受益于香港的政策优越性:
香港作为著名的自由贸易港、亚洲的金融中心,其投资渠道没有限制,保险公司能够在全球范围里展开投资,投资策略极为自由。
而且香港的保险公司多数都和全球顶尖的投资团队存在合作关系,更加注重依据经济形势对资产配置比例予以灵活地调整。
例如 25%至 100%的债券以及其他固定收益工具再加上 0%至 75%的股票类资产,如此这般的搭配组合能够为保险公司以及客户带来长期且稳定的高回报。
再加上和大陆以及国外相较而言,香港的税率相对比较低,这对经商、投资以及贸易发展很有利,其赚钱的能力相当强劲。
优势二:合理配置海外以及美元资产
香港保险通常采用美元和港币来计价,借由香港保险能够将人民币资产合理地转换为美元资产或者港币资产。
而且香港的保险公司格外注重个人隐私,许多保险公司的注册地点都在百慕大地区,资金的安全性、保密性很强,隐私性更是提升了一个层次,能够有效达成资产隔离。
优势三:多元货币转换,规避单一货币风险
当下香港保险市场中存在许多“多元货币计划”产品。包含了多种世界主流货币——诸如美元、港元、人民币、英镑、澳元、加元、欧元、新加坡元、瑞士法郎等等。

不但能够满足客户对于配置美金资产的需要,消费者还能够依据自身或者家庭成员的需求去配置多种外汇,从而满足海外工作、移民、海外养老、留学等多种多样的需求(提取现金通常默认的货币为美元/保单货币)。
美联储降息之前人民币贬值的压力比较大,合理地配置一些美元或者其他外汇资产能够对单一货币风险进行对冲,使自己的资产能更好地实现保值增值,这对于中高净值人群尤其友好。
优势四:能够锁定与解锁保单红利(非保证)
很多产品能够对非保证终期红利进行锁定,将非保证红利转变为保证红利,被锁定的红利能够随时进行提取,或者留在保险公司账户以获取一定的利息。
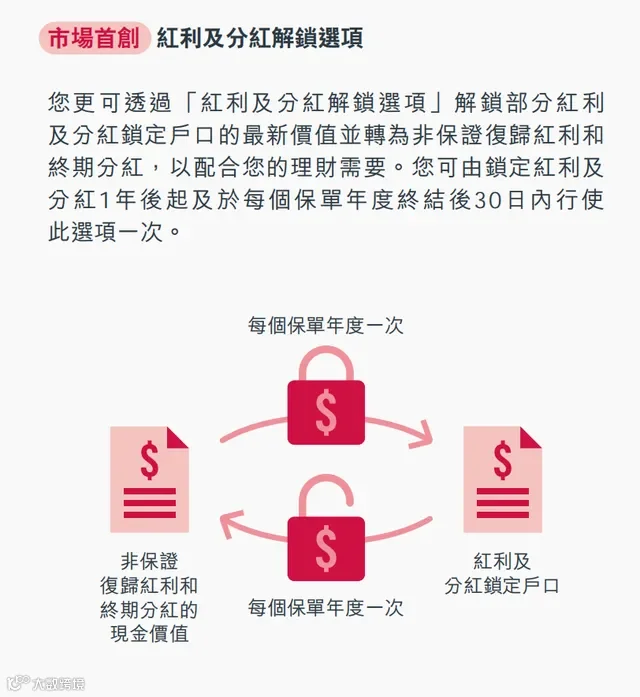
某些产品还具备“红利解锁”这一选项,可以在指定的保单周年日之后,再次将终期红利转换为复归红利或者周年红利。
红利的锁定以及解锁功能,能够让保单避免财富受到市场波动的影响,可谓是进可攻退可守。
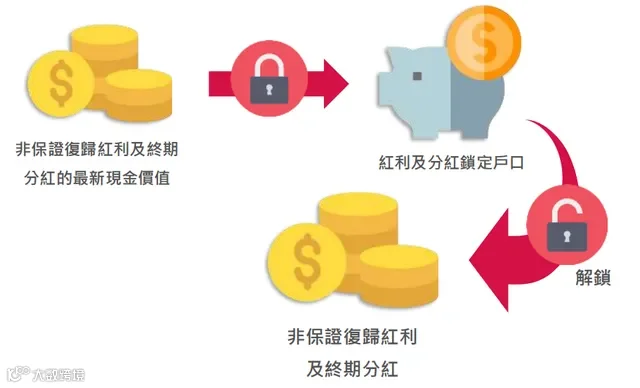
在经济下行之时可以选择“锁定红利”来锁定非保证分红;而在市场经济状况良好之际,则可以选择“解锁红利”以获取更高的收益。
优势五:财富传承规划,具备简易信托功能
身故赔偿金能够自由分配
大多数的香港保险产品都能够自由地选择身故赔偿金的发放方式,可按照保单持有人的意愿进行分期、分额发放,暂时未发放完的金额还能留在保险公司进行积存并产生利息。
客户可以提前与保险公司约定发放方式,并且不会收取任何管理费用。
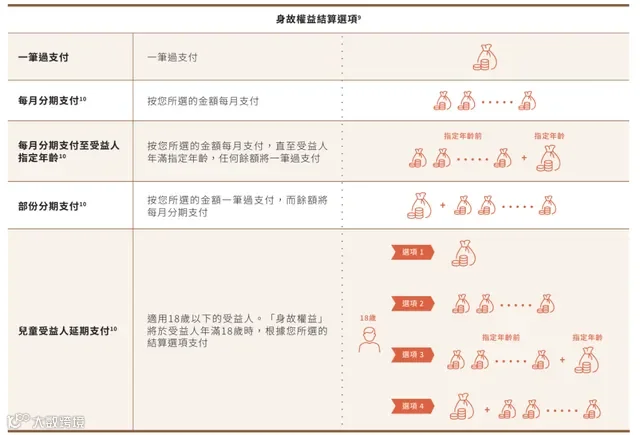
如同家族信托中的“约束”功能一样,财富何时给?怎样给?给多少?这些都可以预先安排好,从而对受益人对财产的使用权进行牵制!
尤其在家族关系繁杂、亲属不具备理财规划能力或者受益人尚且未成年的情形下,是极为适用的!
被保险人能够依据个人意愿来定制身故赔偿的方式,并且还能够随时进行更改,能够有效防止财产被无良亲戚侵占。
可无限次地更改受保人
香港的保险几乎都支持进行无限次地更改受保人,这样能够降低原受保人死亡导致财富累积中断的风险。

直接让家人继承自己的保单,继续享受保障以及获取收益,一份保单,代代相传。
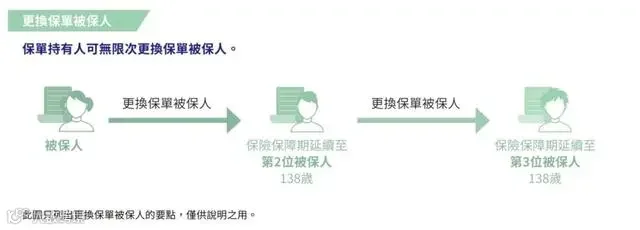
这相当于信托里的“定向传承”,能够轻松达成财富代际传承和延续,还能够有效节省税款,不必担忧遗产纠纷、法律纠纷以及税务问题。
香港分红储蓄保单自身带有分红,能够自由地提取保单红利,能让挚爱自由地规划教育金、婚嫁金以及个人养老金。
一份有力的保单能够保障子女一生,这比单纯的一笔现金更具价值。
指定第二被保人或后备受保人
香港的保险还支持选定家人成为保单的后备受保人(第二受保人),倘若原受保人不幸去世,后备受保人接任成为新的受保人,保单依然有效。
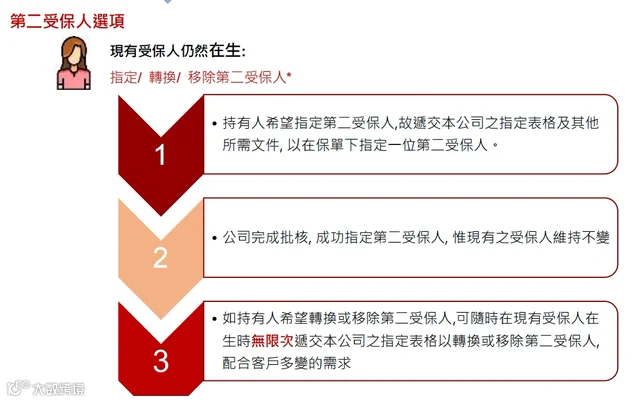
该功能能够切实有效地防止出现意外状况而没来得及指定新的被保险人的情况发生。
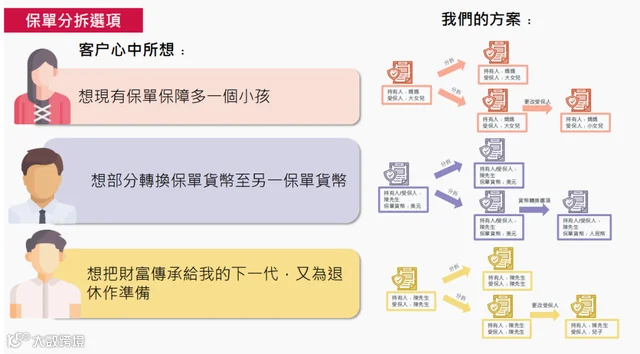
保单能够进行拆分
在保单生效达到指定的年限之后,保单持有人可以选择“拆分保单”,也就是将一份保单拆分成 n 份。

拆分之后的保单会形成一个全新的保单号,所有的日期(涵盖保单日期、缮发日期以及生效日期)和原来的保单仍旧是相同的,保单价值能够按照约定的百分比转移到新拆分出来的保单上。
拆分后的保单能够行使“更换受保人”的权益,把保单分给其他的家人,避免亲人间的资产纠纷,例如在有二胎的时候可以拆分出一份保单给二胎。
并且还能和“货币转换”功能相配合,满足个人不同的外汇需求,分散汇率风险。
二、7%+的香港保险靠谱吗?
想必很多朋友对香港保险的收益为何能如此之高感到疑惑?是不是真的能够达成?收益这般高那风险是不是也会很高呢?
接下来就给大家逐一进行解答!
看点一:香港保险的收益为何这么高?
原因一:香港能够投资全球市场,策略更为开放
储蓄险的收益归根结底是源自保险公司投资的收益。
保险公司会将我们消费者所交的保费用于投资,获取的收益一部分给予客户,一部分作为保险公司的利益。所以我们最终到手的收益有多少,在很大程度上取决于保险公司的投资能力与投资方式。
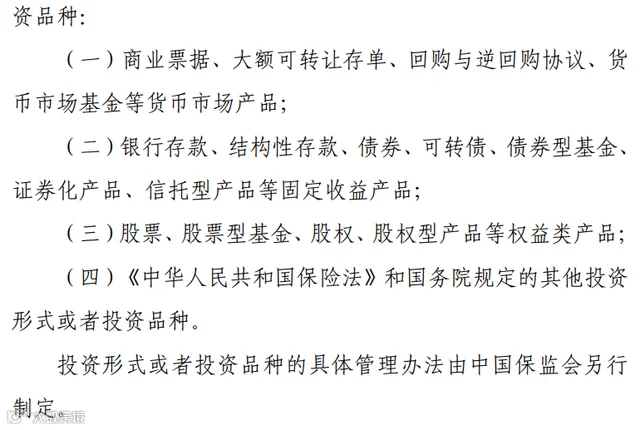
就如同内地,对保险公司的投资有着极为严格的限制,投资方式以及投资比例都有着具体的规定。
内地的保险公司主要的投资配置是那些低风险、低收益的固定收益类产品,诸如货币基金、银行储蓄、股权类资产等等。
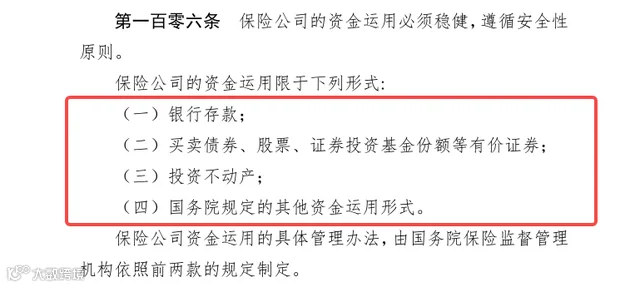
并且投资存款和债券的资金占比超过 50%,然而伴随着存款利率与债券利率的不断降低,内地保险的预定利率也在持续下降。
另外,内地的保险公司在投资方面局限于国内,对于境外投资相当审慎,而且要求极为严格,审核的流程和材料极为繁杂,当下内地保险公司的境外投资比例还不到 1%。


香港那就不一样了。
作为国际金融中心,香港的经济政策更加开放自由,保险公司的投资方式更是多元化。
香港的保险公司能够在全球范围之内展开分散投资,一部分资金投入到固定收益、股权、债券乃至基础设施等多个领域,较为稳健;
另一部分则会考虑对不同地域不同货币的资产类型进行投资,能够跨币种、跨国家于全世界范围内去寻觅优质的投资机遇,投资更为灵活。
举例:
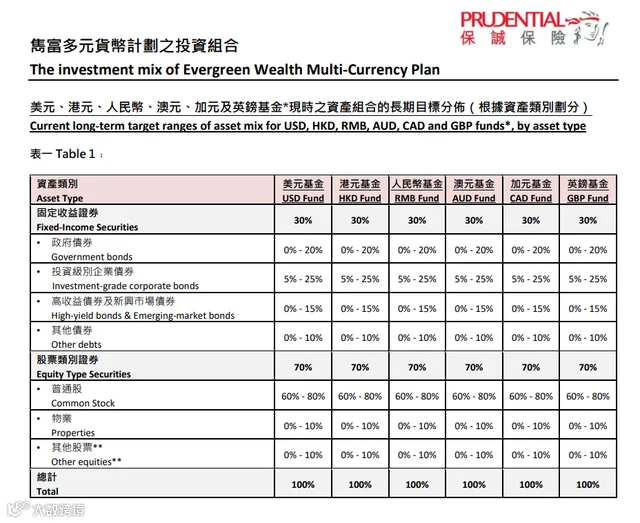
-保诚隽富多元货币计划投资组合-
如此一来,不但能够充分享受全球各类优质资产所带来的丰厚收益,还能够降低单一货币/单一地域经济波动所导致的经济风险。
例如在市场风险较高之时,保险公司便能够将资金从高风险的投资渠道转移至低风险的投资渠道,等到经济复苏的时候,再重新对配置比例进行调整。
保险公司自然是希望赚取更多的钱,保险公司赚得越多,消费者最终能够获得的分红也就会越多。
原因二:市场竞争激烈,促使高分红比例产生
在 2020 年以前,内地保险一直是依据中国保监会 2015 年下发的《分红险精算规定》来进行收益分配的。
《分红险精算规定(2015 年版)》规定,保单持有人获取可分配盈余的红利分配比例不得低于 70%,然而在实际进行收益分配时,保险公司往往都是按照最低的 70%分配给保单持有人。
不少销售人员利用“不低于”来夸大收益,引发了比较多的保险纠纷。
所以,在 2020 年银保监会重新下发了《关于强化人身保险精算监管有关事项的通知》,规定演示的红利分配统一为 70%。
香港这小小的地域却汇聚了 160 多家国际保险公司,市场竞争极为激烈,因而诸多香港保险公司通过“出让利益”来吸引客户。
体现在分红保险方面,便是持续提升红利收益的分配比例;在这里给大家举几个例子:
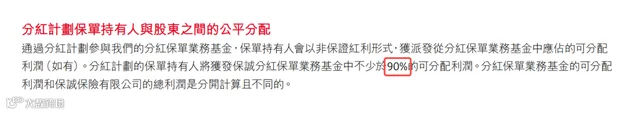
▶香港保诚:分配的利润不少于 90%。
▶香港宏利:所有损益

▶香港富通:灵活分配
许多并未作出具体承诺的保险公司,在派发红利的时候也会遵循“保单持有人优先”这一基本准则。
原因三:香港保险的分红机制更为灵活
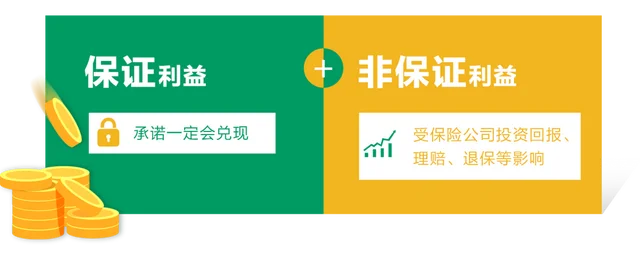
香港分红险的收益通常是由保证收益与非保证收益所构成。
分红的方式主要有两类:
英式分红:复归红利(归原红利)+终期红利;美式分红:现金红利(周年红利)+终期红利。
在英式分红里的复归红利等同于保额,仅会在身故之时与赔偿金一同支付,或者在退保的时候按照一定比例兑换为现金进行支付。
在美式分红里的现金红利就相当于现金,可以在任何时间进行提取,其流动性更强。
简单地给大家普及一下有关“分红红利”的一些知识:

保证红利是能够百分之一百支付的基础收益。
复归红利(归原红利)来源于债券和固定收益类资产的投资回报,这部分分红是没有保证的,不过公布之后就会获得保证。
终期红利这部分收益主要受到高风险高收益资产投资的影响,保险公司会每年进行公布,然而在公布之后,终期红利依然有可能出现增加或者减少的情况。
具体表现如图所示:
倘若计划在中途退保,保单的预期总收益为 A+B+C;其中 A 是保证现金价值,B 和 C 属于非保证收益。在保单的第 20 个年度,预期收益的总收益为 632.5 万,复利达至 5.28%,单利达到 8.5%。在保单的第 30 个年度,预期收益的总收益为 1221.3 万,复利达到 5.82%,单利达到 13.88%,长期的收益是极为可观的。
注意哟!香港保险的保证收益部分是比内地保险要低的。
这是由于香港储蓄险的大部分收益均来自于非保证收益,非保证收益是浮动的,不过上不封顶,所以预期总收益会比内地储蓄险高很多,然而保证收益却低于内地保险。
倘若我们仅仅只看保证收益部分,大概需要 18 至 25 年左右,退保价值才能够大于已交保费。
至于最终到底能否达成预期这般高的收益,那就得看保险公司的分红实现率情况了。
看点 02 分红实现率指的是什么呢?
香港保监局新的 GN16 指引做出规定:各大保险公司必须将 2010 年之后曾发布的新保单,以及仍然有有效保单存在的分红保单或者万用寿险产品系列,公布分红实现率以及过往派息率。

分红实现率是用于衡量在指定的时间段内某分红保单实际非保证利益的履行情况的。
其计算方式挺简单的:
分红实现率=实际分红÷建议书中给出的分红。
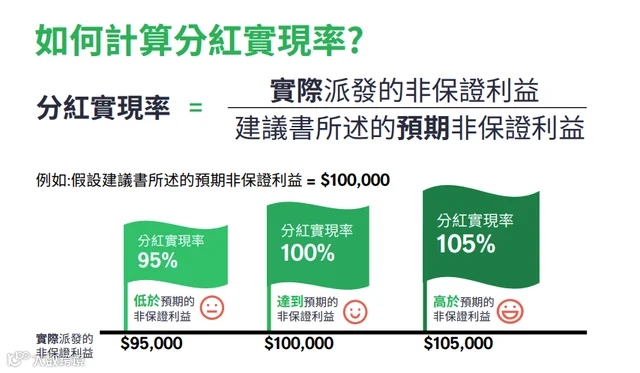
简单来讲,就是保险公司实际发放的累积分红总额和销售之时预期的分红总额之间的比率。
按时公布分红实现率,主要是为了使客户知晓保险公司真实派发的红利与签订合同之时的演示红利之间的差距情况。
借助分红实现率,我们能够清晰地看到某款产品过往的实际分红利益,能够有足够的判断依据,以防保险公司夸大收益来诱导消费。
分红实现率越高,那就表明这款产品的非保证收益履行状况越佳,消费者能够获得的分红也就越多。
当然咯,分红实现率并非是保单的保证收益率,因为红利的金额是没有保证的。
保单分红通常会受到各种因素的影响,像是市场利率、投资表现以及保险公司的管理费用等等,所以大家在购买产品时要全面考虑,不能仅仅只看分红实现率。
三、哪些人适合投保香港保险?
①内地高净值及有移民意向的客群;
②有家企资产隔离需求的客群;
③有海外留学、差旅需求的客群;
④家族繁茂,子孙较多的客群;
⑤有多元货币配置需求,港股美债等爱好者。
- END -
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!