前段时间,瑞银发布《2024年全球财富报告》(Global Wealth Report 2024)!报告中分析了来自56个经济体的收入和财富数据,这些市场占据“全球财富的92%”。

报告发现,2023年全球财富增长4.2%,扭转了2022年3%的损失,即使面对持续的通货膨胀,调整后的全球财富仍增长8.4%。
报告中的“财富”是指家庭拥有的金融资产加上实物资产(主要是住房)减去债务后的价值。
报告显示,以美元计,香港成年人的平均财富以582,000美元(约454万港元),位列全球第3!
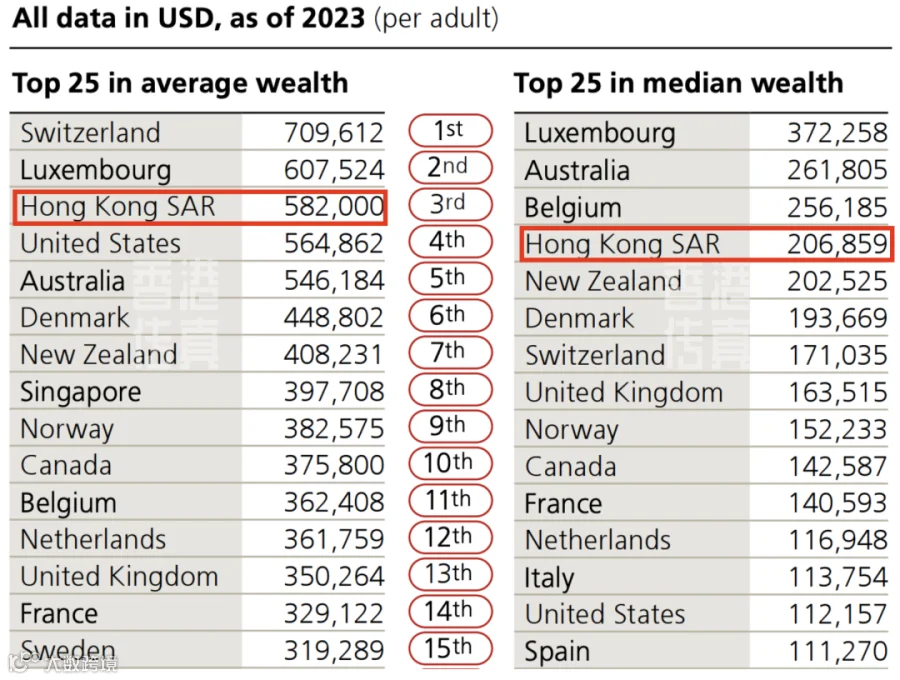
美国以人均564,862美元排第4,澳大利亚以人均546,184美元排第5。而第1是瑞士,人均709,612美元,第2是卢森堡,人均607,524美元,新加坡则以人均397,708美元排第8。
而在成年人财富中位数上,香港同样排前列!榜单中,香港以206,859美元(约161万港元)排全球第4!而新加坡排在第18位,财富中位数为104,959美元。
01
中国内地和中国香港
中国内地和香港的成年人平均财富同比增长超5%(以美元计算)。如果以当地货币计算,这些数字会进一步提高,香港高达近8%。自2008年全球金融危机以来,以当地货币计算的成年人人均财富增长相当惊人,中国内地超365%,香港超175%。
在此期间,中国内地财富中位数增长幅度接近245%,这表明,较高财富阶层的增长比例高于较低财富阶层,而在香港,平均财富增长和均值增长几乎相同,所有财富阶层都同步增长。在香港,金融资产占每位成年人总财富的70%以上,而在中国内地,仅略超50%。
在两个市场中,债务占总财富的比例均接近亚太地区的平均水平,低于北美和西欧的平均水平。
以基尼系数衡量的不平等现象在两个市场中相似,且低于亚太地区的平均水平,与加拿大、法国和英国相当。自2008年以来,中国内地上升了7%以上,香港则下降了近6%。
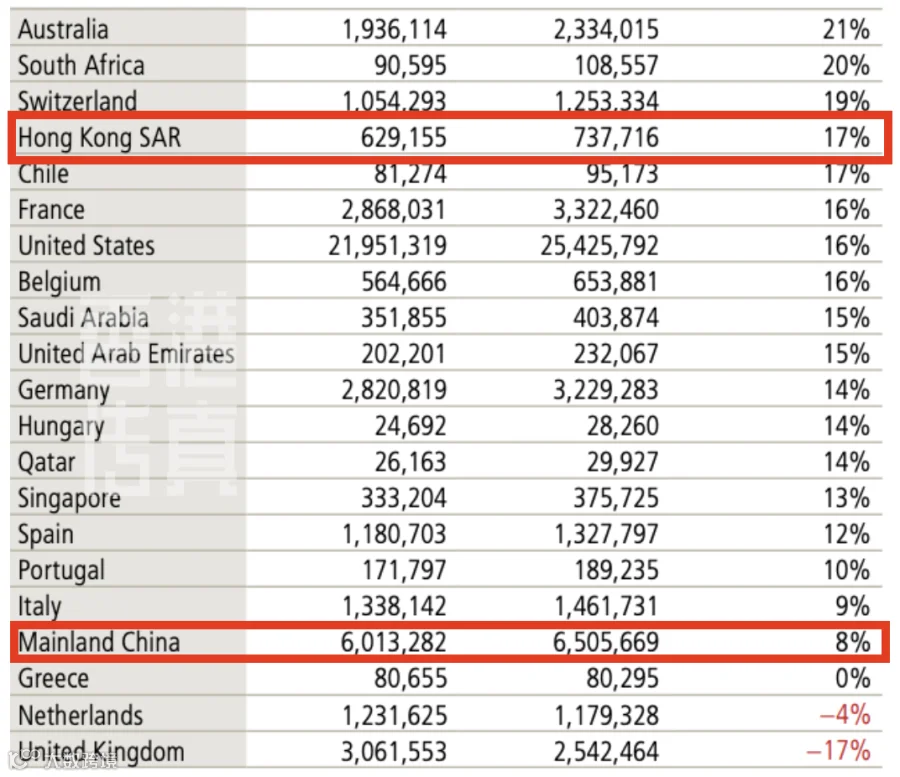
瑞银预期,2028年与2023年相比,香港的百万富豪(按美元计)人数将增加超17%,达到737,716人;中国内地将增加8%,达到6,505,669人。不过,荷兰的百万美元富翁预计将下降4%,英国预计将下降17%。
02
预计20年内有83万亿美元进入财富传承
世界上最富有的阶层仍然是一个小而集中的群体,只有12人拥有500亿美元至1,000亿美元的财富,而只有14人拥有2兆美元的全球财富!
报告分析显示,约有83万亿美元的财富传承在未来20年内蓄势待发,这近乎等同于全球一整年所有经济活动的总值。
虽然两代人之间的巨大财富转移问题早已在讨论,但瑞银在今年的报告中指出,财富不仅在“纵向”传给子女,而且还将“横向”传给配偶。
瑞银估计,在未来20至25年内将转移的约83万亿美元中,有9万亿美元将横向传给配偶,由于夫妻之间的平均预期寿命和年龄差距,这种巨大的财富转移大部分将流向女性。
瑞银补充说,配偶通常会持有这笔财富4年左右再向下传递,最大的横向和纵向财富转移发生在美洲。

03
财富传承看香港保险
从各种私人银行财富报告的数据都能反映出一个事实,就是越有钱的人越喜欢配置大额保单!
香港储蓄分红保险作为财富传承和管理的工具,提供了一种相对简便和成本效益高的方式,尤其适合那些寻求资本保护和分期支付功能的投资者。
香港经济还是自由市场经济,通过充分竞争来实现社会资源的有效配置。而且能够在竞争激烈的市场上持续开展业务的,大多为规模较大、发展成熟的跨国保险集团,大多稳健经营百余年,抗风险能力超强!
几个月前,招商银行发布的《2023中国私人财富报告》显示,千万富豪的资产配置策略发生了一些变化—短期内选择持币观望,减少房产投资,增加理财险的配置。高净值人群对金融产品的需求强调“稳”字,对安全和稳健产品的需求提及率超过了以往。
报告指出,近六成高净值人群认为持有安全稳健的产品是最重要的需求之一,这一比例创下新高!
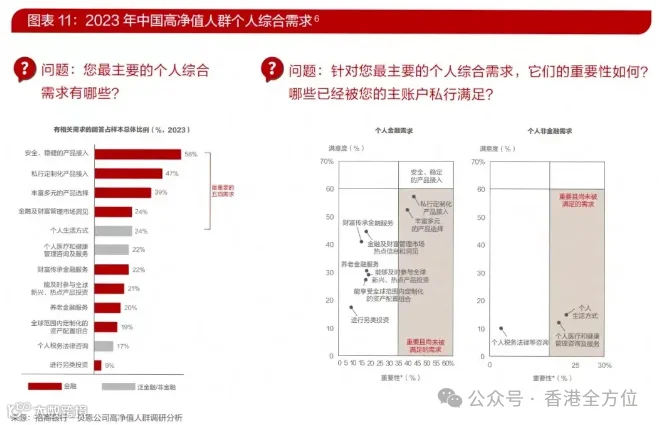
报告中,在财富安全和资产传承方面,保险都稳居C位!超70%的高净值人士已经开始或正在准备财富传承,其中82%选择通过保险进行传承!

香港保险在传承方面有什么优势?
1、无限次更换被保人+提前指定被保人功能
香港的保险产品具备更换被保人次数不受限制的特点,这极大地增强了跨代财富传承的灵活性。相比之下,内地保险产品不允许更改被保人。
此外,香港保险允许在投保时预先指定一名或多名后备被保人,这样一来,在原被保人身故后,保险单可以无间断地转移给新的被保人,确保家族财富的持续增长得到保障。
这不仅确保了财富的传承,还进一步促进了家族财富的持续增长!
2、保单拆分功能
一份保险单据能够依据个人需求进行拆分,调整资产配置方案,将财产分配予期望的受益人。此举真正实现了资产自由传承,确保了财产的分配随个人意愿而定,同时避免了退保过程中可能产生的经济损失。

提升了传承计划的灵活性与个性化程度,使得投保人能够更加精确和高效地依据个人需求及财务目标,进行家庭财富管理与保险规划。
3、理赔身故金+类信托功能
香港保险提供的理赔身故金传承机制,具备类似于信托的多样化功能,允许保单持有人通过一种或多种方式将财富传递给下一代。
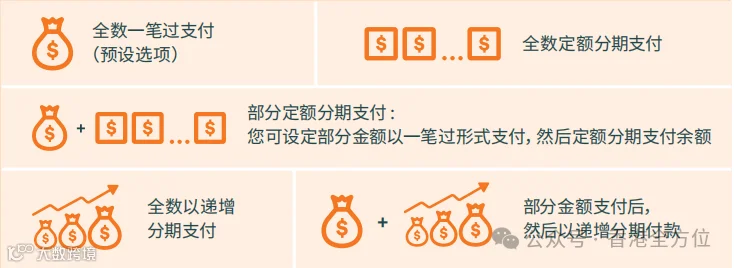
通过整合灵活的支付选项,香港的保险产品能够提供更为高效、确定且可控的财富传承方式,确保家族资产得以持续地跨代传承,并实现价值的不断增长。
4、保值增值功能
当前,香港市场上的主要储蓄分红保险产品,其长期预期收益率可达到7%以上,这为财富的稳定增长提供了有力支持,成为财富传承的优选方案之一。
尽管分红的数额存在一定的不确定性,但依据现行的监管政策,保险公司每年会在官方网站上公布分红实现率,该比率通常介于95%至105%之间。这一做法表明,虽然分红并非保证,但实际支付的分红有很高的可能性接近预期值,从而确保投资者能够获得相对稳定且具有吸引力的回报。
此外,这类保险产品不仅能够有效抵御通货膨胀对资金的侵蚀作用,还能积极促进资本的增值。因此,为保险持有人提供了一条既安全又高效的资产增值途径。
5、隐秘性功能
海外资产,特别是通过香港保险持有的资产,享有较高水平的隐私保护。这对于确保家庭资产的安全与保密性而言,构成了一个显著的优势。
此举不仅有助于避免资产受到不恰当的外界关注和潜在风险的侵扰,而且在全球资产配置策略中扮演着至关重要的角色。它为家庭财富的保护与增长提供了一个更为坚实和隐秘的环境。
香港,作为亚洲重要的金融枢纽,一直以来都以其开放的经济环境、健全的法律体系和资金安全保障的能力吸引着全球投资者的目光。
对于内地中高净值人群来说,香港的保险产品和财富配置构成了一个不容忽视的重要领域。通过全面评估个人目标、风险承受力以及市场状况,可以制定出一套贴合自身需求的财富管理和保险配置方案,从而有效地保护并增加个人资产的价值。
当前,海外资产配置已成为重要的战略选择,香港财富管理行业在新时代背景下必将展现出更加繁荣的景象,迎来新的发展机遇。
---END---